MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés



Agregue a sus temas de interés
Esta es otra razón por la que Donald Trump “no está nada contento con la Reserva Federal” y seguirá viéndose frustrado por la economía número dos del mundo. Es el primer presidente en sufrir la nueva normalidad de que China sea más solvente que Estados Unidos. Es correcto: EE.UU. ahora paga más para pedir dinero prestado que China.
Desde 2015, cuando la Reserva Federal comenzó a elevar las tasas de interés, la brecha entre los bonos del Tesoro de los países se redujo y luego se invirtió, de modo que ahora EE.UU. debe ofrecer rendimientos más altos que China cuando vende bonos a un año. Esto sucedió por primera vez en noviembre, cuando también se derrumbó el diferencial entre los bonos chinos y estadounidenses a 10 años, según datos compilados por Bloomberg.
Solo 45 puntos base separan a estas dos naciones en el mercado de bonos. China aún paga un poco más en valores de referencia. Pero esa ventaja histórica, que coincidió con la firma de alianzas multilaterales que hicieron grande a EE.UU. y que Trump desprecia, puede desaparecer por completo a medida que los inversores pierden confianza en la plena fe y el crédito de EE.UU.
Los inversores estarían descontando diversas realidades económicas: la desaceleración de la tasa de crecimiento económico de EE.UU., el rápido aumento de la deuda del gobierno de EE.UU., la disminución de los ingresos del Tesoro causados por los recortes de impuestos de 2017 y la búsqueda por parte de la Fed de una política monetaria que mantenga las tasas muy por encima del promedio de la década.
Los inversores ven una desaceleración del crecimiento, y se nota. Las fluctuaciones extremas en los mercados de acciones y bonos en el último mes reflejan la ansiedad de los inversionistas por la transición de una economía en alza a la sensación de que lo mejor de este ciclo llegó y se fue.
La deuda del gobierno de EE.UU. también se está moviendo en la dirección equivocada. El déficit casi se ha duplicado a casi 4% desde 2016, cuando el déficit del presupuesto federal como porcentaje del producto interno bruto disminuyó a un mínimo de una década de 2,2%, desde más de 10% en 2009. El PIB aumentó a un récord de US$19,39 billones a fines de 2017 cuando la tasa anual subió a 2,2% desde un 1,8% en 2007. Pero el crecimiento de EE.UU. se deteriorará a un 1,9% anualizado para 2020, según los economistas encuestados por Bloomberg, lo que ejercerá más presión sobre el creciente déficit. Los ingresos no están ayudando a reducir esa brecha. Se estima que los recortes de impuestos de Trump aumentarán estos déficits en US$1 billón durante los próximos 10 años.
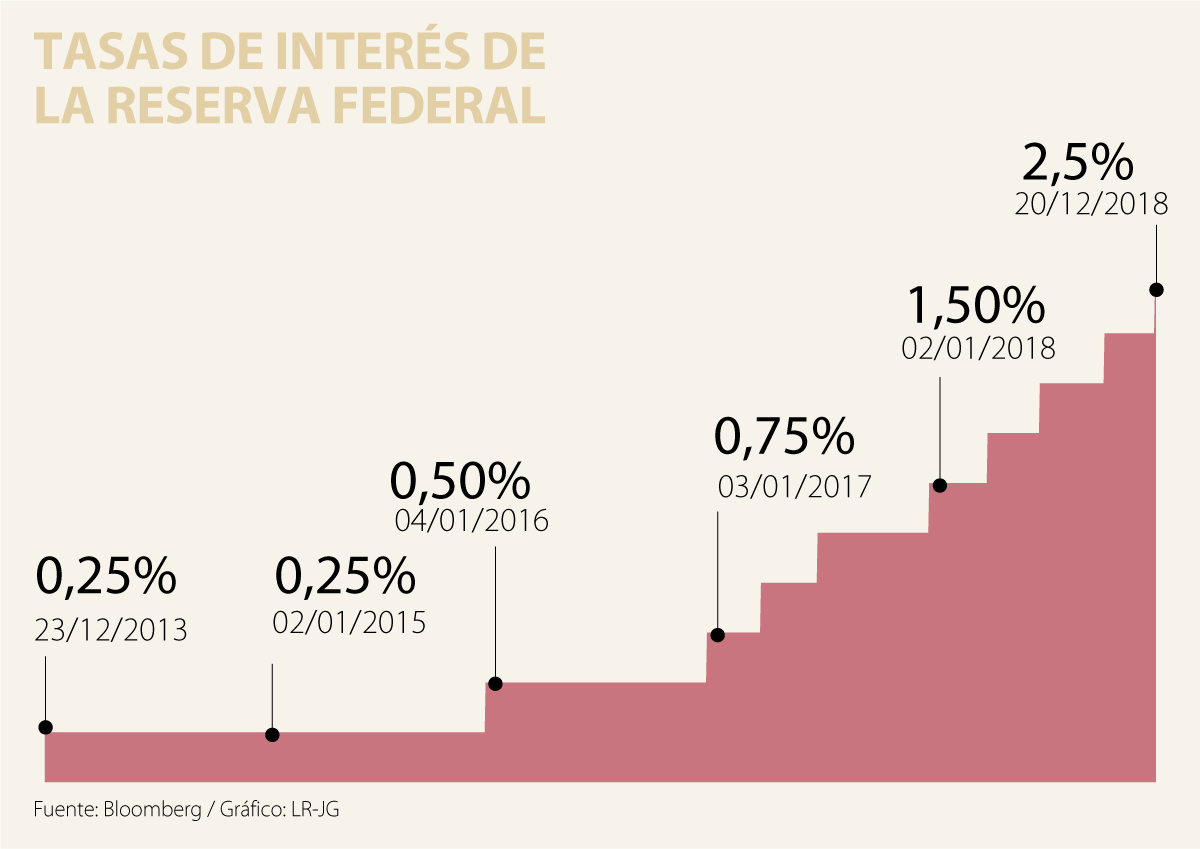
La dicotomía entre EE.UU. y China en los mercados crediticios se ve exacerbada por la determinación de la Reserva Federal de que la economía vuelva a la normalidad: redujo a cero la tasa objetivo de los fondos federales durante la crisis financiera y la elevó nueve veces desde entonces a 2,25%. Durante el mismo período, la tasa de préstamos de referencia a un año de China disminuyó a 4,35% desde 5,31%, según datos compilados por Bloomberg.
China no está dispuesta a restringir el crédito de manera apreciable mientras la economía no muestre signos de aceleración. El PIB de US$12,24 billones de la nación parece menos sólido después de que el crecimiento disminuyó a 6,9% el año pasado desde 14,2% en 2007 y su déficit aumentó a 3,72% desde un superávit presupuestario hace una década, según datos compilados por Bloomberg.
A pesar de que China sigue siendo un mercado emergente, comparte algunas de las características de Japón y la relación históricamente tempestuosa de la tercera economía mundial con EE.UU. sobre el comercio.
China reconoce que su modelo impulsado por las exportaciones está alcanzando su máximo nivel al tiempo que intenta hacer la transición a una economía desarrollada. Al igual que Japón, tiene ahorros para absorber su propia deuda y suplantó a Japón hace cuatro años como el mayor tenedor de bonos del Tesoro de EE.UU., actualmente con un total de US$1,15 billones, según datos compilados por Bloomberg. Debido a que China y Japón tienen permanentemente excedentes comerciales con EE.UU., utilizan estos dólares en exceso para comprar bonos del Tesoro. China también administra su tipo de cambio comprando y vendiendo dólares y yuanes. Los bonos del Tesoro siguen siendo el principal vehículo para la gestión del tipo de cambio en esa banda predeterminada. El dólar se depreció un 4,4% desde finales de 2016, según el Índice Bloomberg Dollar Spot Index que sigue el rendimiento de una canasta de 10 monedas líderes frente a la moneda estadounidense. Esa es otra forma de hacer más costosa la deuda de EE.UU.
China y Japón, que poseen más de US$2 billones de valores estadounidenses, han reducido sus tenencias en los últimos años. A medida que EE. UU. depende cada vez más en el mercado de bonos para financiar sus déficits presupuestarios, la reducción de la demanda en un momento en que dichos déficits solo pueden volverse más onerosos obligará a EE.UU. a ofrecer tasas más altas. Por mucho que deteste a la Reserva Federal por seguir su mandato de alcanzar el equilibrio, Trump debe aceptar la indignidad adicional de ser el primer presidente de EE.UU. que pague rendimientos más altos que China para financiar a EE.UU.

El liderazgo es algo que amerita razonar a fondo, pero con simpleza. Por mi parte, encuentro su esencia en la misma enseñanza silenciosa que he recibido a lo largo de la vida de mis grandes maestros

No podemos olvidar que aquí se juega la competitividad misma: cada trimestre perdido en diagnósticos eternos nos cuesta productividad, relevancia y terreno frente a quienes sí están aprendiendo desde la ejecución

Invertir en el Caribe colombiano no es una nueva visión centralista ni una transferencia asistencialista, sino la decisión macroeconómica más rentable para la nación entera


