MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


Agregue a sus temas de interés
Al finalizar el año 2021, la deuda neta del gobierno nacional equivalía, según cifras oficiales, a 60,9% del PIB. En 2022, el déficit de la misma entidad llegó a 5,3% del PIB. Así las cosas, una cuenta de servilleta estimaría que la deuda habría subido exactamente esos 5,3 puntos porcentuales, pasando de 60,9% a 66,2% del PIB al terminar 2022.
En realidad, esa cuenta de servilleta resulta bastante desatinada: la deuda, de hecho, no solo no subió 5,3 puntos, sino que bajó 3,2, llegando no a 66,2%, sino a 57,7% del PIB.
Si repetimos el ejercicio hasta el cierre de 2025, resulta que los déficits acumulados -la suma de lo observado cada año- llegan a 29,8%, mientras que la deuda neta no sube de 60,9% a 90,7% del PIB, como se esperaría en el análisis de la servilleta, sino que baja a 59,3% del PIB.
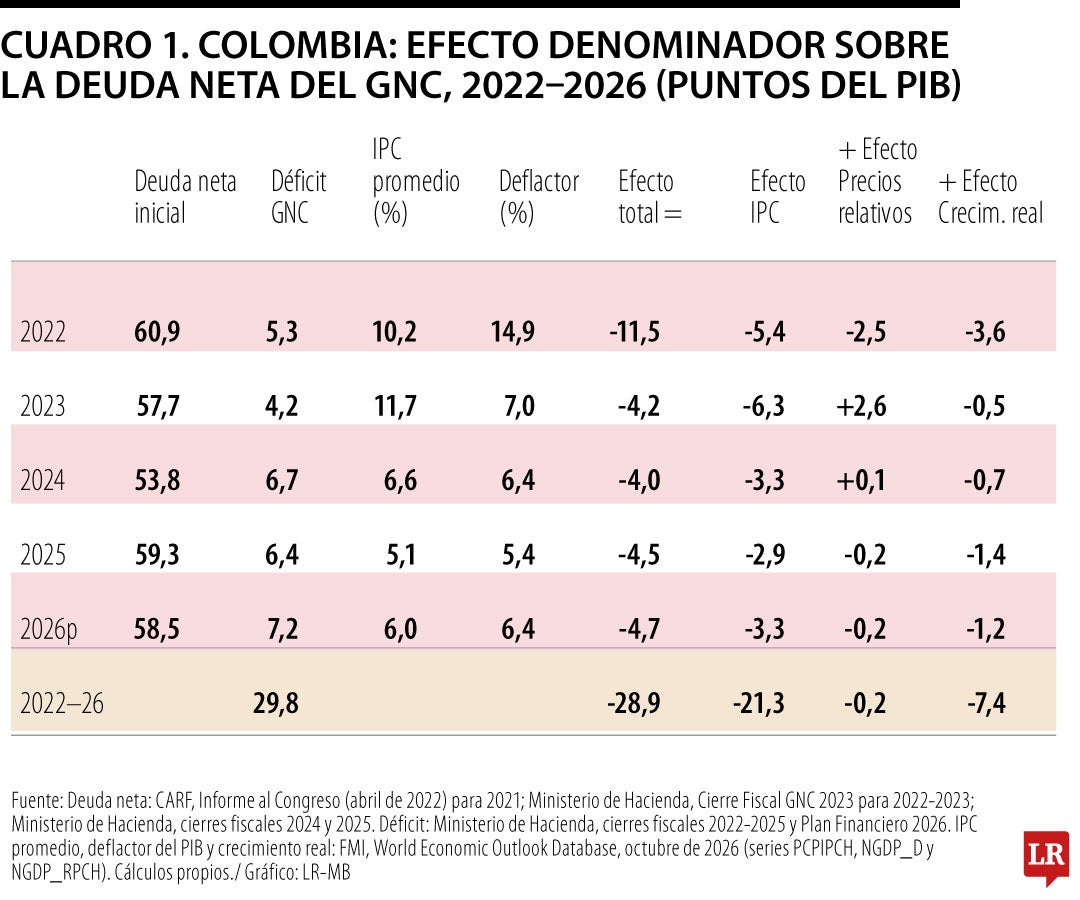
La explicación de esta aparente paradoja -mucho déficit y menos deuda- radica en el hecho de que estamos ponderando la deuda por una variable, el PIB, cuyo valor no es un parámetro fijo, sino una cifra que aumenta cada año según vayan subiendo dos cosas: la inflación y el crecimiento real, cuya suma se denomina crecimiento nominal. Llamemos a este ajuste el “efecto denominador”. El Cuadro 1 muestra su tamaño y composición.
Lo cierto es que el grueso del descache de la servilleta es la inflación. Mientras que el déficit acumulado suma 29,8%, el “efecto denominador” (-28,9%) prácticamente lo compensa, y, dentro de dicho efecto total, la inflación (-21,3%) explica la mayor parte.
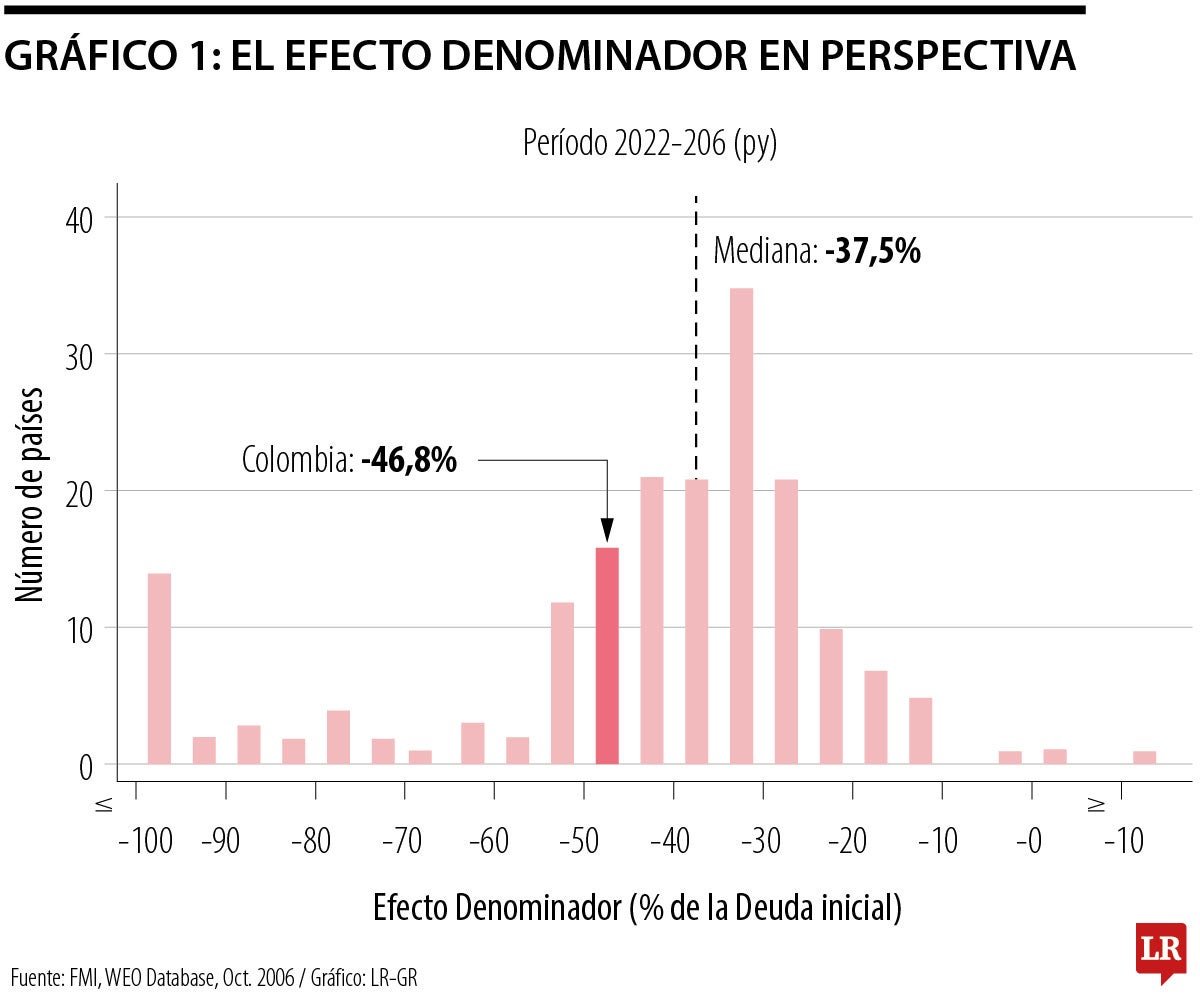
El Gráfico 1 muestra este efecto en una perspectiva internacional. Para poder hacer las comparaciones, paso de mirar el gobierno nacional a mirar el gobierno general, que incluye, adicionalmente, los balances fiscales de la seguridad social y de los gobiernos subnacionales. Entre 2022 y las proyecciones más recientes para 2026, los 184 países de la muestra experimentaron un efecto denominador negativo, en cuya mediana se licúa 37,5% de la deuda inicial. En Colombia, el efecto es bastante más alto: se estaría licuando 46,8%.
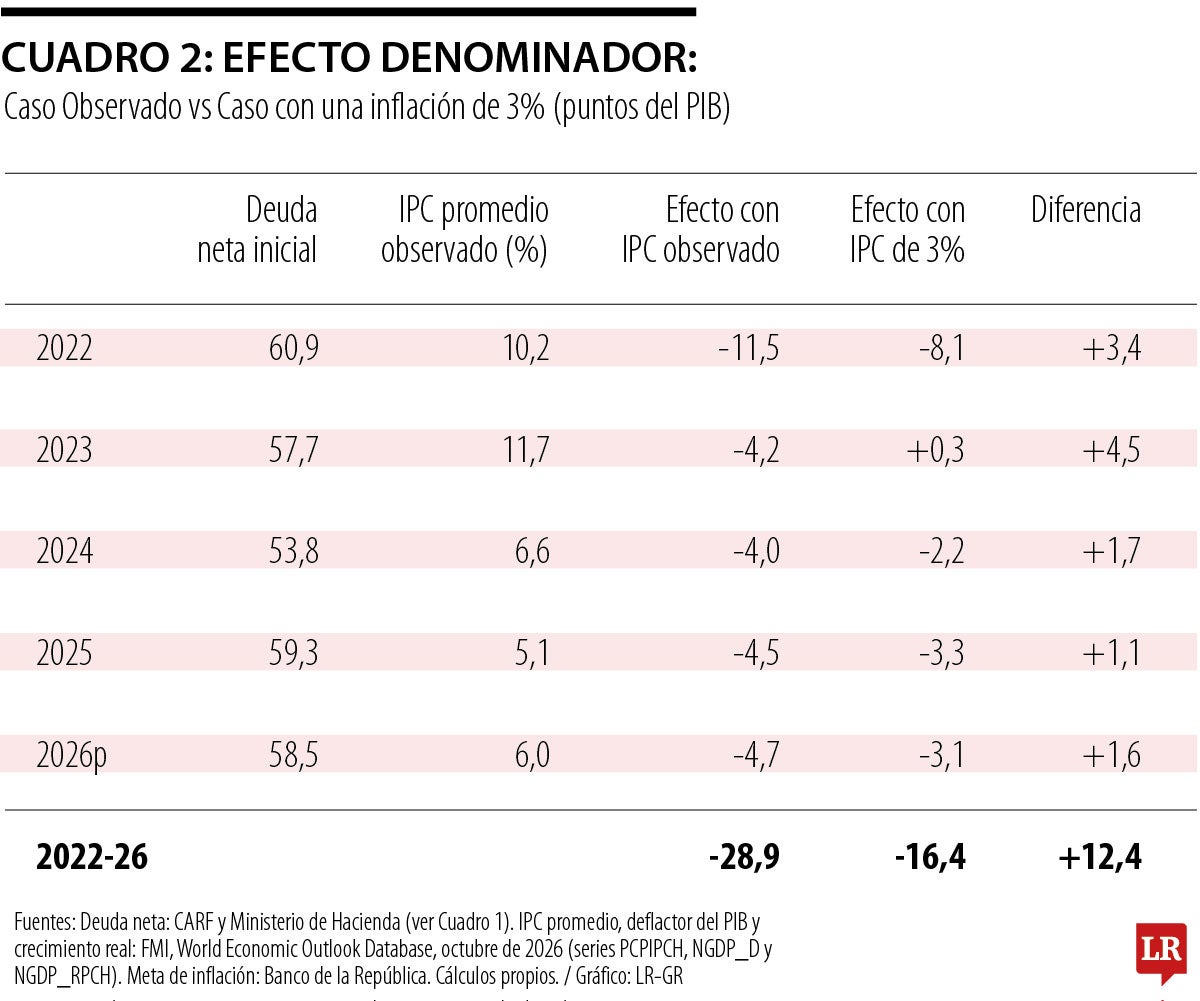
Ahora bien, esta época poscovid ha sido un período caracterizado por una inflación alta, en relación con la meta de 3% que define el Banco de la República, por razones entendibles, como he argumentado acá. Sin embargo, cabe preguntar: ¿qué habría ocurrido con el efecto denominador si las metas de inflación se hubieran cumplido? La respuesta está en el Cuadro 2. De haberse cumplido las metas de inflación, la deuda neta no habría cerrado 2025 en 58,5% del PIB, sino en los alrededores de 69%, rayando en el límite crítico de 70% contenido en la regla fiscal (q. e. p. d.).
Lo anterior sirve para mostrar que la inflación, un flagelo para todos nosotros, puede ser una bendición para gobiernos preocupados más por lo que opinan sus hacedores de imagen que por lo que dice la aritmética elemental. Y, si la ausencia de un plan de ajuste persiste, el efecto denominador que he mostrado puede ser solo un preámbulo. Y no puedo terminar sin decir que la palabra “preámbulo” está entre aquellas que me hacen sentir orgulloso de amar la lengua castellana.

Porque existe una enorme diferencia entre hacer algo simplemente para cumplir y hacerlo porque realmente nos importa
La transformación de la educación no reside solo en el avance del conocimiento, sino también en las nuevas formas de aprender

Es clave transitar de la soberbia del hiperpresidencialismo a un genuino gobierno de Estado. El Tigre hace lo que puede, pero necesita transformar esto


