


MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


Santiago Arechaga, director de Reaseguros para Latam en Swiss Re
Santiago Arechaga, director de Reaseguros, explicó cómo las aseguradoras locales han accedido a reaseguros para atender el sismo
Tras el terremoto del 10 de agosto, el sector asegurador ha tomado gran protagonismo por las casi 100.00 reclamaciones por las que debe responder, con corte al 2 de octubre, de acuerdo con Fasecolda. Otra industria que no suele ser muy conocida que también ha tomado relevencia es el de las reaseguras, que funciona como el “seguro de las aseguradoras”, un esquema con el cual las compañías de seguros transfieren una porción de sus riesgos financieros y catastróficos a entidades internacionales con mayor capacidad de capital.
Un actor líder en este mercado es Swiss Re, Santiago Arechaga, director de reaseguros de la compañía, explicó cómo operan en el país y cómo ha sido la atención ante el pasado terremoto.
Colombia es el cuarto mercado en importancia. Bogotá se ha consolidado como hub regional donde operan las oficinas de representación de las mayores reaseguradoras mundiales. Desde acá, Swiss Re atiende de forma directa a Chile, Perú y Ecuador.
En Colombia, la compañía opera con prácticamente todas las aseguradoras del mercado, especialmente las más relevantes, pero eso no implica tener un monopolio, las compañías de seguros suelen diversificar sus programas con múltiples reaseguradoras. Aunque no existen datos públicos precisos de cuotas de mercado, Swiss Re se sitúa globalmente entre las tres principales del mundo, manteniendo una posición similar en Colombia.
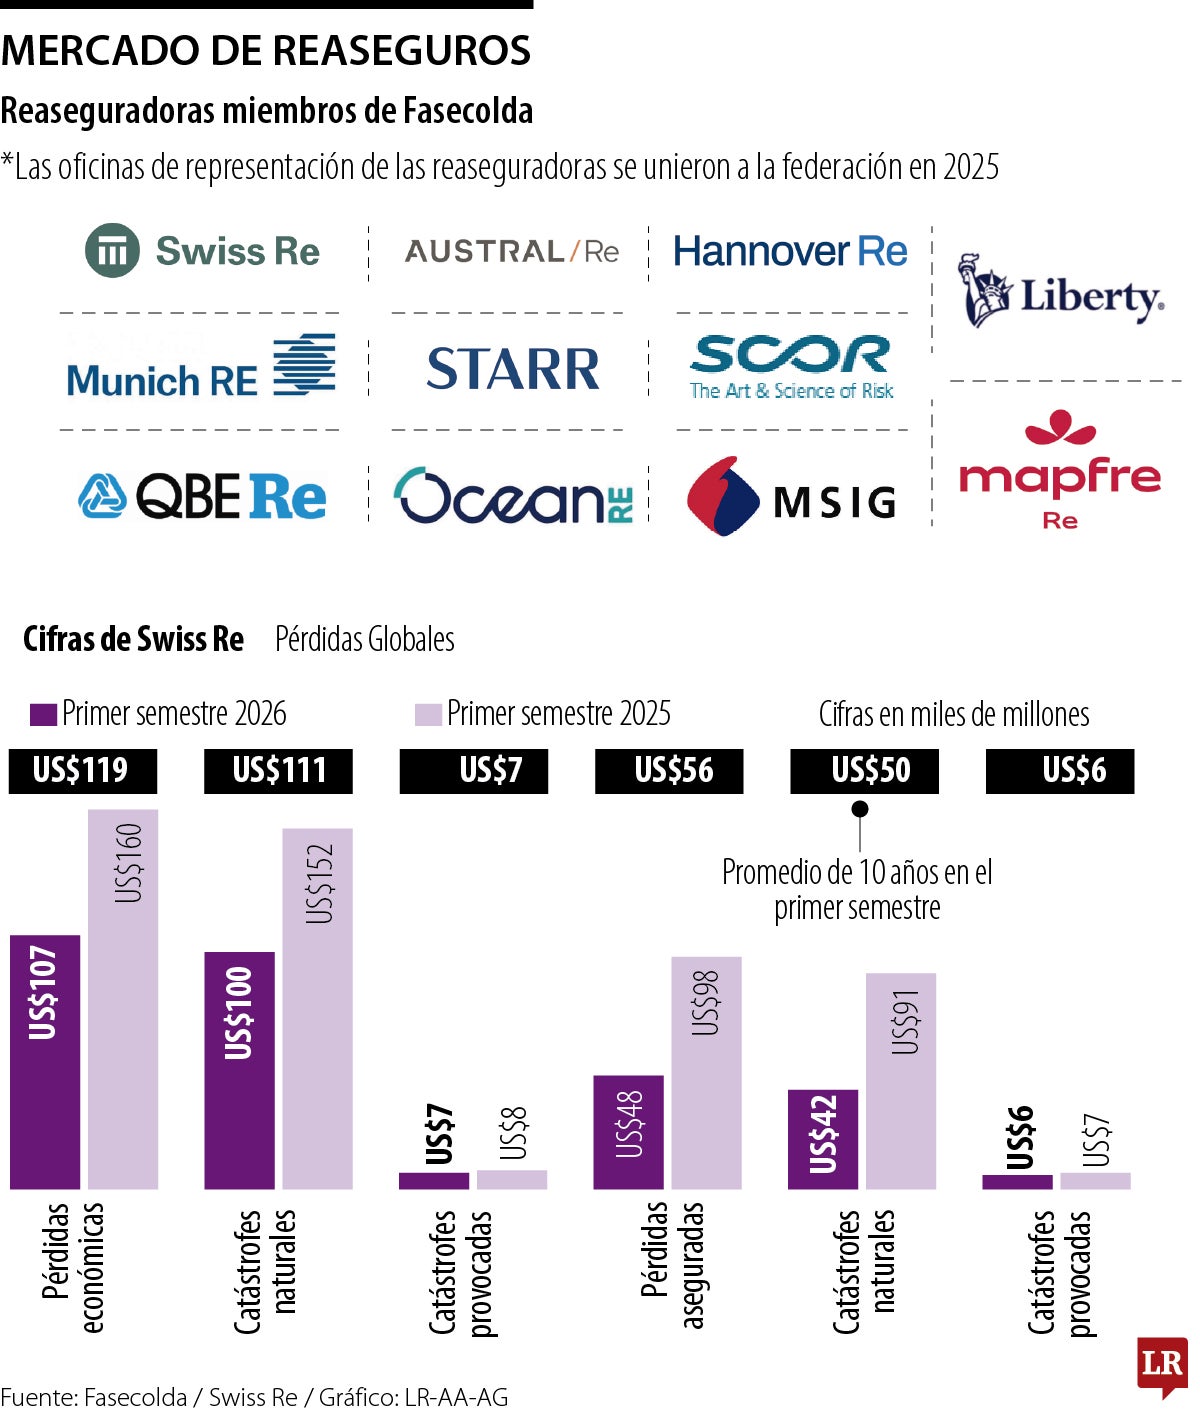

El crecimiento se fundamenta en incrementar la penetración de mercado participando en un mayor porcentaje de los negocios de los clientes existentes, e innovar mediante la creación de nuevas soluciones como reaseguro estructurado o productos paramétricos que hagan crecer el mercado en su totalidad.
Todas las aseguradoras colombianas cuentan con programas de reaseguro y han acudido a ellos para por los siniestros. La evaluación de indemnizaciones es compleja debido a la dificultad de acceso a las zonas afectadas, pero a pesar del desafío operativo, las aseguradoras locales mostraron alto nivel de sofisticación, compromiso y uso de tecnología.
La proporción asumida por el reaseguro varía según la estructuración del programa de cada cliente. En Colombia, la retención del riesgo catastrófico por parte de las aseguradoras suele ser baja, transfiriendo una porción significativa al reaseguro. En cambio, en mercados más desarrollados como EE.UU., las aseguradoras retienen un porcentaje mayor de pérdidas catastróficas.
Swiss Re opera en todos, propiedad y daños es el más relevante en América Latina, le siguen vida, infraestructura, ingeniería, riesgos corporativos y energía. En Colombia se observa desarrollo importante en el seguro decenal del segmento de ingeniería.
“Un huracán, terremoto o incendio forestal de gran magnitud puede cambiar el panorama asegurador y construcciones en zonas expuestas al riesgo, hacen más costosos los seguros”.
Además de aportar capacidad financiera, Swiss Re provee herramientas analíticas y tecnológicas para evaluar e identificar riesgos. La compañía mantiene un portafolio de productos estable sin responder a ciclos de lanzamientos comerciales. Desarrolla internamente cerca de 80 casos de uso basados en IA para agilizar la toma de decisiones y mejorar la comprensión del riesgo, manteniendo la supervisión humana.
Colombia no es un mercado inmaduro en el contexto latinoamericano, pero en toda la región persiste un alto déficit de cobertura de seguros en comparación con economías desarrolladas. Eventos catastróficos como los recientes ponen de manifiesto la necesidad de cerrar la brecha de protección existente. El cierre de la brecha depende del desarrollo económico e inversión en el país, la educación financiera y la concienciación de la población sobre la gestión de riesgos. Por parte de las aseguradoras, se requiere sofisticar los productos, diversificar canales de distribución, aprovechar la tecnología para reducir costos y fomentar la colaboración público-privada con programas de resiliencia e incentivos fiscales.
La preparación efectiva requiere medidas preventivas de infraestructura urbana para reducir el impacto físico de los desastres antes de que ocurran. Asimismo, exige fomentar la conciencia social de que la prima de seguro constituye una inversión estratégica en resiliencia y no un gasto marginal.
Para respaldar los compromisos de pago de siniestros a largo plazo, es indispensable ofrecer una remuneración adecuada al capital de los inversionistas mediante esquemas de precios sostenibles. La fijación de precios se ajusta de forma continua según la oferta, la demanda y la evolución del riesgo, garantizando la solvencia y permanencia de la reaseguradora en el tiempo.
Los riesgos actuales se caracterizan por una alta interconexión entre factores climáticos, tecnológicos y geopolíticos. En América Latina, las manifestaciones de riesgo responden a tendencias globales, donde el cambio climático y los llamados peligros secundarios (inundaciones, lluvias intensas e incendios) representan una proporción creciente de las pérdidas del sector.

Carlos Vélez, presidente ejecutivo de Nacional de Seguros, contó cuáles son las expectativas de crecimiento en el mercado peruano

Blinka, fundada por los hermanos Juan Pablo y Sebastián Linares, ofrece cuentas en dólares y soluciones de pagos internacionales para empresas con operaciones en varios países

El crédito de libranza es hasta 4,73 p.p. más barato en promedio que el de libre inversión; las entidades con las tasas más bajas son Banco Agrario, Coopcentral y Pichincha


