
MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


Agregue a sus temas de interés
El crédito de libranza es hasta 4,73% más barato en promedio que el de libre inversión; las entidades con las tasas más bajas son Banco Agrario, Coopcentral y Pichincha

¿Crédito de libre inversión o libranza? Es una de las preguntas que se plantean los consumidores cuando deben escoger, en especial en medio del trimestre de más consumo del año y sobre todo si está pensando en comprar regalos de navidad, por lo que le será valioso conocer que las tasas de libranzas están casi 5% más bajas que las de libre inversión.
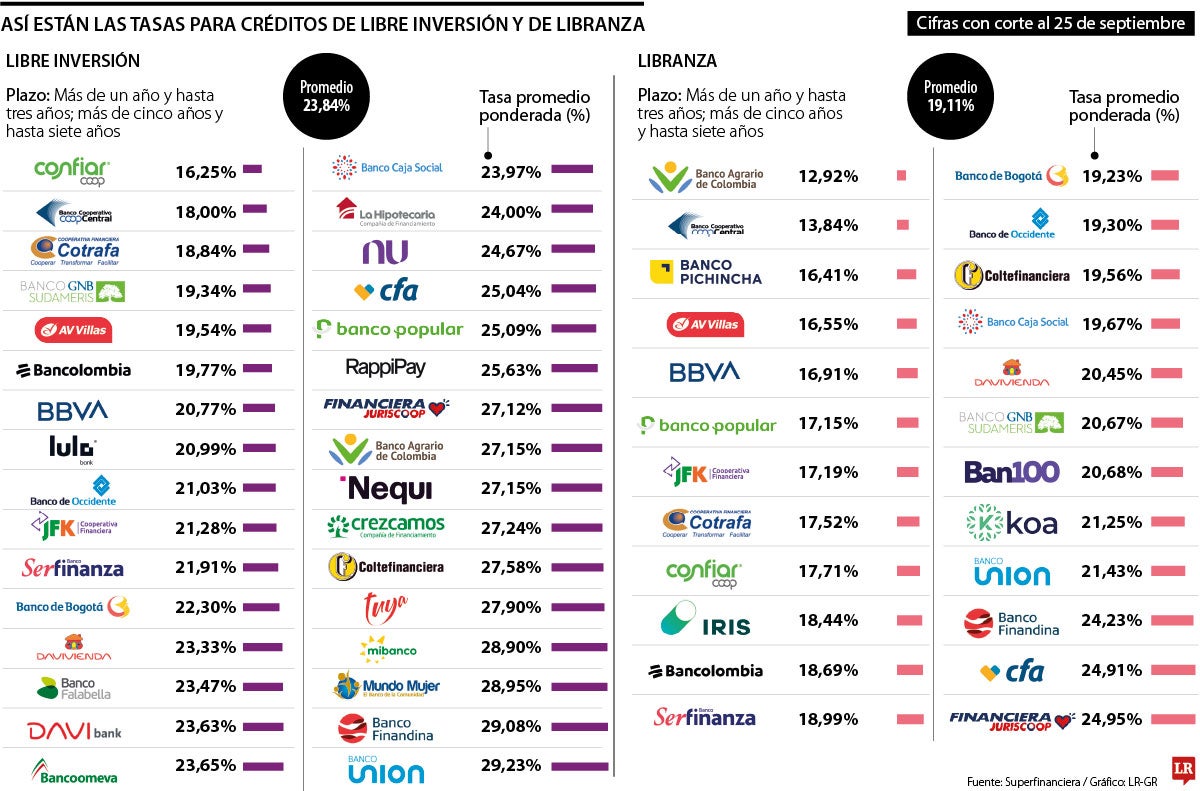
Con corte al 25 de septiembre, según cifras de la Superfinanciera, la tasa promedio ponderada de los créditos de libre inversión fue de 23,84% E.A., mientras que la de libranza se ubicó en 19,11% E.A. La diferencia muestra que, en promedio, los préstamos con descuento directo de nómina o pensión presentan un menor costo financiero, de hasta 4,73 puntos.
Aunque tener las cifras en cuenta es importante, los expertos recomiendan verificar no solo la tasa, sino otras condiciones de los créditos como plazos, seguros y otros costos asociados.
En los créditos de libranza, la menor tasa registrada fue la de Banagrario, con 12,92%, seguida de Coopcentral, con 13,84%. Después aparecen Banco Pichincha (16,41%); AV Villas (16,55%); Bbva Colombia (16,91%); Banco Popular (17,15%); JFK Cooperativa Financiera (17,19%); y Cotrafa, con una tasa de 17,52%. El listado continúa con Confiar, con 17,71%;y con Iris, en 18,44% para cerrar el top 10.
Aunque la tasa promedio de esta modalidad es de 19,11%, entre otros que se encuentran por debajo de esta se encuentra a Bancolombia, con 18,69% y Banco Serfinanza con 18,99%. Ente los que están por encima pero cercanos al promedio, está Banco de Bogotá, con 19,23%; Banco de Occidente (19,30%); Coltefinanciera, que ofrece 19,56%; Banco Caja Social, con 19,67%; y Banco Davivienda, con 20,45%.

“La decisión no debe tomarse solo por la cuota mensual. En definitiva, hay que comparar la tasa, pero también el plazo, los seguros y los costos adicionales asociados”.

“El error es comparar solo la tasa. El consumidor debe mirar cuánto terminará pagando en total, cuál será el plazo y qué tanto pesa la cuota sobre sus ingresos”.
En libre inversión, la menor tasa la ofrece Confiar, con 16,25%, seguida de Coopcentral, con 18% y Cotrafa, con 18,84%, es decir en este tipo de crédito las tasas más competitivas son de cooperativas. Luego está Banco GNB Sudameris, con 19,34%, AV Villas, con 19,54% y Bancolombia, con 19,77%.
Para cerrar el top 10 siguen Bbva Colombia, con 20,77%, Lulo Bank, con 20,99%, Banco de Occidente, con una tasa de 21,03% y JFK Cooperativa Financiera, con 21,28%. Por debajo de la tasa promedio de esta modalidad (23,84%), también aparecen; Banco Serfinanza, con 21,91%; Banco de Bogotá (22,3%); Banco Davivienda con 23,33%; Banco Falabella, con 23,47%; Banco Davibank, con 23,63% y Bancoomeva con 23,65%.

Jaime Jaramillo, fundador de Finanzas Emocionales, aseguró que la diferencia está en “costo versus flexibilidad”. El experto considera que la libranza suele ser más atractiva en términos de costo, porque el descuento se da directamente de la nómina o pensión, lo cual reduce el riesgo para la entidad y eso explica sus bajas tasas.
“Además facilita el pago y reduce la posibilidad de caer en mora”. “El crédito de libre inversión, por su parte, gana en flexibilidad: el cliente tiene mayor libertad para acceder a los recursos y destinarlos a lo que necesite, pero esa flexibilidad puede venir acompañada de un mayor costo financiero”, explicó.
El consumidor debe tener en cuenta, según Jaramillo, que en ambos casos el error es comparar únicamente la tasa: hay que mirar otras variables como el pago total, el plazo y qué tanto pesará la cuota sobre los ingresos. En caso de contar con ingresos estables, la libranza puede ser una opción más conveniente. Si la prioridad es la flexibilidad, el crédito de libre inversión es mejor opción.
Jairo Uribe, fundador de Planeación Financiera Colombia, dijo que la libranza tiene la ventaja de la tasa competitiva y la facilidad para controlar el pago, por cuanto es un descuento de la nómina. “Esa es precisamente la desventaja, porque compromete automáticamente parte del ingreso de las personas. Si se cambia de empleo, hay que revisar cómo continúa la obligación. El crédito de libre inversión tiene, generalmente, un costo financiero mayor”, dijo.
Uribe recomienda que la decisión no se tome solo guiada por la cuota mensual. Asimismo, hay que revisar los costos y seguros adicionales. “Y si el crédito es para un consumo que puede esperar, se debe preguntar si eso es necesario. Nada de lujos, nada de adelantar placeres, porque la idea es que los créditos sean funcionales”, recomendó.

Al cierre de 2025, Mapfre Colombia se mantuvo como la quinta aseguradora del segmento de seguros generales por primas suscritas

El petróleo bajó por el aumento de las exportaciones desde Oriente Medio y por los recortes en los precios de Arabia Saudita

el crecimiento del empleo en Estados Unidos se ralentizara más de lo esperado en septiembre y de que las nóminas no agrícolas de los dos meses previos se revisaran muy a la baja


