MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


Gráfico LR

Agregue a sus temas de interés
A lo largo de julio y agosto de 2026 se dio un marcado “desacoplamiento” entre el desempeño de los bonos públicos y el del mercado accionario de EE.UU.: mientras el índice S&P 500 continuó sosteniendo valorizaciones de 16% anual (por tercer año consecutivo), la parte larga de los Tesoros (30 años) se perfiló hacia tasas de interés de 5% anual, el peor deterioro en décadas.
La interpretación ha sido que, aunque la FED no elevó su tasa repo de 3,75% a 4% en julio de 2026, como lo esperaba cerca de 50% del mercado, la inflación lucía persistente en niveles de 3,5% anual. Esto forzó finalmente a la FED a subir su tasa (+25 pb) en septiembre, y podría tener que llevarla a 4,25% antes de finalizar este año.
Pero tal vez la parte más interesante ha sido el factor de “crowding-out” implícito en el buen desempeño accionario: los requerimientos de financiación de las llamadas siete magníficas (relacionadas con el auge de la IA) han disparado “la prima de riesgo pública” frente a una deuda que en su consolidado (incluidas la municipal y la estatal) ya representa 130% del PIB de EE.UU.
Bien puede concluirse que, efectivamente, la FED estuvo “detrás de la curva” de rendimientos hasta septiembre de 2026. Aunque el banco central no reaccionaba, el mercado sí lo hizo, para asegurarle financiamiento al sector privado que apuntalara su actual crecimiento a un saludable ritmo de 2,5%. Sin embargo, persisten la necesidad de controlar una inflación que hoy está en 3,5% anual y los riesgos de una “burbuja accionaria-tecnológica” de cara al primer semestre de 2027. Aunque el desempleo continúa siendo bajo, de solo 4,2%, las señales laborales de inicios de octubre de 2026 podrían darle un compás de espera a una nueva alza de la repo de la FED.
Entretanto, el mercado de bonos del Tesoro ha venido castigando los excesos de gasto en EE.UU., con déficits que hoy bordean 7% del PIB, en un contexto en el que los conflictos bélicos continúan presionando las erogaciones oficiales. Por ejemplo, los bonos a cinco años se han encarecido nominalmente en +40 pb, los de 10 años en +60 pb y los de 30 años en +90 pb durante 2023-2026.
Esto implica un encarecimiento en términos reales de +100 a +150 pb en esos horizontes de cinco a 30 años durante ese mismo periodo, en el que la “licuación de la deuda” a manos de la inflación dejó de jugar a favor del fisco, como había ocurrido en 2020-2022.
La guerra arancelaria impulsada obtusamente por EE.UU. continuó agravándose durante septiembre de 2026 (especialmente con Canadá y México), al tiempo que el Tesoro iniciaba las devoluciones de esos cobros ordenadas por la Corte Suprema (cerca de 0,3% del PIB). Los riesgos de encarecimiento del hierro y el aluminio para EE.UU., por retaliaciones arancelarias de los socios del T-MEC, también afectarían las cadenas productivas, mientras que la postración de las exportaciones de Canadá agravaría la dinámica comercial.
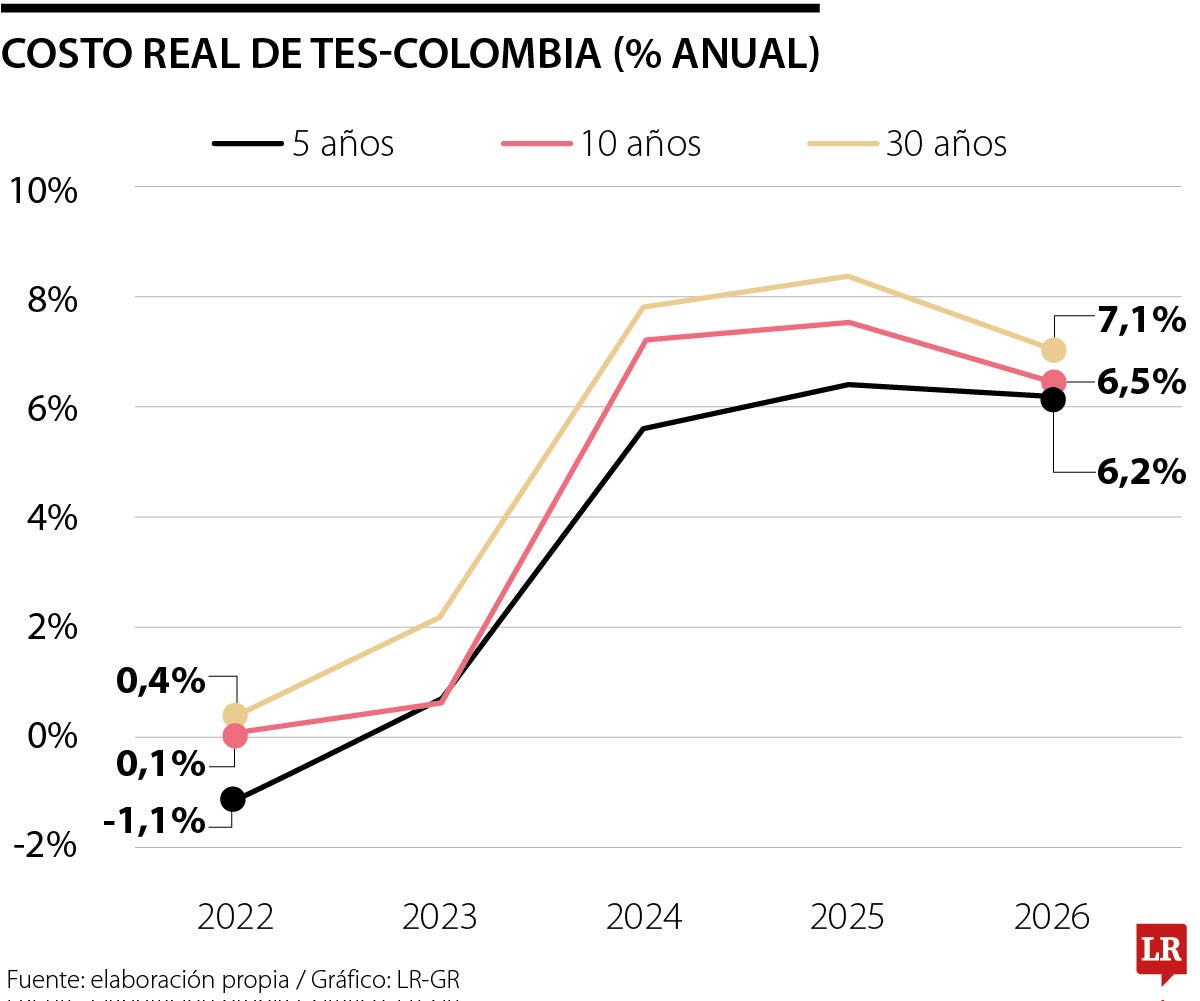
En Colombia también hemos sufrido los efectos del desplazamiento de la inversión productiva privada bajo la administración Petro (2022-2026), y ello se refleja igualmente en el empinamiento de la curva de rendimientos de la deuda pública. El gráfico adjunto ilustra cómo, durante los años de elevadas inflaciones, de 13% en 2022 y de 9% en 2023, se tuvieron costos reales de la deuda pública de -1% en los TES a cinco años, de cero en los bonos de 10 años y de solo 0,4% en los de 30 años. Pero a medida que la inflación ha ido cediendo hacia niveles de 5% a 6% anual en 2025-2026, se ha observado un marcado encarecimiento de la deuda pública: el costo real se disparó a 6,4% en los bonos a cinco años, 7,6% en los de 10 años y 8,4% en los de 30 años. Estos niveles resultan de tasas nominales de los TES que hoy oscilan entre 11,5% y 13,5%.
Este aumento del costo real de la deuda pública de Colombia es consistente con los castigos emitidos por las calificadoras internacionales de riesgo, dos de las cuales nos han degradado a dos niveles por debajo del grado de inversión. No en vano hemos tenido una reducción de cuatro niveles en dichas calificaciones, al bajar de +2 por encima del grado de inversión al actual -2.
El nuevo gobierno Adle-Restrepo enfrenta un gran desafío al intentar reducir el déficit fiscal de 7% del PIB actual a niveles deseables de 4% en 2027. De una parte, se deben allegar recursos por cerca de 1,5% del PIB para la reconstrucción de las zonas afectadas por el sismo del 10 de agosto (que golpeó 20% del territorio nacional y a unas 300.000 personas). Dada la retracción del gasto operativo y burocrático (cercana a 1% del PIB), se teme una marcada desaceleración del crecimiento en 2027, hacia 1,5% o 2%. De ahí la necesidad de organizar una rápida ejecución del llamado “Fondo Milagro”, que contaría con financiamiento de multilaterales por cerca de US$500 millones.
Al unir estos esfuerzos de reconstrucción con la revitalización de las inversiones en los sectores de vivienda, infraestructura y minero-energético, luce razonable esperar un rebote de la economía colombiana. Su crecimiento pasaría de los actuales ritmos de 2,5% en 2026-2027 a potenciales de 3% a 3,5% en 2028-2030, pero es mucha la gestión que se requiere para que esto cristalice adecuadamente.

Dos tercios de la población de Chocó viven por debajo de la línea de pobreza, y la tasa de analfabetismo es cercana a 15%, o tres veces el promedio nacional. Además, los servicios de salud y educación son de muy deficiente calidad

A diciembre de 2025, un mes cualquiera, la Pila constó de unos 13,3 millones de cotizantes a la seguridad social -es decir, trabajadores formales-, más o menos la mitad de nuestra fuerza de trabajo


