MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


Agregue a sus temas de interés
Dar crédito, o en términos actuales, prestar plata, es una actividad muy antigua. Algunos hallazgos arqueológicos, dan cuenta que desde hace más de 4.000 años ya era un método utilizado por mercaderes para facilitar el intercambio de bienes preciados como granos y metales. Desde el código de Hammurabi, se establecieron reglas para la actividad crediticia, reconociéndola como un mecanismo esencial para permitir el comercio y promover el crecimiento económico. Es por ello, que los periodos en los que se ha prohibido, han conducido al estancamiento económico, tal y como sucedió en la Edad Media.
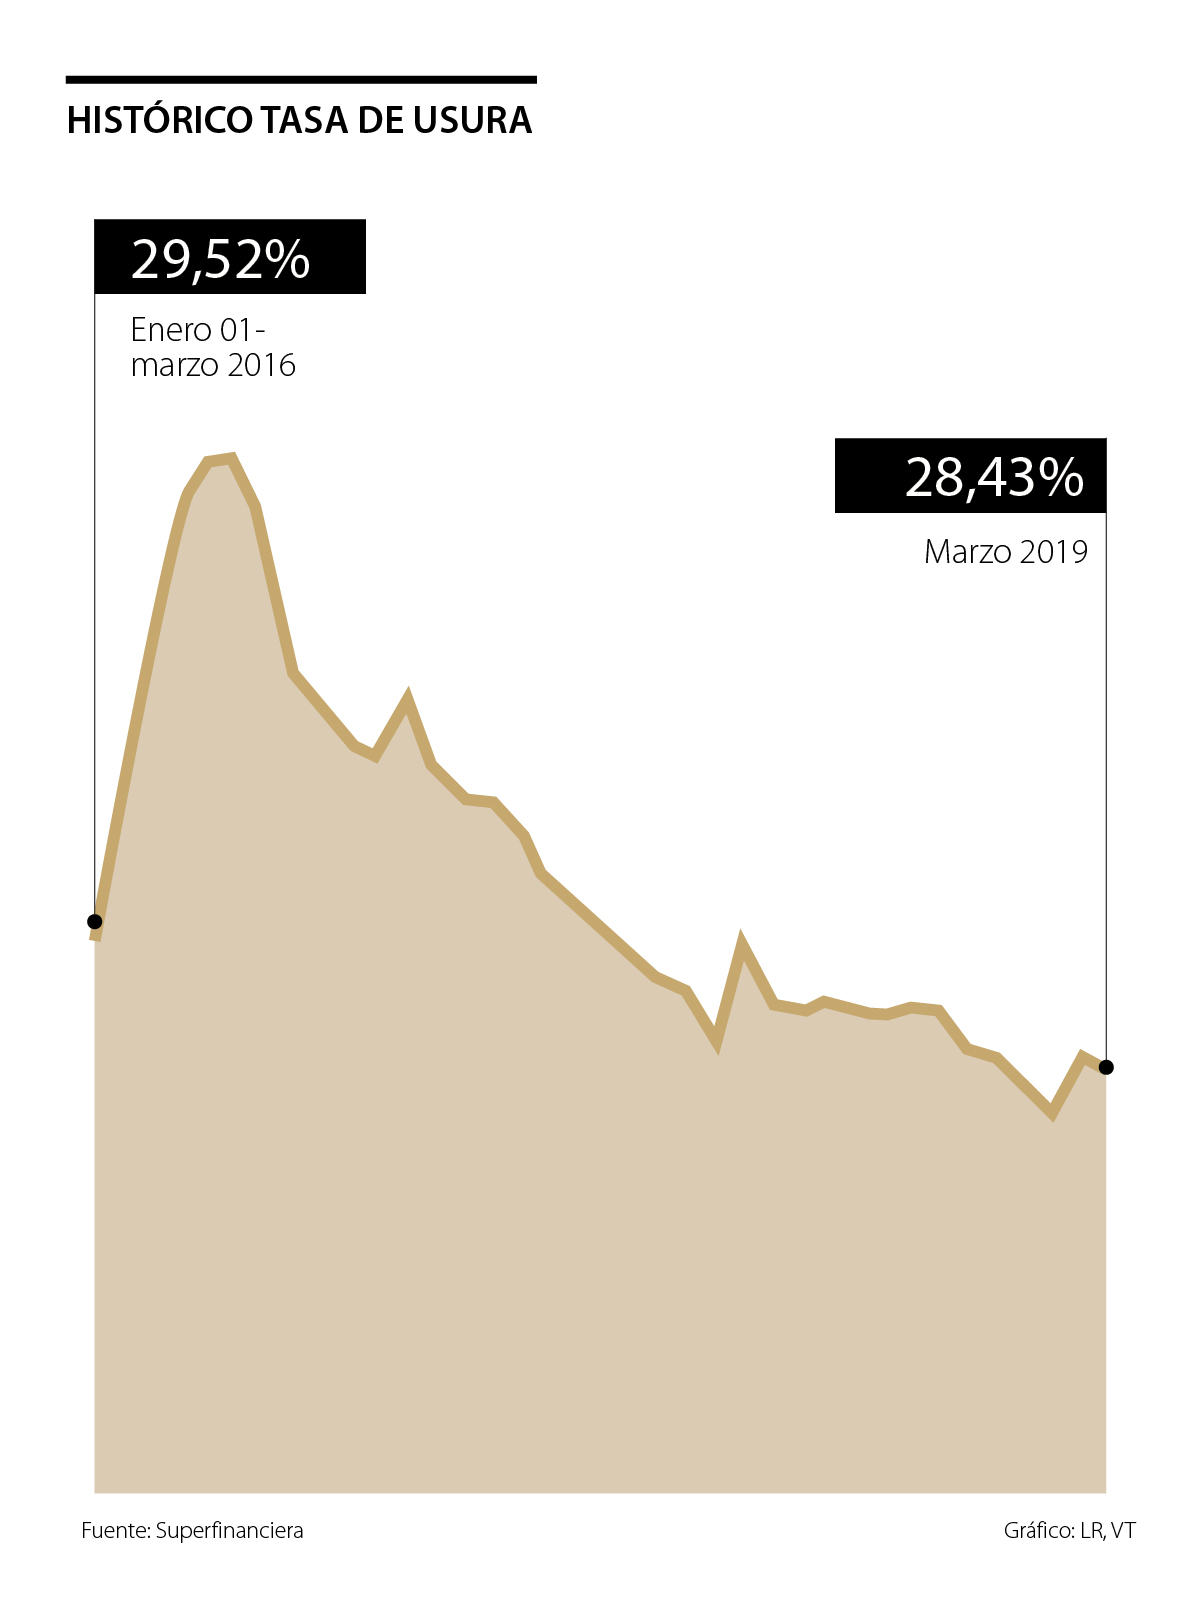
Crédito significa creer, “credere”. Es decir, su valor fundamental es la confianza. Le presto a aquel en quien confío, confío en aquellos que conozco, especialmente por su carácter y su comportamiento. Así como el tendero del barrio le fía a los vecinos que son “buena paga”, -precisamente- porque los conoce y confía en ellos; las entidades crediticias, ante la misma incertidumbre sobre la posibilidad de recuperar el dinero prestado, se aseguran estableciendo criterios claros y objetivos para evaluar quiénes están en capacidad de pagarles y quiénes no, incluyendo en su análisis el comportamiento histórico de sus deudores.
En un mundo hiperconectado, cada vez tenemos más información disponible sobre las personas, más elementos de juicio para evaluar su comportamiento y medir sus riesgos, generando evaluaciones más consistentes y menos subjetivas sobre el comportamiento de una persona. Eso es lo que permite establecer los “puntajes de crédito”, cuya finalidad es abaratar los costos de originación de un crédito, disminuyendo a su vez, los intereses para el deudor.
Dicho puntaje de crédito, permite establecer el nivel de riesgo del potencial deudor, midiendo la probabilidad del pago de su deuda. Es un proceso de mutuo beneficio, que le brinda seguridad al que presta, dándole acceso al crédito a la población, a tasas de interés razonables. Cuando se limita la información, el riesgo sube y los costos de originación de los créditos aumentan, encareciendo el crédito, desestimulando su consumo. Esto resulta especialmente problemático para la población más pobre que no tiene garantía distinta que la confianza que puede generar en el prestatario.
Un puntaje de crédito no tiene como intención reflejar el pasado y presente del individuo, sino evaluar una probabilidad hacia el futuro de pago de las deudas. Modificar los historiales de crédito, aunque pueda perseguir un fin loable, va a generar un efecto contraproducente. Una medida de esta naturaleza, no solo acabaría con los microcréditos, desestimula la bancarización, somete a la población más vulnerable a la usura y la violencia de los préstamos gota-gota, impidiéndoles salir del ciclo de pobreza, promoviendo la informalidad de nuestra economía.
Es necesario que desde el Congreso de la República se revisen estas iniciativas, con el fin de buscar alivios razonables para los deudores, sin afectar a los más pobres y a los “buena paga”, que terminarán asumiendo -injustamente- el costo del riesgo de los morosos, que en adelante tendrán un incentivo perverso para incumplir sus obligaciones.
Que no nos pase como en la edad media, que, por limitar la información, limitamos el crédito, sometiendo a la economía a un riesgo de desaceleración. Vivimos un momento crítico que necesita la estimulación del consumo y limitar el acceso al crédito, puede generar el efecto contrario.

Muy bien por el pragmatismo del ministro de Hacienda que puso las cosas claras en el nuevo presupuesto público, así no guste a muchos y otros malinterpreten su osadía

Es temporal. Nada de eso es para siempre. Pide ayuda, no temas en pedir ayuda. Intenta ver no el porqué a mí, sino el para qué. El tiempo no sana. Es lo que hacemos con el tiempo
En Brasil, el Banco Mundial estimó pérdidas de ingresos laborales por exclusión LGBTI+ de 94.400 millones de reales anuales: 0,8% del PIB. En 2026 señaló que, sin barreras laborales para las mujeres, muchos países podrían producir entre 15% y 20% más


