

MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


Esta modalidad de préstamo pone al banco como dueño mientras se paga el inmueble financiado; las tasas para el leasing habitacional van hasta 14,9% efectivo anual

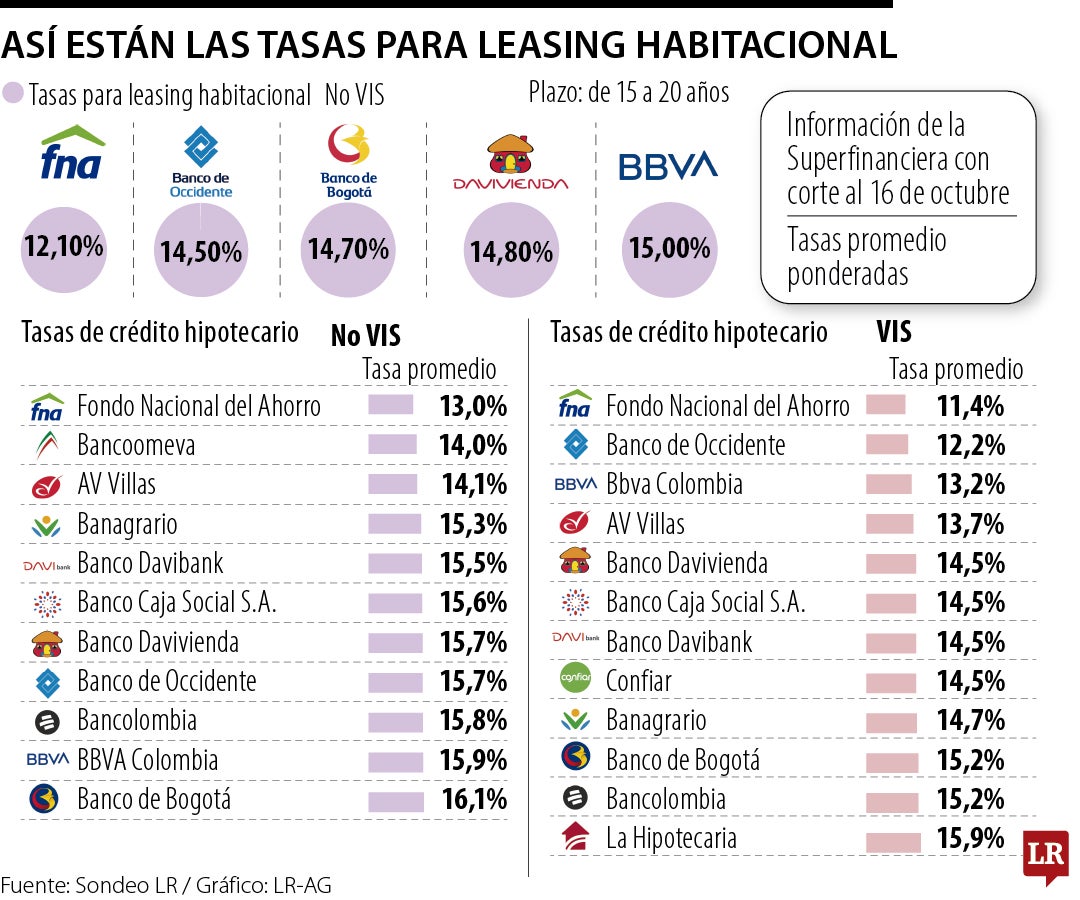
El leasing habitacional es una alternativa de financiación de vivienda que se da por medio de un contrato de arrendamiento, en el cual el banco tiene la vivienda a su nombre y permite que la persona pueda vivir en el inmueble a cambio de una cuota fija o un abono a capital constante durante un plazo. Las tasas promedio reportadas ante la Superintendencia Financiera de Colombia para esta modalidad inician en 12,1% E.A. y van hasta 14,9%.
Las cifras corresponden al 16 de octubre de este año, con un plazo de 15 a 20 años, para viviendas no VIS. Los bancos que tienen las tasas más bajas para esta modalidad son el Fondo Nacional del Ahorro, el Banco de Occidente y el Banco de Bogotá, con promedios ponderados de 12,1%, 14,47% y 14,73%.
También están reportados el Banco Davivienda y el Banco Bbva, que tienen tasas de 14,84% y 14,05%, respectivamente. Jairo Uribe, fundador de Planeación Financiera Colombia, afirmó que “en el leasing habitacional, la entidad adquiere la vivienda y el cliente paga unos cánones mensuales. Al finalizar, puede ejercer la opción de compra bajo las condiciones pactadas. Personalmente, podría ser mejor al crédito hipotecario porque la vivienda estaría a nombre de la persona”, dijo el experto.
Agregó que el leasing habitacional tiene una particularidad: presta más dinero a la persona, pues alcanza una financiación de hasta 90%. “Eso ayuda a los compradores, pero hay que revisar la capacidad de pago. En pocas palabras: con el leasing, el banco es el dueño y eso es algo bien importante a tener en cuenta”, dijo.
El comprador debe revisar las tasas que ofrece tanto el leasing como el crédito hipotecario.
Hay que tener presentes otras variables, como los ingresos, la cuota inicial, las condiciones ofrecidas y los objetivos que tiene cada persona. “Es recomendable comparar las tasas de interés, el plazo y los seguros. También está la posibilidad de que el préstamo sea en pesos o en UVR; para mí, es recomendable el primero. La mejor decisión no es comprar la vivienda más costosa porque el banco nos la financió, sino una que permita construir patrimonio sin sacrificar la tranquilidad financiera”, aseguró Uribe.

Bancolombia explica que en Colombia hay dos tipos de opciones. El primero es solo arrendamiento, en el cual el banco compra el inmueble a su nombre y lo arrienda por un tiempo. Al final, la persona lo entrega de vuelta. El segundo es el arrendamiento con opción de compra, a través del cual, al finalizar el contrato, se puede transferir el inmueble al nombre de la persona o un tercero.
Existen también dos modalidades: el leasing habitacional familiar y el leasing habitacional no familiar. Con el primero, se debe usar la vivienda para el uso de la persona y su familiar. El segundo puede ser usado para el usuario o para la modalidad de subarriendo.
En la Superfinanciera también se reportan las tasas promedio de las entidades en materia de crédito hipotecario. En el caso de las viviendas no VIS, el Fondo Nacional del Ahorro, Bancoomeva y AV Villas tienen las tasas más bajas,con 13%, 14% y 14,1% E.A., respectivamente.
“En el leasing, la entidad adquiere la vivienda y el cliente paga unos cánones mensuales. Al finalizar, puede ejercer la opción de compra bajo las condiciones pactadas”.
En el listado también están Banco Agrario, Banco Davibank, Banco Caja Social y Banco Davivienda, con tasas de 15,3%, 15,5%, 15,6% y 15,7%, respectivamente. En el listado continúa Banco de Occidente (15,7%); Bancolombia (15,8%); Bbva Colombia (15,9%); y Banco de Bogotá, con una tasa de 16,1%.
Para el caso de las viviendas VIS, las tasas de crédito hipotecario inician en 11,4% con el FNA, seguido por Banco de Occidente y Bbva Colombia, con indicadores de 12,2% y 13,2%. También están AV Villas, con 13,7%; Banco Davivienda y Banco Caja Social, con 14,5%; Banco Davibank y Confiar, también con 14,5%; Banco Agrario (14,7%); Banco de Bogotá (15,2%); Bancolombia (15,2%); y La Hipotecaria, con una tasa de 15,9%. Uribe recomienda que la persona no elija su vivienda a partir de cuánto le presta el banco, sino a partir de cómo podrá asumir las cuotas mensuales, sin importar la modalidad.

“Idealmente, la cuota no debería estar en alrededor de 30% por encima de los ingresos familiares, considerando también otras deudas existentes, los gastos de la casa y costos adicionales de comprar una vivienda, como administración y los impuestos asociados”.
El sueño de comprar vivienda propia, así como cualquier otra adquisición, siempre estará ligado al salario mensual. ¿Alguna vez se ha preguntado cuánto debe ganar cada mes para comprar una casa de $300, $500 y $1.000 millones? Para cada uno debe ganar $9,2, $15,4 y $30,8 millones, respectivamente. En el caso de una propiedad de $1.000 millones, los ingresos mensuales sugeridos aumentan a $30,8 millones para el crédito hipotecario y $34,1 millones para el leasing habitacional. La cuota inicial sería de $300 millones para el primero.

Marcello Galeano, CoFundador de Terrenta, prevé lanzar dos proyectos de inversión al mes y lograr el recaudo de fondos en tres semanas

La plataforma Accival Connect, desarrollada por Acciones & Valores, suma más de 950.000 transacciones y recaudos superiores a $257.000 millones

La divisa cerró la semana con un precio que no se veía desde hace cinco semanas, ubicándose en un valor de $3.158,62


