


MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


Acuerdos en parejas

Agregue a sus temas de interés
Definir si se tendrán cuentas compartidas y cómo se gestionarán las deudas y el ahorro son algunos puntos financieros necesarios
Síganos y léanos en Google Discover
Amor y Amistad no solo mueve el comercio y los planes en pareja, también puede abrir una conversación que suele quedar en segundo plano: cómo se maneja el dinero cuando dos personas comparten gastos, proyectos y responsabilidades.
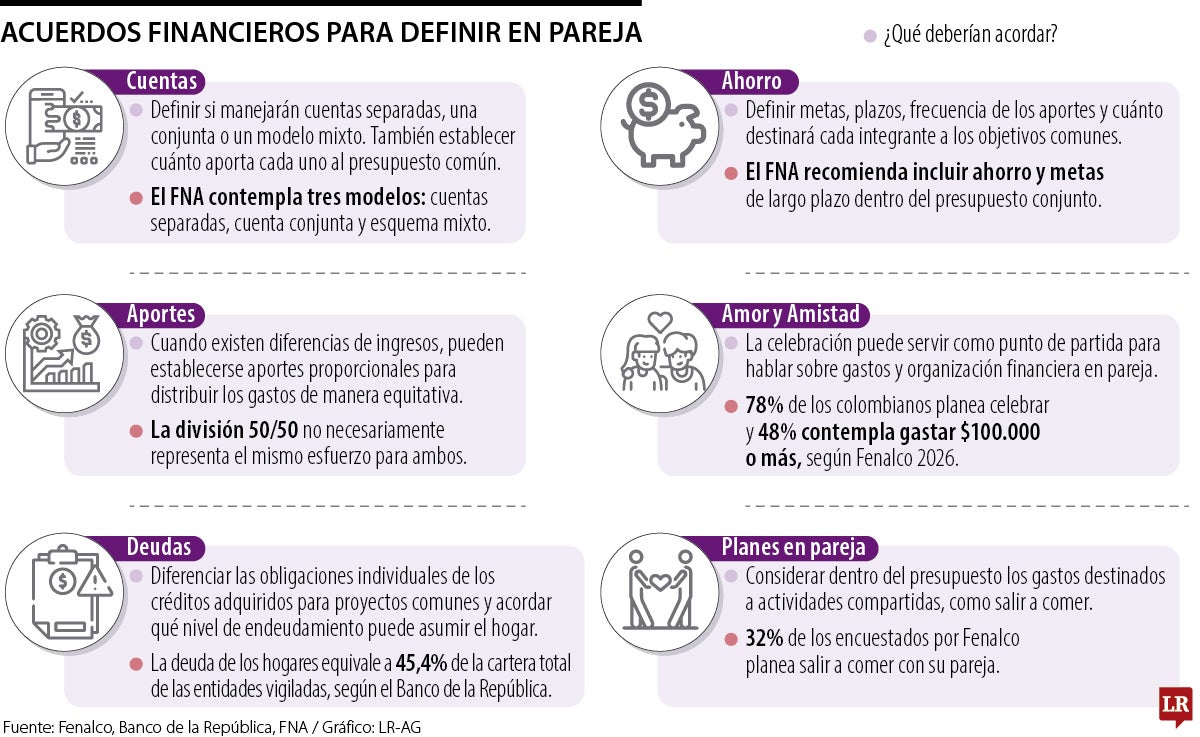
Según la encuesta de Fenalco para 2026, 78% de los colombianos planea celebrar esta fecha y 48% contempla gastar $100.000 o más, frente a 34% que tenía previsto ese presupuesto en 2025. Salir a comer con la pareja es el plan preferido por 32% de los encuestados, de forma que este espacio puede ser la oportunidad para hacer acuerdos financieros para fortalecer la relación.
Un primer punto a considerar es que la administración del dinero en pareja implica decisiones que van más allá de una cena o un regalo y se debe conocer cuál es la relación con el dinero de cada uno para definir cómo se distribuyen los gastos, qué obligaciones son compartidas y cuánto se destina al ahorro. Conocer estos puntos de forma previa puede evitar que las diferencias de ingresos o de hábitos financieros se conviertan en una fuente de tensión.

“La primera conversación es qué objetivos quieren tener los dos, qué quieren hacer en el corto, medio y largo plazo y ponerse de acuerdo en los gastos que van a compartir”.
Una de las principales decisiones es establecer cómo se pagarán los gastos. El Fondo Nacional del Ahorro plantea tres alternativas: cuentas separadas, una cuenta conjunta o un modelo mixto que combine ambas opciones. Bajo el modelo mixto, los integrantes pueden destinar una parte de sus ingresos a un fondo común para cubrir obligaciones como vivienda, servicios y otros proyectos, mientras conservan recursos en cuentas individuales para sus gastos personales.
Sobre los gastos, se debe tener en cuenta que dividirlos por igual no siempre representa el mismo esfuerzo, especialmente cuando existen diferencias de ingresos. Una alternativa es establecer aportes proporcionales a lo que recibe cada uno, de modo que ambos participen en el presupuesto de forma equitativa.
Las obligaciones financieras previas también deben ser parte de la conversación. Antes de asumir un crédito conjunto o destinar recursos del hogar a una deuda individual, es importante conocer el monto pendiente, la cuota, el plazo y las condiciones.

El Banco de la República reportó en junio de 2026 que la deuda de los hogares representa 45,4% de la cartera toral de las entidades vigiladas por la Superfinanciera, y advirtió que un mayor endeudamiento puede aumentar la vulnerabilidad ante cambios que afecten la capacidad de pago. La pareja debe diferenciar las obligaciones individuales de las adquiridas para proyectos comunes.
Mientras una deuda previa no necesariamente debe convertirse en un compromiso compartido, un crédito para vivienda u otro proyecto conjunto requiere definir desde el inicio cómo se pagarán las cuotas y cuánto aportará cada uno.
En ahorro, el acuerdo debe partir de definir las metas, el plazo y el aporte de cada persona. El FNA recomienda construir un presupuesto conjunto con objetivos de largo plazo, metas cuantificables y aportes periódicos.
Teniendo en cuenta que 70% de los problemas en pareja son por dinero, el sector financiero también le ha prestado atención al tema y por ejemplo, Skandia, junto con Womento, lanzaron ‘Terapias Financieras para Parejas’ para mejorar la relación con el dinero, tener herramientas prácticas, adoptar nuevos hábitos y hacer un plan de inversiones.
La celebración de Amor y Amistad mueve el consumo en Colombia, con 80% de los ciudadanos participando en la fecha, de acuerdo con Fenalco. En cuanto al presupuesto, 40% de los encuestados prevé gastar entre $50.000 y $100.000, 23% entre $100.000 y $200.000 y 15% más de $200.000. Entre las principales compras están los chocolates y productos de confitería, con 22%, y las comidas en restaurantes, con 20%. Para una pareja, una salida a comer puede representar entre $120.000 y $300.000, mientras un viaje nacional de fin de semana puede elevar el gasto hasta un rango de $400.000 a $800.000.

La Bóveda de la Cuenta Empresas tendrá una tasa de hasta 11,5% E.A. con un plazo de 180 días, con la posibilidad de que pymes y compañías pongan a rentar parte de su liquidez

Un estudio de KOA Compañía de Financiamiento reveló que el reto es que los adultos mayores no se queden rezagados ante su uso

Las 30 entidades que reportaron sus resultados ante la entidad alcanzaron unas utilidades consolidadas de $10,12 billones hasta el séptimo mes


