
MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


El gobierno de Abelardo De la Espriella presentó su primera reforma tributaria, con la que busca $40 billones más, entre nuevos impuesto y reducción del gasto público

Una de las modificaciones más relevantes está en el impuesto de renta empresarial. La propuesta plantea reducir la tarifa general de 35% a 33% para el año gravable 2027 y a 31% desde 2028.

Agregue a sus temas de interés
Aunque el proyecto de ley contempla cambios importantes en algunos de los puntos más débiles del sistema ante la Ocde, las brechas frente al bloque persisten
La Ley de Rescate tendría un efecto positivo aunque no suficiente sobre la posición de Colombia frente el bloque Ocde según la competitividad fiscal de su sistema tributario.
La iniciativa introduce cambios en rubros como el impuesto de renta empresarial, los mecanismos de depreciación de activos, la tributación al consumo y los incentivos a la inversión, aspectos que tienen un peso importante en el Índice de Competitividad Fiscal Internacional, Itci, elaborado por Tax Foundation.
Para la medición de 2026, Colombia se ubicó en el puesto 37 de 38 economías de la Ocde, con 47,3 puntos sobre 100, lo que la posicionó como el segundo sistema tributario menos competitivo de la organización, solamente por encima de Francia.
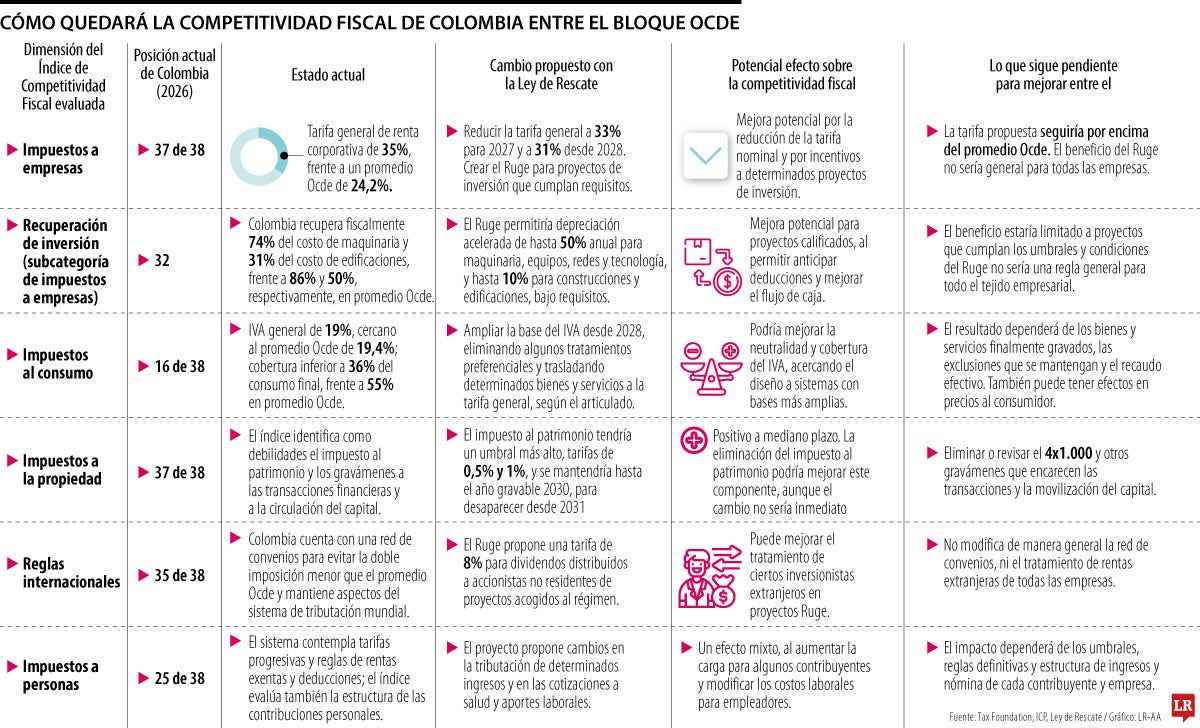
El país también registró el puesto 37 en impuestos a las empresas, 37 en impuestos a la propiedad, 35 en reglas internacionales, 25 en impuestos a las personas y 16 en impuestos al consumo.
El análisis del Instituto de Ciencia Política Hernán Echavarría Olózaga, ICP, basado en los resultados del índice, señaló que el principal rezago colombiano está en la forma en que grava el capital, tanto dentro de las empresas como en su acumulación y circulación.
Por ello, los cambios que propone el Gobierno podrían corregir algunas de las debilidades identificadas, aunque no necesariamente transformarían la posición general del país y el rezago frente al promedio del bloque Ocde persistiría en varias dimensiones.
Una de las modificaciones más relevantes está en el impuesto de renta empresarial. La propuesta plantea reducir la tarifa general de 35% a 33% para el año gravable 2027 y a 31% desde 2028. Esta modificación incidiría directamente en el indicador de la tarifa de renta empresarial, uno en el que Colombia más se raja actualmente.
Según Tax Foundation, Colombia tiene actualmente una de las tarifas corporativas más altas de la Ocde, con 35%, frente a un promedio de 24,2% para los países de la organización en 2026. En este indicador, el país ocupa el puesto 37 entre 38 economías.
Con la tarifa propuesta de 31%, Colombia reduciría la distancia frente al promedio de la organización de 10,8 a 6,8 puntos porcentuales; sin embargo, el recorte no es suficiente, seguiría ubicándose por encima de países como Chile, cuya tarifa corporativa es de 27%, y Costa Rica, con 30%, según la medición de 2026.
Para Vladimir Jiménez Puerta, abogado y director jurídico de Jiménez Puerta Legal, aunque la decisión de reducir la carga impositiva para las empresas hasta 31% es positiva, es todavía insuficiente frente a los estándares internacionales.
“Colombia debe avanzar gradualmente hacia tarifas más cercanas al promedio de la Ocde, sin comprometer la sostenibilidad de las finanzas públicas”, anotó, añadiendo que la competitividad del sistema no solo depende de la tarifa nominal del impuesto, “sino también de la carga tributaria efectiva, la simplicidad del sistema y la seguridad jurídica.
El objetivo no debe ser simplemente recaudar menos, sino crear condiciones para invertir más, generar empleo y ampliar sosteniblemente la base de contribuyentes”, dijo.

Otro frente en el que Colombia podría registrar avances es el relacionado con la recuperación de los costos de inversión. En el índice, este componente hace parte de la dimensión de impuestos corporativos y mide qué tan rápido pueden las empresas descontar fiscalmente el costo de maquinaria, equipos, construcciones y activos intangibles.
En este indicador, Colombia ocupa el puesto 32. El análisis del ICP señaló que las empresas colombianas recuperan fiscalmente 74% del costo de la maquinaria, frente a 86% del promedio de la Ocde, y 31% de las edificaciones, frente a 50% de la organización.
La Ley incorpora un cambio en este aspecto mediante el Ruge, que permitiría a los proyectos calificados aplicar depreciaciones aceleradas de hasta 50% anual para maquinaria, equipos, redes y tecnología, y de hasta 10% para construcciones y edificaciones.
En cuanto a la dimensión del impuesto al consumo, la propuesta tributaria amplia el IVA, lo que podría mejorar la calificación en este rubro. Colombia ocupa el puesto 16 entre 38 países de la Ocde en impuestos al consumo, con una tarifa de IVA de 19%, cercana al promedio de 19,4%; sin embargo, el impuesto cubre menos de 36% del consumo final, frente a 55% en la organización, por exclusiones y exenciones.
La propuesta del Gobierno busca ampliar la base gravable desde 2028, al eliminar la tarifa de 5%, y trasladar algunos bienes y servicios a la tarifa general. Esto podría mejorar la neutralidad del sistema.
En impuestos a la propiedad, Colombia ocupa el puesto 37 en el Índice, siendo una de las grandes problemáticas. El proyecto, propone convertir el impuesto al patrimonio en un tributo transitorio que se aplicaría únicamente entre 2027 y 2030, en lugar de ser permanente. Además, la propuesta eleva el umbral mínimo para comenzar a pagarlo de 72.000 UVT a 95.500 UVT.
Colombia ocupa el puesto 35 en tributación internacional y cuenta con 16 convenios para evitar la doble imposición, frente a un promedio de 75 en la Ocde. Frente a ello, el Ruge plantea una tarifa de 8% para dividendos distribuidos a accionistas no residentes.
En renta de personas naturales, Colombia ocupa el puesto 25 dentro del índice. La iniciativa contempla nuevos tramos de tributación y ajustes a las rentas exentas y deducciones.
El impuesto al patrimonio es uno de los rubros donde Colombia se aleja más de los miembros Ocde, pues de 38, solo cuatro lo conservan: Colombia, Noruega, España y Suiza. La Ley propone eliminarlo hacia 2030, una medida que Jiménez Puerta considera acertada.
“El impuesto al patrimonio grava la riqueza acumulada, independiente de su rentabilidad. Puede desestimular el ahorro, la inversión y la formación de capital. Se necesita un sistema que incentive la generación de riqueza y no que castigue su acumulación”, concluyó.

El nuevo régimen propuesto por el gobierno nacional plantea umbrales diferenciados en los montos que cada sector debería invertir

La reducción empezaría en el año gravable 2027, con una tarifa de 33%

La propuesta busca pasar de 209 a 104 entidades, el plan contempla fusionar cuatro ministerios en dos, crear nuevas carteras y reorganizar superintendencias


