MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


El impuesto de renta para las empresas disminuiría.

Agregue a sus temas de interés
La reducción empezaría en el año gravable 2027, con una tarifa de 33%
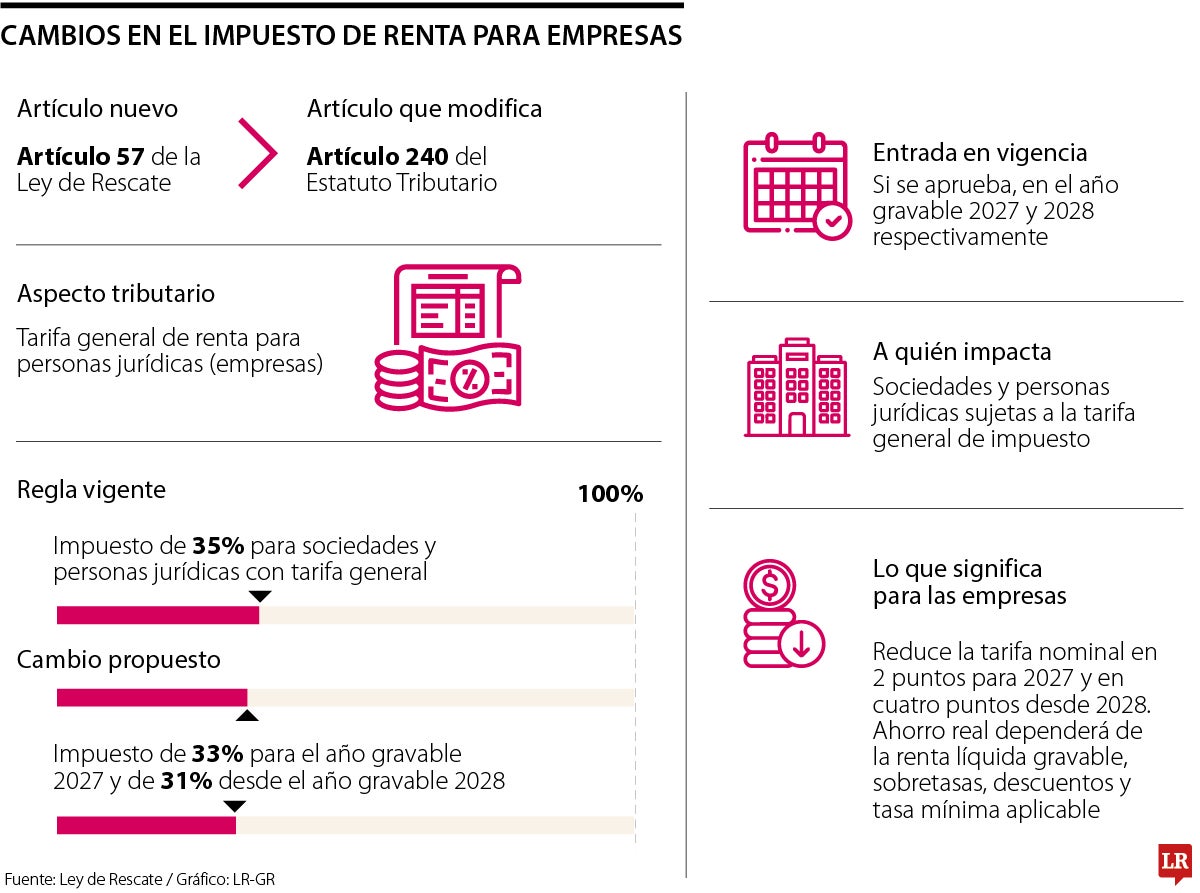
El Título III de la Ley de Rescate Económico presentada a la Cámara de Representantes el pasado 29 de octubre contempla medidas para promover la economía, entre ellas, una reducción gradual de la tarifa de impuesto de renta para las empresas. La iniciativa plantea que la tarifa, que actualmente se encuentra en 35%, baje a 33% para el año gravable 2027 y llegue a 31% a partir de 2028.
La modificación está contemplada en el artículo 57 del proyecto, que llegaría a modificar el artículo 240 del Estatuto Tributario; en total, supondría una reducción de cuatro puntos porcentuales frente a la tarifa actual, esto a partir de 2028.
El objetivo de la medida sería disminuir la carga tributaria sobre las sociedades, mejorar las condiciones para la inversión y fortalecer la competitividad empresarial.
Uno de los puntos importantes de la propuesta es que la reducción se hará de forma gradual, con una reducción inicial de dos puntos porcentuales para el año gravable 2027 y otros dos puntos porcentuales para 2028. Así, de entrar en vigor, la tarifa de 33% se aplicaría al año gravable 2027, mientras que la de 31% comenzaría a regir en 2028. De esta manera, las sociedades pasarían de pagar $35 por cada $100 de renta gravable a pagar $31 cuando se complete el ajuste, en 2028.
Juan José Becerra, abogado tributarista y director de Becerra Legal, explicó que la propuesta aplica para “las sociedades nacionales y asimiladas sometidas a la tarifa general del art. 240 ET. Quedan por fuera de la rebaja plena el sector financiero, que conserva la sobretasa de cinco puntos entre 2027 y 2030 (38% en 2027, 36% en 2028-2030), y las sociedades con tarifas especiales que el Estatuto mantiene (zonas francas, usuarios industriales y regímenes como Zese o Zomac)".
“La rebaja de puntos favorece más, en monto absoluto, a las empresas con mayores utilidades gravables. Para las mipymes, el alivio de renta puede verse neutralizado por el mayor costo laboral”.
El impacto se puede observar en un ejercicio con una compañía que tenga una renta líquida gravable de $1.000 millones. Con la tarifa actual de 35%, su impuesto sería de $350 millones. Con la reducción propuesta, pagaría $330 millones en 2027 y $310 millones desde 2028. Para 2027 el ahorro será de $20 millones, y para 2028, de hasta $40 millones; sin embargo, el impacto económico no será igual para todas las organizaciones.
Según el abogado Becerra, la disminución del impuesto de renta propuesta favorece, en monto absoluto, a las empresas con mayores utilidades gravables.
“Para muchas mipymes, el alivio de renta puede verse neutralizado o superado por el mayor costo laboral de 2027: fin de la exoneración de aportes para salarios sobre 3 Smlmv y cotización progresiva del trabajador a salud. El efecto neto depende de la estructura de nómina de cada compañía”, explicó.
En cuanto a los impactos futuros en el tejido empresarial que tendría la aprobación del paquete tributario, el experto explicó que una menor tarifa de impuesto mejora la rentabilidad y acercaría a Colombia al promedio regional, favoreciendo la retención y atracción de capital, algo que estaría reforzado con la propuesta del Ruge, que ofrece tarifas de 20% o 26% a inversiones nuevas de gran escala.
Aún así, como mencionó Becerra, las nuevas inversiones que entren al país tendrán que analizar el paquete completo, donde habrá una mayor carga en renta de personas naturales y en nómina, lo que podría matizar el estímulo que entrega una reducción del impuesto de renta. Así, el efecto en el impulso de la empresa privada dependerá del texto final que se apruebe en el Congreso.

La propuesta del Gobierno bajaría el nivel de ingresos a partir del cual se empieza a pagar el impuesto y reduciría los beneficios a contribuyentes


