MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


A qué destinar la prima

Agregue a sus temas de interés
Revisar las deudas, construir un fondo de emergencia y anticipar los gastos de enero son algunas de las claves para aprovechar la prima de diciembre
La prima de fin de año que reciben los trabajadores formales en Colombia puede convertirse en un alivio financiero para comenzar 2027 con mayor tranquilidad. Sin embargo, antes de destinarla a regalos, viajes o celebraciones, conviene revisar las obligaciones pendientes y anticipar los gastos de enero. La clave está en definir desde ahora qué necesita cada hogar y cómo distribuir este ingreso extraordinario.

Ahorro, pago de deudas e inversión son las tres alternativas que se pueden evaluar, dependiendo de la situación económica de cada persona. Para Daniel Alfredo Reales Paba, economista de la Universidad de los Andes, el primer paso es revisar las obligaciones financieras y el dinero disponible para afrontar imprevistos. Según explicó, hay que comenzar por dos aspectos: “mirar cuánto cuesta lo que debemos y con qué plata contamos si pasa algo”.
Cuando existen deudas costosas, como saldos pendientes en tarjetas de crédito o préstamos de libre inversión, utilizar una parte de la prima para reducirlas puede ser una decisión conveniente. Reales Paba explicó que una deuda cara es aquella cuyos intereses superan lo que podría ganarse con ese mismo dinero en una alternativa de ahorro o inversión de bajo riesgo.

Por ejemplo, si una tarjeta cobra una tasa de 25% efectivo anual y una cuenta de ahorro ofrece un rendimiento de 10% anual antes de impuestos, generalmente resulta más conveniente abonar a la deuda. Además, advirtió que “que la cuota sea bajita no significa que la deuda sea barata”, pues el crédito podría estar diferido a muchos meses.
Si las deudas están bajo control, otra posibilidad es fortalecer un fondo de emergencia que permita afrontar situaciones inesperadas, como la pérdida de ingresos o un gasto necesario no presupuestado. El economista señaló que la referencia habitual es acumular entre tres y seis meses de gastos básicos, no de salario.
Así, si una persona necesita $2 millones mensuales para cubrir sus necesidades esenciales, su meta estaría entre $6 millones y $12 millones. Sin embargo, aclaró que esta reserva se construye progresivamente y que los hogares con ingresos inestables o personas a cargo podrían necesitar un respaldo mayor.
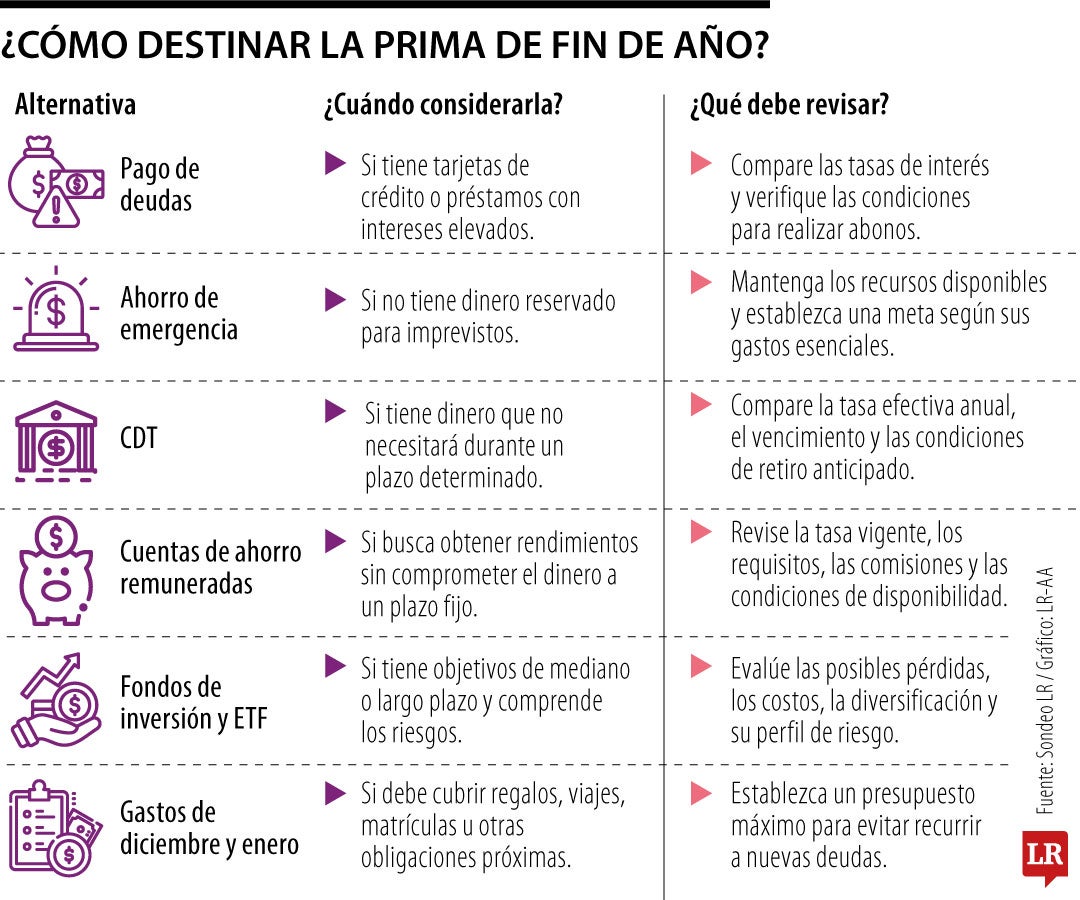
También es importante diferenciar los gastos previstos de las emergencias. Las matrículas, los seguros y otros pagos que llegan en enero deben presupuestarse por separado, pues son obligaciones conocidas que pueden consumir una parte importante de la prima. “La idea es cubrir lo que viene, tener un respaldo y bajar las deudas caras antes de comprometer plata en inversiones”, explicó Reales Paba. Esta distribución permite atender los compromisos inmediatos sin destinar todo el ingreso al pago de créditos ni quedarse sin recursos disponibles.

La distribución concreta depende de cada situación. Para una persona que recibe una prima de $3 millones, tiene una deuda costosa y todavía no cuenta con ahorros, el economista propone reservar $300.000 para los gastos de enero, guardar $1 millón como primer respaldo, abonar $1,5 millones a la deuda y destinar $200.000 a los gastos personales de diciembre. En cambio, alguien sin deudas, pero sin ahorros, podría separar $500.000 para enero, ahorrar $2 millones para emergencias, destinar $300.000 a una meta como un curso y reservar $200.000 para las celebraciones.
Para quienes ya tienen un fondo de emergencia suficiente y no mantienen deudas costosas, existe mayor margen para invertir. En ese escenario, el economista plantea reservar $500.000 para gastos adicionales de enero, destinar $2 millones a una inversión asociada con una meta concreta y dejar otros $500.000 para vacaciones o regalos. Antes de elegir productos como certificados de depósito a término (CDT), cuentas de ahorro remuneradas o fondos de inversión, es importante comparar las tasas, los plazos, la disponibilidad del dinero y los riesgos, según el momento en que se necesitarán los recursos.

La recomendación es comenzar la planeación desde octubre, calcular el valor esperado de la prima, revisar las tasas de interés de las deudas y elaborar un presupuesto para diciembre y enero. Los montos propuestos son ejemplos que deben adaptarse a los ingresos y compromisos de cada hogar.
Como concluyó Reales Paba, se trata de evitar dos extremos: “esperar a reunir todo el fondo mientras paga intereses altísimos, pero tampoco pagando deudas hasta quedarse sin cómo responder a una emergencia”. De esta manera, la prima puede contribuir a comenzar 2027 con mayor estabilidad financiera y menos presión sobre el presupuesto mensual.


