
MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


Así se han movido las tasas de los bonos TES en el último año

Agregue a sus temas de interés
Las tasas de los TES se encuentran en niveles históricamente altos a lo largo de toda la curva de rendimientos, por ejemplo, Los títulos a un año registran 12,13%

La crisis fiscal cada vez le pasa más factura a la Nación. Las tasas a las que el mercado le presta al Gobierno ya superan 13% en los TES a 10 años, mientras que los CDS a cinco años, que miden el costo de protegerse frente al riesgo de incumplimiento de la deuda soberana, también repuntan. Ambos indicadores reflejan una mayor percepción de riesgo sobre las finanzas del país, luego de la aprobación del Presupuesto General de la Nación de 2027, por $634,9 billones.
Los datos más recientes del Banco de la República, con corte al 16 de octubre, muestran que las tasas de los TES se encuentran en niveles históricamente altos a lo largo de toda la curva de rendimientos. Los títulos a un año registran una tasa de 12,13%, los de cinco años alcanzan 12,93% y los de 10 años ya se ubican en 13,18%.
José Roberto Acosta, exdirector de Crédito Público, explicó que el mercado esperaba un presupuesto ajustado a la baja, pero que quedó decepcionado por el aumento que terminó de materializarse con su aprobación en el Congreso.
“Se engaña trasladando cerca de $10 billones de falsa reducción del servicio de la deuda pública, pues no es reducción, sino que se difiere en más años, para mañosamente inflar un mayor gasto corriente o primario del Estado”, dijo.

El economista señaló que las reducciones en el servicio de la deuda pública no generan espacio fiscal para aumentar el gasto. “Haberlo hecho de forma tan antitécnica será mal visto por las calificadoras de riesgo, pues se incrementa el saldo fiscal primario (aquel que no tiene en cuenta la deuda pública) y eso hace más insostenibles los ya elevados niveles del pasivo de la Nación”, explicó.
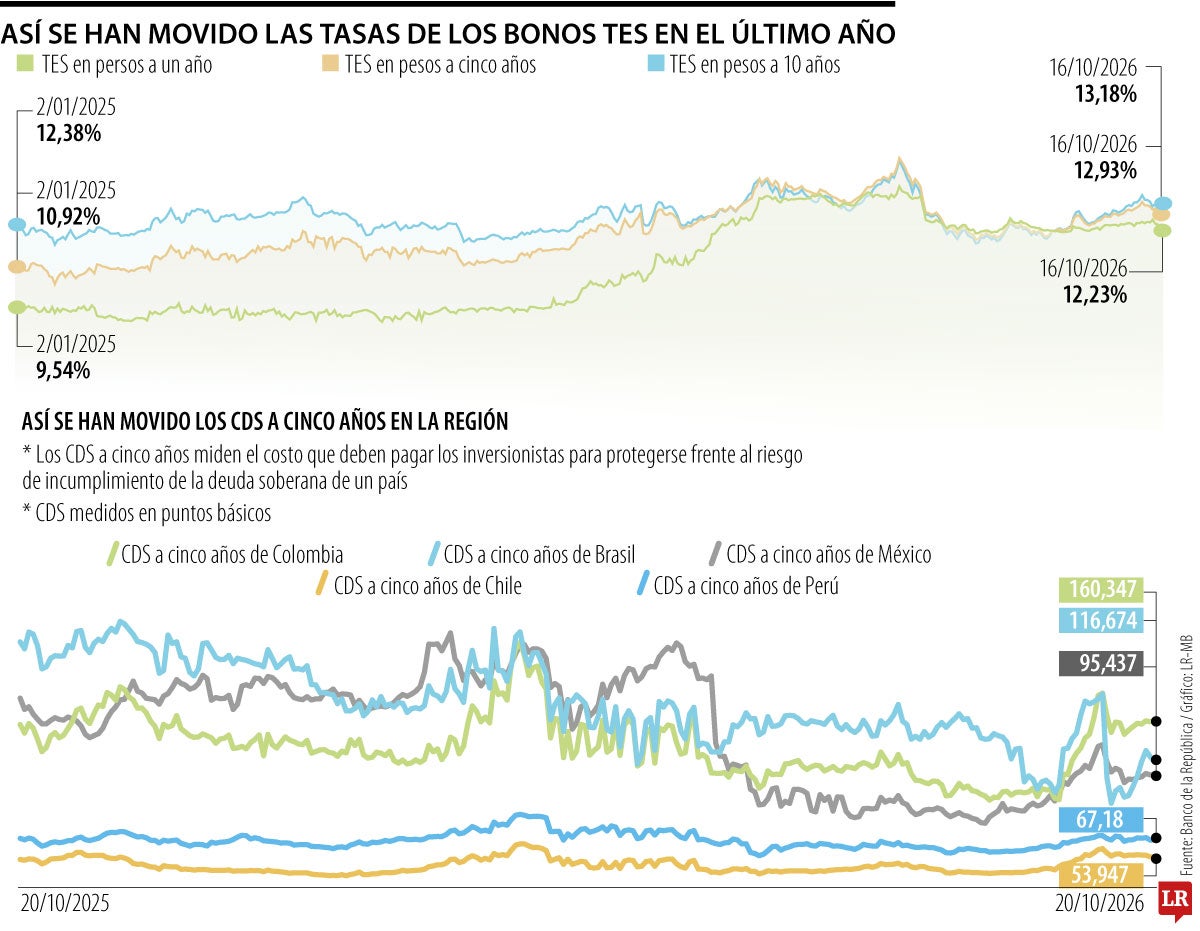

Pero, como dice el refrán, si por allá llueve, por acá no escampa. El riesgo país, medido a través de los CDS a cinco años, también ha repuntado, especialmente desde que se conoció el nuevo monto del Presupuesto General de la Nación de 2027, en agosto.
Los datos de Bloomberg, con corte al 20 de octubre, muestran que los CDS a cinco años de Colombia se ubicaron en 160,34 puntos básicos. Con este resultado, Colombia registra el mayor costo de protección frente al riesgo de incumplimiento de la deuda soberana entre los cinco países analizados, con una diferencia de 43,67 puntos básicos frente a Brasil, cuyos CDS se ubicaron en 116,67 puntos básicos. Le siguen México, con 95,43 puntos básicos; Perú, con 67,18; y Chile, con 53,94 puntos básicos.
Diego Montañez-Herrera, profesor y analista económico de la Universidad Eafit, explicó que este comportamiento del riesgo país también tiene una explicación internacional. “Hemos visto un aumento del riesgo soberano también fuera de América Latina (Francia es un buen ejemplo) y el propio FMI advierte que las preocupaciones fiscales y las mayores tasas de financiación están presionando los rendimientos soberanos en distintas economías”.
Sin embargo, señaló que, si el fenómeno respondiera exclusivamente a factores globales, Brasil, México, Perú y Chile deberían mostrar un comportamiento similar al de Colombia, algo que no está ocurriendo. Esto evidenciaría la incidencia de factores internos en el repunte del riesgo soberano colombiano.
“El aumento del gasto primario y del déficit primario, implica mayor emisión de deuda pública y, por esa mayor oferta de deuda, un aumento de su tasa interés de captación”.
“Falta credibilidad sobre la corrección futura: ingresos realistas, control del gasto, menores necesidades de financiación y una deuda que muestre trayectoria de estabilización”.
“¿Qué está mirando el mercado? Principalmente, la trayectoria fiscal, cuánto necesita financiar el Gobierno, a qué costo puede hacerlo y, sobre todo, qué tan creíble ve el ajuste hacia adelante. El mercado no está poniendo precio únicamente al déficit de 2026; está tratando de anticipar si en los próximos años la deuda se estabiliza y si el país podrá financiarla sin tener que pagar primas mayores”, afirmó.
Montañez explicó que la situación fiscal está pesando bastante, pero que el caso de Brasil demuestra que no basta con mirar el tamaño del déficit. “¿Qué falta? Credibilidad sobre la corrección futura: ingresos realistas, control del gasto, menores necesidades de financiación y una deuda que muestre una trayectoria de estabilización”, concluyó.

Pese al resultado negativo de agosto, la economía acumuló un crecimiento de 2,3% entre enero y agosto

El mecanismo está orientado principalmente a micros y pequeñas empresas que generen nuevos puestos de trabajo para mujeres y jóvenes

Con la construcción del PND ‘Colombia, La Patria Milagro’, serán 17 PND desde el Gobierno de Lleras Camargo


