

MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


¿Cómo funcionarán las Obras por Impuestos para la reconstrucción del terremoto?
Para la reconstrucción, el Gobierno definió 10 frentes de inversión que buscan responder a las principales afectaciones generadas por el sismo
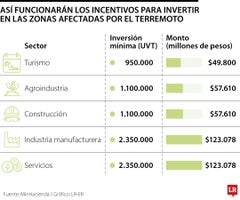
Recientemente el Gobierno expidió el Decreto Legislativo 1389 de 2026, con el que creó una modalidad especial de Obras por Impuestos para financiar la reconstrucción de los territorios afectados por el terremoto sufrido el pasado 10 de agosto. La reconstrucción de las ciudades y municipios, cuyo costo se estima entre $30 billones y $40 billones, podría tardar hasta seis años.
La medida, expedida por el Departamento Nacional de Planeación, DNP, permitirá que contribuyentes con ingresos brutos fiscales iguales o superiores a 33.610 UVT, equivalentes a cerca de $1.760 millones, participen en la ejecución de proyectos de infraestructura pública.
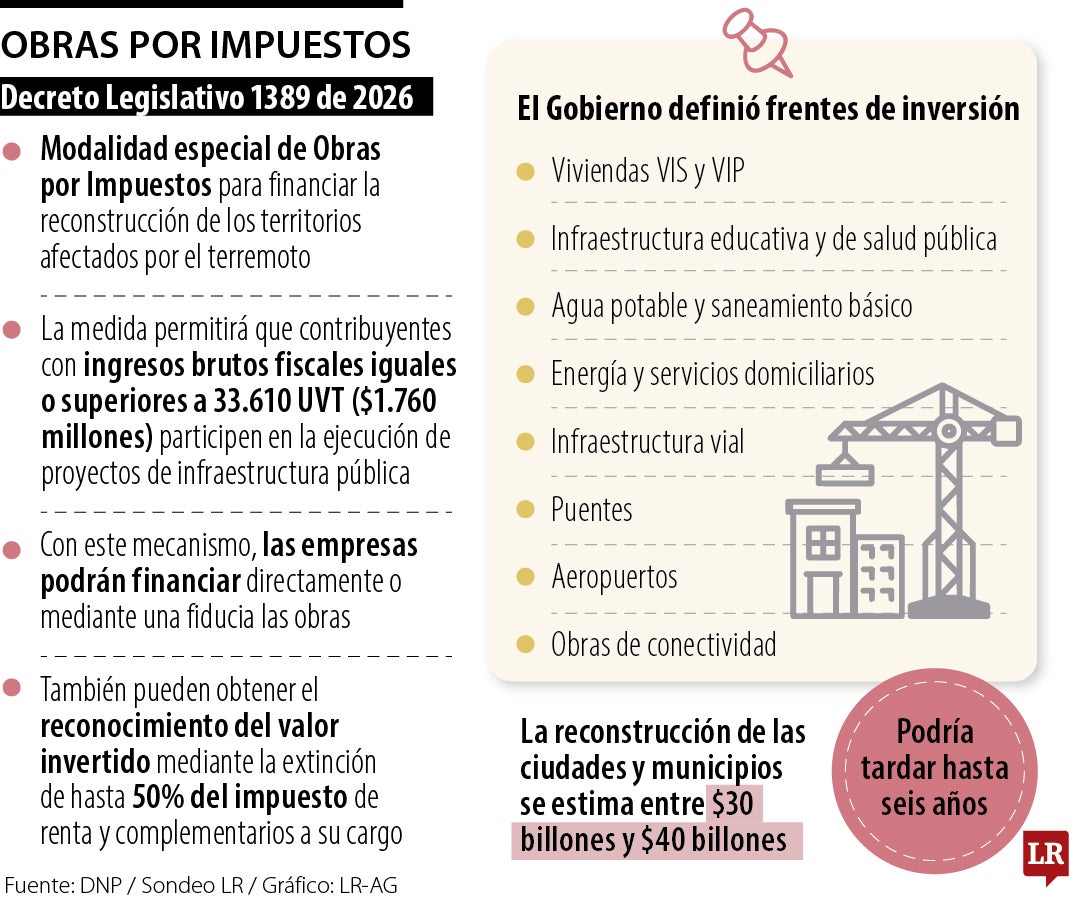
A través de este mecanismo las empresas podrán financiar directamente o mediante una fiducia las obras y obtener el reconocimiento del valor invertido mediante la extinción de hasta 50% del impuesto de renta y complementarios a su cargo.
Para la reconstrucción, el Gobierno definió 10 frentes de inversión que buscan responder a las principales afectaciones generadas por el sismo. Entre ellos están los proyectos de vivienda de interés social, VIS, y vivienda de interés prioritario, VIP, infraestructura educativa y de salud pública, agua potable y saneamiento básico, energía y servicios domiciliarios, así como infraestructura vial, puentes, aeropuertos y otras obras de conectividad.
La lista también contempla inversiones en tecnologías de la información, bienes públicos rurales, infraestructura productiva y deportiva, además de proyectos relacionados con la gestión del riesgo de desastres. De esta manera, las empresas podrán dirigir los recursos hacia distintos componentes de la recuperación de los municipios afectados, de acuerdo con las necesidades de infraestructura y servicios que sean identificadas por las autoridades.
Cabe aclarar que esta medida no reemplaza el régimen ordinario de Obras por Impuestos, sino que crea una modalidad especial y temporal debido a la emergencia. De acuerdo con Lisandro Junco, exdirector de la Dian, el objetivo es canalizar inversión privada hacia la reconstrucción de los municipios comprendidos dentro de la emergencia. Una de las diferencias frente al mecanismo vigente es que esta modalidad no estará limitada a territorios clasificados como Zomac o Pdet, sino que podrá aplicarse en las zonas afectadas por el terremoto.
Para acceder al mecanismo, sin embargo, no es suficiente con que la empresa supere el umbral de ingresos. El proyecto que se pretenda financiar deberá estar ubicado en alguno de los 16 departamentos declarados en emergencia y ser de naturaleza pública. La afectación que debe acreditarse corresponde al territorio, la infraestructura o los beneficiarios, por lo que el contribuyente no tiene que haber sido directamente afectado por el terremoto para participar.
Además, las empresas no podrán utilizar esta modalidad para reconstruir, reforzar o mejorar activos propios o destinados a uso particular.
En el caso de los proyectos de vivienda, estos deberán ajustarse al manual operativo que expidan la Agencia de Renovación del Territorio, ART, y el DNP, que establecerá los criterios para seleccionar a los hogares beneficiarios.


