
MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


Agregue a sus temas de interés
Ximena Cadena, investigadora de Fedesarrollo, explicó su propuesta para ajustar el cálculo de la tasa de usura con el fin de que más personas accedan al crédito formal

El debate sobre si restringir a los bancos de cobrar un interés más alto con la tasa de usura genera exclusión financiera volvió con la propuesta del CEO de Nubank, David Vélez, de eliminar este tope. Ximena Cadena, investigadora de Fedesarrollo, explicó su propuesta para que la tasa de usura no sea un factor de exclusión a partir de un estudio en el que se concluye que la vía es modificar la forma de calcular el tope separando crédito consumo y comercial.
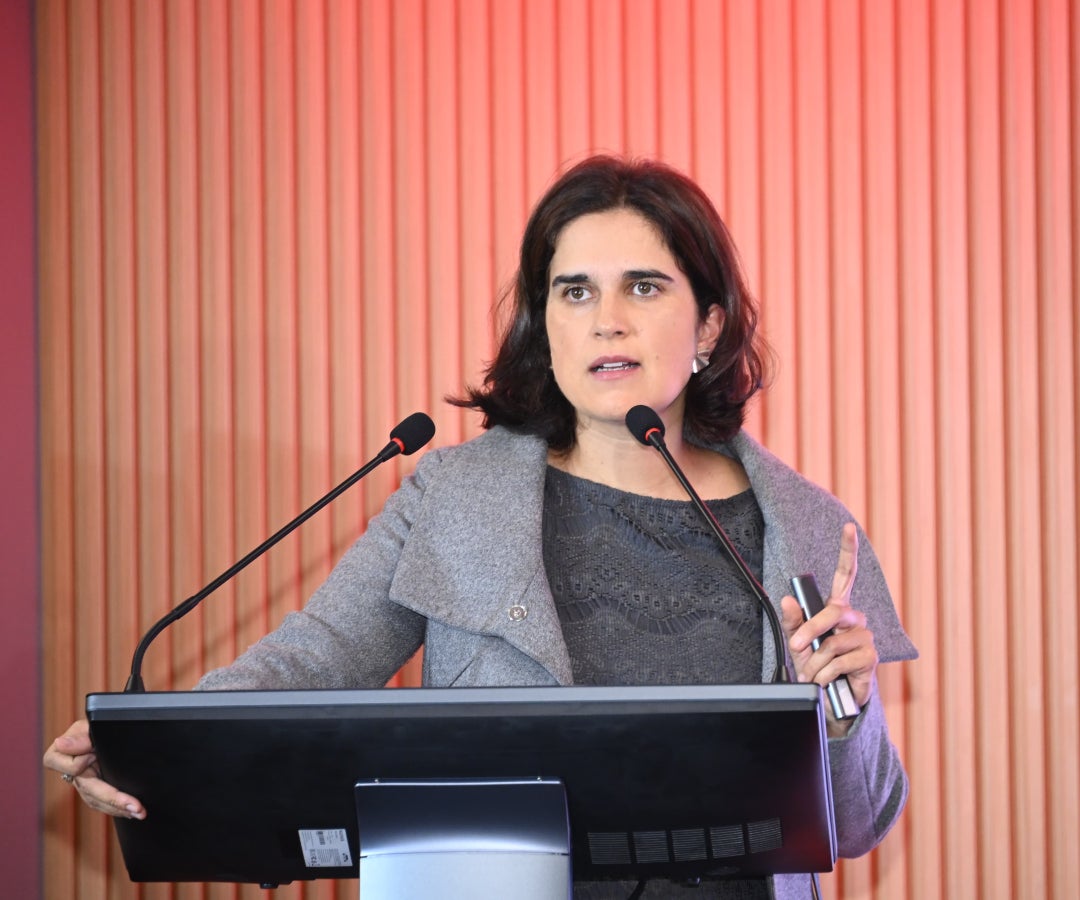
La lógica de que un tope más restrictivo genera exclusión en personas de bajos ingresos porque terminan acudiendo al crédito informal es real, hay evidencia. En el estudio de Fedesarrollo encontramos que los cambios metodológicos implementados en 2023 redujeron la tasa tope y se disminuyó la cartera de consumo entre 9% y 13%. Esto implicó una reducción de entre 1,5 y 2 millones de créditos anuales. La intención de proteger a ciertos usuarios termina por excluir a otros.
La discusión sobre eliminarla por completo es políticamente compleja. Lo fundamental es analizar cuál es la mejor manera de calcular el tope para proteger al consumidor, aprovechar la competencia que han traído nuevos actores al sistema financiero y reflejar de manera precisa las condiciones del mercado.

Si el tope es excesivamente restrictivo para todos, las entidades cobran el mismo precio, mientras que un margen para la competencia permite reducir precios, como ha ocurrido en la captación de CDT. El propósito debe ser calcular la tasa de forma que los usuarios con mayor riesgo puedan acceder a crédito formal sin quedar excluidos.
Los cambios metodológicos de 2023 fueron contrarios al objetivo de mayor inclusión financiera. Históricamente, la tasa de usura se fijaba en 1,5 veces el promedio de las tasas de interés del mercado. Los cambios de 2023 redujeron artificialmente dicho tope mediante varios mecanismos que redujeron la tasa en cinco puntos porcentuales, restringiendo el acceso al crédito a personas de menores ingresos.

“La tasa de usura no ha funcionado en ningún país del mundo, y tampoco ha funcionado en otras industrias donde el gobierno decide por decreto el precio justo”.

Separar la cartera de consumo de la comercial para el cálculo del tope. Debería mantenerse la tasa de usura exclusivamente para proteger a las personas naturales en créditos de consumo, utilizando un promedio simple de las tasas de consumo y eliminando la tasa de usura para el crédito comercial, el cual cuenta con dinámicas y niveles de competencia distintos.
En segundo lugar, excluir del cálculo los créditos subsidiados, y establecer categorías según perfiles de riesgo y montos de crédito. Al permitir que la tasa de interés retribuya adecuadamente el riesgo asumido por la entidad bancaria, se evitan cobros excesivos sin generar la exclusión al crédito formal.
Al separar la cartera comercial, la tasa subiría algo más de cinco puntos. Sin embargo, no sería un alza para todos los usuarios, muchos pagan tasas por debajo del tope por la competencia bancaria y para la población actualmente excluida, con un tope alto ingresarán al sistema con mejores tasas que las informales.

Economista de la Universidad de los Andes con maestría en Asuntos Públicos de Princeton University. Ha enseñado en la maestría en Políticas Públicas de la Universidad de Chicago y en la facultad de economía de la Universidad de los Andes. Fue subdirectora de Fedesarrollo entre 2019 y julio de 2026.
Fue viceministra general de Hacienda entre 2015 y 2017, directora de la Encuesta Longitudinal de la Universidad de los Andes, gerente de investigaciones en la Universidad de Harvard y trabajó como asesora de la Dirección de Política Macroeconómica del Ministerio de Hacienda.

Los reportes de Fasecolda han presentado un aumento de 5,3%, en el corte número 8 del numero de reclamciones por el sismo

De acuerdo con la información publicada, el proceso todavía debe cumplir las condiciones necesarias para su perfeccionamiento y cierre

La alianza contempla una línea de crédito con préstamos de hasta $300 millones por empresa, plazos de hasta 72 meses y cuatro meses de gracia


