MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


Cifras de inclusión financiera.

Agregue a sus temas de interés
Con corte al año pasado, 96,5% de los adultos en Colombia contaban con al menos un producto de depósito y 20,3 millones tenían uno de crédito formal en el sistema
La inclusión financiera todavía tiene retos, pero está dando pasos y el sector muestra optimismo. Según Asobancaria, en Colombia hay 39,24 millones de personas adultas y, con corte a 2025, 38,1 millones tenían acceso al sistema financiero, equivalentes a 97% de esta población. De ese total, 37,9 millones contaban con al menos un producto de depósito, lo que representa 96,5% de los adultos. Sin embargo, el acceso al crédito continúa siendo menor: 20,3 millones de personas, equivalentes a 51,6%, tenían al menos un producto de crédito o financiación formal.
Las cifras, obtenidas también del Reporte de Inclusión de Banca de las Oportunidades y la Superfinanciera, muestran que durante 2025 al menos 3,15 millones de adultos salieron del mercado de crédito formal por incumplimiento de sus obligaciones. En contraste, 1,18 millones ingresaron por primera vez al sistema y otros 1,49 millones lograron reincorporarse. El balance entre las salidas y las entradas dejó una exclusión neta de 480.000 personas.
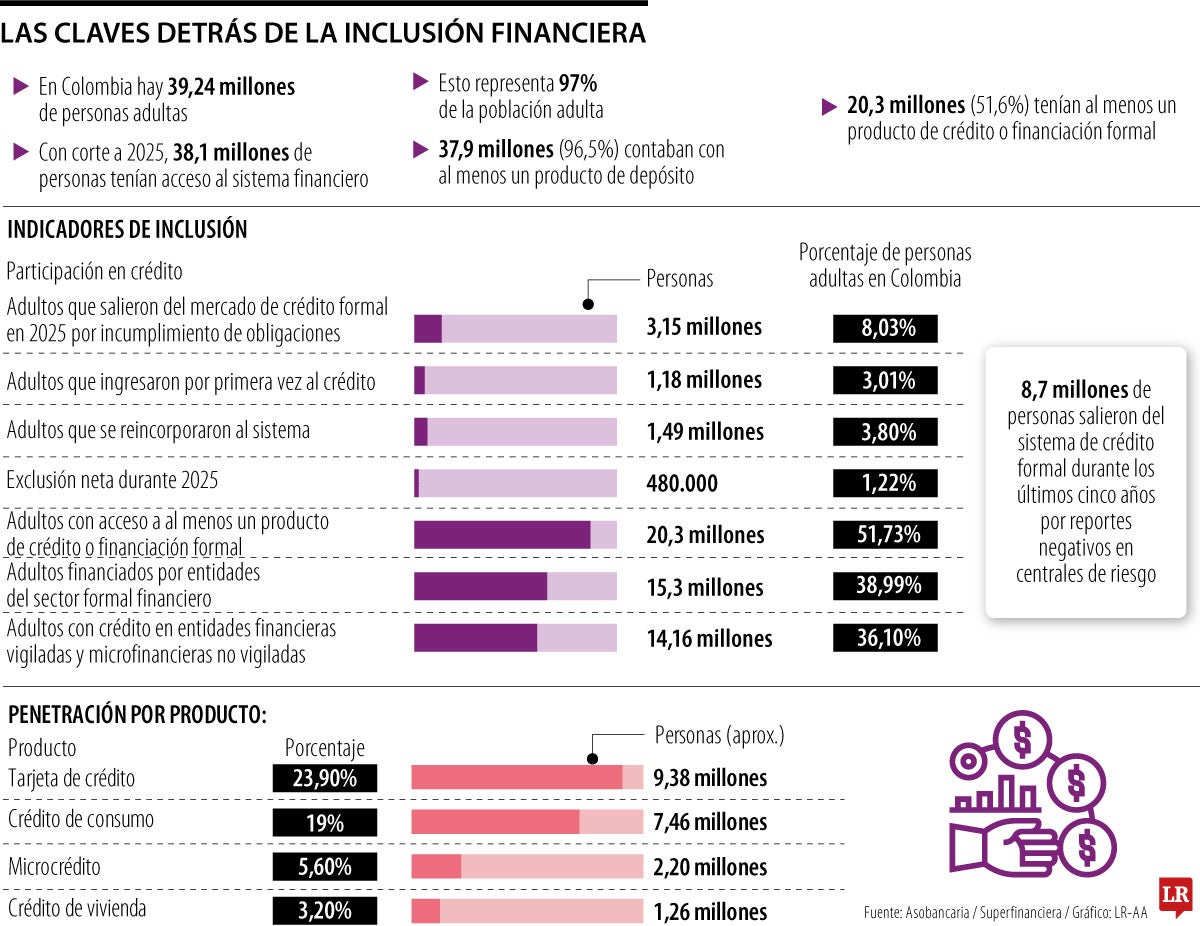
La situación también se refleja en el acumulado de los últimos cinco años: alrededor de 8,5 millones de adultos salieron del sistema de crédito formal por reportes negativos en centrales de riesgo. Esta cifra equivale a 21,66% de la población adulta del país, lo que evidencia las dificultades que enfrenta una parte de los colombianos para mantener o recuperar el acceso a financiación formal.
Por tipo de producto, las tarjetas de crédito registraron la mayor penetración, con 23,9% de los adultos, cerca de 9,38 millones de personas. Les siguieron los créditos de consumo, con 19% y aproximadamente 7,46 millones de usuarios; el microcrédito, con 5,6% y 2,2 millones, y el crédito de vivienda, con 3,2% y cerca de 1,26 millones de personas.

“Millones de colombianos tuvieron crédito formal, pero por distintas dificultades fueron excluidos del sistema financiero. Es el momento de reincorporarlos”.

“Un buen comportamiento de pago fortalece el historial y puede facilitar el acceso futuro a mayores montos, mejores plazos y condiciones más favorables para deuda”.
En cuanto a las entidades que ofrecen financiación, 15,3 millones de adultos accedieron a productos de crédito a través de instituciones del sector formal financiero. Además, 14,16 millones tenían créditos con entidades financieras vigiladas y microfinancieras no vigiladas.
Los datos muestran una amplia cobertura de productos de depósito, pero también una brecha frente al acceso al crédito. A esto se suma el número de personas que salieron del mercado formal por incumplimiento, un factor que incide en la posibilidad de acceder nuevamente a financiación.
Alejandro Vera, vicepresidente técnico de Asobancaria, afirmó que “un buen comportamiento de pago fortalece el historial financiero y puede facilitar el acceso futuro a mayores montos, mejores plazos y condiciones más favorables para una deuda. La cultura de pago beneficia tanto al consumidor como al funcionamiento sostenible del crédito”.
Por otro lado, Jonathan Malagón, presidente de Asobancaria, ha asegurado que el próximo salto para la inclusión financiera no es solo la bancarización, sino traer de vuelta a las personas que salieron del sistema formal.
“Millones de colombianos tuvieron crédito formal, pero por distintas dificultades fueron excluidos del sistema financiero. Es el momento de crear una hoja de ruta para reincorporarlos y arrebatárselos al ‘gota a gota’”, dijo el directivo. La meta que propuso el presidente del gremio bancario es rebancarizar a cinco millones de personas de la mano con el Gobierno.
“Como banca tenemos una tarea. Evaluar mejor, acompañar con educación financiera y abrir caminos graduales para que vuelvan a acceder al crédito formal”, aseguró.
TransUnion afirmó que ha desarrollado puntajes crediticios, entre los cuales destaca CV Expert, herramienta que permite evaluar a cerca de 95% de los adultos, quienes no necesariamente cuentan con experiencia en el sector financiero tradicional, sino que se han vinculado al ecosistema de crédito por medio de rubros como el de las telecomunicaciones y el del retail. La empresa afirma que más de 95% de la información disponible en el buró de crédito de TransUnion es de carácter positivo.
“Esto permite construir una visión más integral de cada consumidor. Una mora actual, por ejemplo, no determina por sí sola su calificación, ya que los modelos consideran múltiples dimensiones de su comportamiento y trayectoria”, aseguró.

María Fernanda Suárez Londoño, quien se venía desempeñando como presidente de Banco Popular, entrará en su reemplazo

Los clientes no tendrán que hacer ningún cambio en sus productos y podrán seguir utilizando las oficinas y cajeros de las dos redes

La fintech tiene 30 días hábiles para defender su marca ante la SIC, tras la oposición de Davivienda por posible confusión con Daviplata


