MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


Agregue a sus temas de interés
Mientras el consumo se acelera en los últimos meses del año, expertos entregan consejos para cuidar las finanzas y evitar dolores de cabeza en diciembre y enero
Llegó octubre y con ello la recta final del año. Estos tres meses traen consigo una carga festiva que, rodeada de celebraciones como Halloween, Navidad y Año Nuevo, acelera el consumo de los colombianos y también puede apretar las finanzas a la hora de darse algunos “gusticos”.
Las cifras lo confirman. Según la Encuesta Mensual de Comercio del Dane, el último trimestre del año concentra históricamente cerca de 30% a 32% del total de las ventas minoristas anuales en Colombia. Sin embargo, las decisiones que se toman durante esta temporada también suelen ser el disparador de deudas, créditos y saldos pendientes que terminan afectando las cuentas de muchos.
LR consultó a expertos en finanzas y manejo del dinero en busca de consejos y estrategias que permitan cuidar el patrimonio durante las celebraciones de cierre de año.
Diego Arturo Cortés, profesor de la Facultad de Ciencias Económicas y Administrativas de la Universidad Católica de Colombia, resaltó el entorno de inflación cercana a 6,6% y las elevadas tasas de interés del Banco de la República, por lo que recomendó elaborar un inventario detallado de los gastos entre octubre y enero, incluyendo festividades, matrículas y útiles, y contrastarlo con los ingresos previstos.
“Es fundamental enlistar todos los gastos que puedan venir desde octubre hasta enero”, explicó Cortés. “También enlistar los niveles de ingreso que uno va a tener los próximos meses para poder distribuirlos adecuadamente y aprovechar sobre todo octubre y noviembre para ahorrar, es fundamental para tener estos recursos disponibles para diciembre y enero”, afirmó.
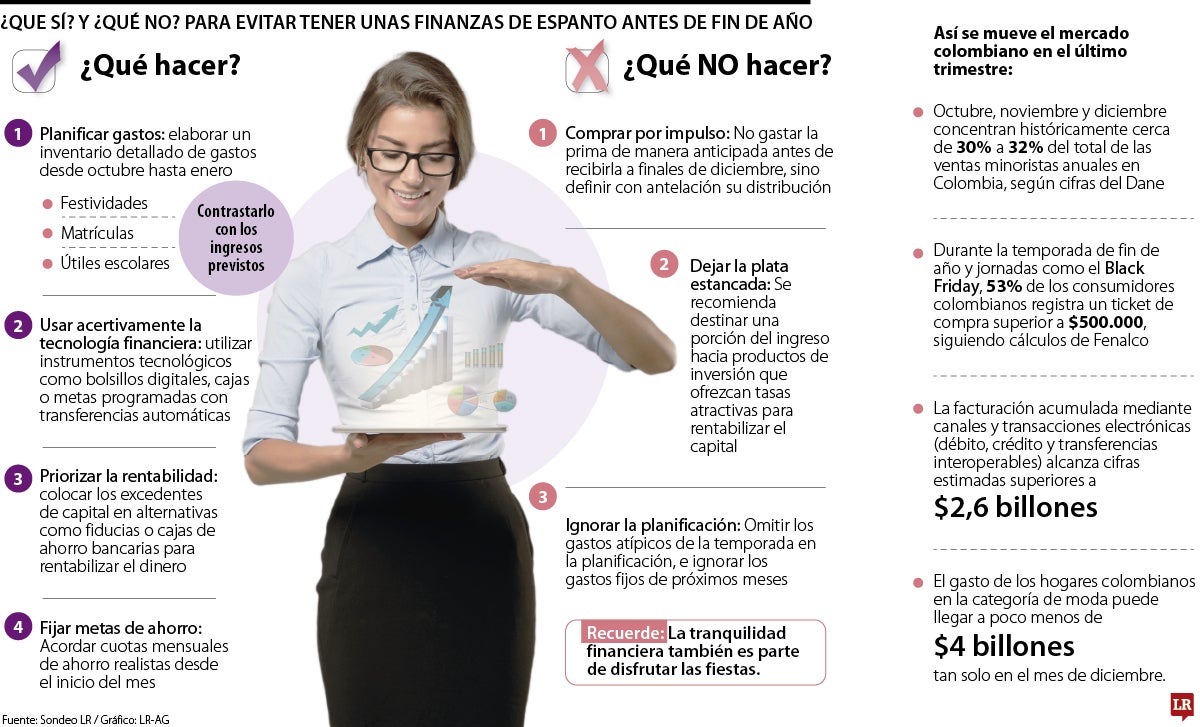
De cara a eventos de descuentos como el Black Friday, el académico aconsejó anticipar las compras y reducir el uso de tarjetas de crédito o, en caso de utilizarlas, procurar que sea a una sola cuota para evitar elevados costos de financiamiento. También hizo énfasis en la necesidad de mantener la mesura y no comprometer de manera anticipada la prima de Navidad, antes de recibirla a finales de diciembre.
En este punto coincide María Fernanda Bustos, directora del Programa de Contaduría Pública de la Uniagraria, quien alertó sobre el riesgo de realizar compras únicamente por encontrar descuentos durante esta temporada. Además, recomendó establecer desde el inicio del mes cuotas de ahorro que sean realistas y acordes con la capacidad de pago.
“Recomiendo definir tres cosas: cuánto quiere ahorrar, para qué quiere ese dinero y en qué fecha necesita tenerlo; importante no olvidarlo”, indicó Bustos. “A partir de ahí se establece una suma mensual que realmente sea compatible con los ingresos y las obligaciones, pero la meta debe ser realista, separando el ahorro apenas se reciba el ingreso”, explicó.
La directora del programa también destacó la importancia de diferenciar los llamados “gastos hormiga”, como salidas, domicilios o regalos, de las obligaciones que deben asumirse al comienzo del nuevo año, entre ellas el impuesto predial, el de vehículos, las matrículas o los útiles escolares. Al tratarse de pagos previsibles y no de imprevistos, señaló que deben incluirse con anticipación en el presupuesto, antes de destinar los recursos a otros gastos propios de la temporada.
La estrategia de Bustos se alinea con las recomendaciones de María Clara Hoyos, presidenta ejecutiva de Asomicrofinanzas, quien también sugiere elaborar desde octubre un presupuesto que incluya reuniones, viajes y regalos, así como establecer un monto fijo para el ahorro. A esto suma el uso de herramientas tecnológicas como bolsillos digitales, cajas o metas programadas con transferencias automáticas, que permiten separar los recursos destinados a fin de año del dinero para los gastos cotidianos y evitar así un “descuadre” en las finanzas.
“Hoy existen nuevas formas de ahorro que lo hacen más fácil, como los bolsillos, las cajas o las metas de ahorro que ofrecen algunas cuentas de ahorros y billeteras digitales. Estas herramientas permiten separar el dinero y no mezclarlo con el de los gastos diarios”, explicó Hoyos. “Además, muchas permiten programar transferencias automáticas, de modo que el ahorro se hace solo. En diciembre podemos darnos gustos, pero la clave está en que las emociones no sean las que manejen nuestro bolsillo”, enfatizó.
La rentabilidad de los recursos también aparece entre las recomendaciones. David Cubides, economista jefe del Banco de Occidente, señaló que uno de los errores es mantener el dinero estancado en cuentas tradicionales sin buscar alternativas que permitan obtener mayores rendimientos. Al igual que los demás expertos, destacó además la importancia de incluir en la planeación aquellos gastos atípicos que suelen aparecer durante esta temporada.
“Más que dejar la plata en una cuenta de ahorros, sería más interesante buscar alternativas de rentabilidad o de inversión, en donde la plata termina rentando mucho más que dejarla quieta”, explicó Cubides. “En esta época, en donde las tasas de interés han venido subiendo, ojalá aprovechar esta coyuntura para poder lograr una rentabilidad interesante”, afirmó.
Así, los expertos coinciden en que la planificación es clave no solo para evitar dificultades al momento de pagar las cuentas, sino también para hacer un uso más eficiente de los recursos y del ahorro.
Más allá de las herramientas para organizar las finanzas, los expertos coinciden en el riesgo de mezclar la euforia propia de las festividades con las decisiones de compra, especialmente cuando estas no están respaldadas por una planeación previa.
Hoyos advierte sobre el impacto de acumular pequeñas compras, justificar gastos bajo la premisa del “me lo merezco” y, en el caso de los emprendedores, confundir un mayor flujo de caja durante diciembre con utilidades disponibles para gastar.
“Creo que el principal error es dejarnos llevar por las emociones”, comentó Hoyos. “También está el famoso ‘me lo merezco’. Claro que todos merecemos darnos gustos, pero es importante que esos gustos no terminen convirtiéndose en deudas que tendremos que pagar durante los meses siguientes”, explicó.
Jhon Torres, docente de la Uniagustiniana, coincidió en la importancia de mantener la mesura y llamó especialmente la atención sobre las compras a crédito.
“Hay que ponerle techo a Halloween”, afirmó Torres. “Y con la usura cerca de 29% efectivo anual, si no se puede pagar de contado al corte, mejor no comprar con tarjeta”, concluyó.

Se recomienda destinar máximo de 30% de los ingresos netos del hogar, a gastos recreativos o tipo recreativos

El mercado cuenta con jugadores como Iati Seguros, SBS Seguros, Universal Assistance, Sura, Assist Card, Allianz y Seguros Falabella

el reto del gobierno estará en la transformación integral del acceso al crédito a través del fortalecimiento de las capacidades tecnológicas y de la originación de crédito sin perder rigurosidad


