

MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


Impuesto al patrimonio

Agregue a sus temas de interés
Esta medida estaría vigente únicamente para los periodos gravables 2027, 2028, 2029 у 2030
En la Ley de Rescate Económico que radicó el Gobierno nacional se presenta un cambio para el impuesto al patrimonio, al bajar el umbral para pagar el impuesto al patrimonio, ya que pasaría a 95.500 UVT, mientras que actualmente está en 72.000 UVT.
En el Capítulo III. el artículo 66. se adiciona un inciso al artículo 292-3 del Estatuto Tributario, el cual indica que esta medida estaría vigente únicamente para los periodos gravables 2027, 2028, 2029 у 2030, y se modifica el inciso 1 del artículo 294-3 del Estatuto Tributario, que determina que "a partir del año gravable 2027, el impuesto al patrimonio se genera por la posesión del mismo al primero (1) de enero de cada año, cuyo valor sea igual o superior a noventa y cinco mil quinientos (95.500) UVT. Para efectos de este gravamen, el concepto de patrimonio es equivalente al patrimonio líquido, calculado tomando el total del patrimonio bruto del contribuyente poseído en la misma fecha menos las deudas a cargo del contribuyente vigentes en esa fecha".
A partir del año 2027 el impuesto al patrimonio se determinará de acuerdo con la siguiente tabla:
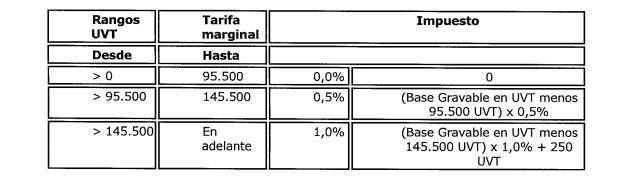
Esta tabla indica que también se cambiarían los rangos utilizados para calcular el impuesto: la base gravable hasta 95.500 UVT tendría tarifa cero; entre 95.500 y 145.500 UVT se aplicaría una tarifa de 0,5 %, y sobre el exceso de 145.500 UVT, del 1 %. Actualmente, esos límites son de 72.000 y 122.000 UVT.
Es importante tener en cuenta que las tarifas se aplican por tramos, por lo que superar un umbral no implica pagar ese porcentaje sobre todo el patrimonio. La propuesta tampoco modifica, en estos artículos, la exclusión de las primeras 12.000 UVT del valor de la vivienda habitual.
Con esta modificaciones, algunas personas que hoy están obligadas al pago de este impuesto dejarían de estarlo. Con la UVT de 2026, el límite pasaría de aproximadamente $3.771 millones a $5.002 millones; el valor efectivo en pesos para 2027 dependerá de la UVT de ese año. Para determinar si debe pagar esta obligación, se considera el patrimonio líquido, es decir, los activos menos las deudas.
Estos cambios, al igual que los demás presentados por el Gobierno en el proyectos, son propuestas sujetas a aprobación del Congreso.

Mientras algunos sectores destacan los recortes al gasto y los incentivos a la inversión, otros cuestionan el aumento de impuestos y las facultades extraordinarias que contempla el proyecto

La planta continuará prestando el servicio con una capacidad máxima de regasificación de 400 Mpcd. Es decir, bajaría su producción en alrededor de 133 mpcd

La organización advirtió que la inseguridad afecta la confianza empresarial, eleva los costos operativos y pone en riesgo el comercio y la generación de empleo en la región


