

MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


Opciones de pago de deudas

Agregue a sus temas de interés
La insolvencia permite negociar las obligaciones con los acreedores y buscar acuerdos de pago ajustados a la capacidad económica del deudor
Cuando las deudas empiezan a acumularse y los ingresos ya no alcanzan para cubrir las cuotas, los gastos básicos y otras obligaciones, una de las principales recomendaciones es no esperar hasta que la situación se vuelva inmanejable. Revisar las finanzas personales, identificar cuánto dinero se debe y buscar alternativas de negociación puede evitar que el problema avance sin control.
Julián Solorza Martínez, socio del área de Litigios y Derecho Público, explica que el primer paso es hacer un inventario de las obligaciones, los ingresos, los gastos y los bienes. Con esa información, la persona puede establecer cuánto dinero tiene realmente disponible para pagar sus deudas y evaluar si está en condiciones de llegar a un acuerdo con sus acreedores.
“Uno de los errores más frecuentes es seguir endeudándose para pagar deudas anteriores, sin tener una capacidad real de pago”, es la advertencia que se desprende de sus recomendaciones. Esta práctica puede terminar convirtiéndose en un círculo en el que se cubre una obligación mientras se abre otra, sin resolver el problema de fondo.
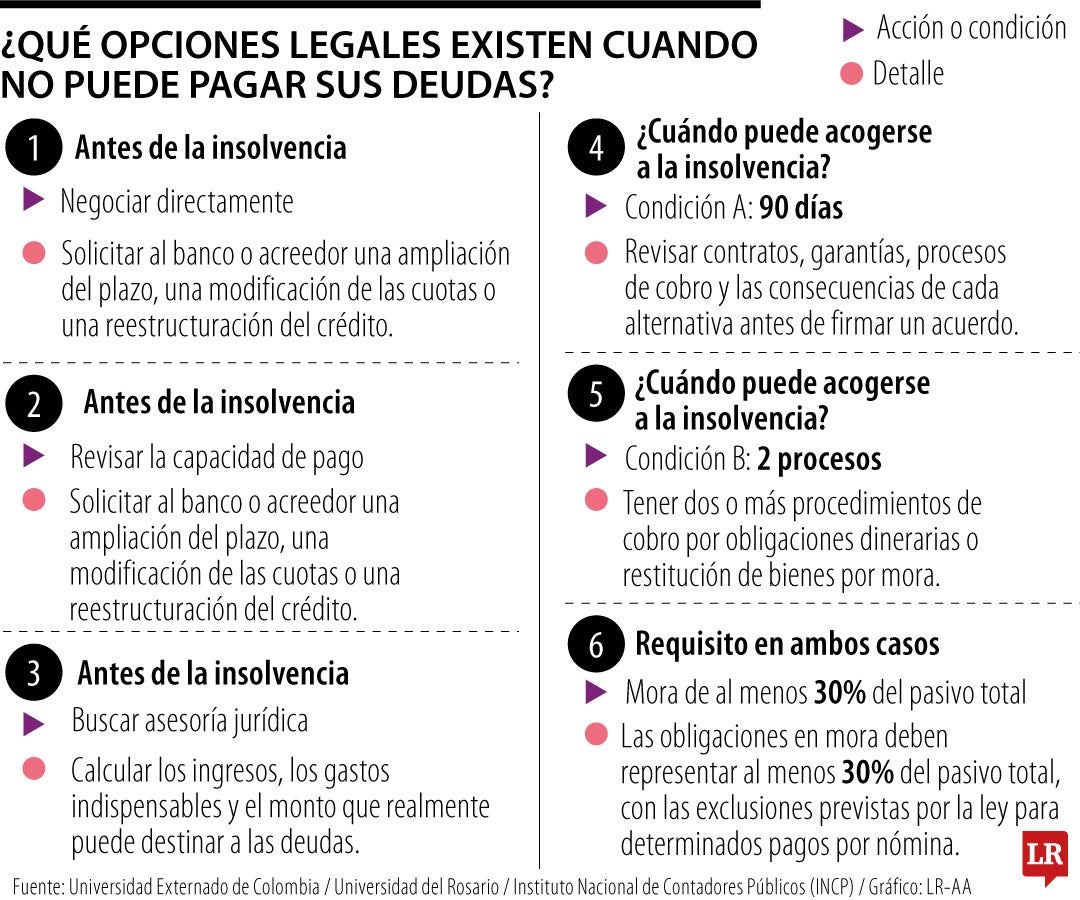
Por eso, antes de recurrir a un nuevo crédito, es importante revisar si existe una alternativa de negociación directa con los bancos y demás acreedores. Entre las opciones están solicitar plazos más amplios, modificar las cuotas, reestructurar el crédito o acordar condiciones de pago que respondan a la capacidad económica actual.
Si las conversaciones no son suficientes y la persona ya presenta un incumplimiento generalizado de sus obligaciones, puede ser necesario evaluar si cumple los requisitos para acudir a un procedimiento formal de insolvencia.
La insolvencia no significa simplemente tener muchas deudas. Se presenta cuando una persona no puede cumplir normalmente con sus obligaciones económicas y necesita reorganizar su situación financiera.
El régimen busca reunir a los acreedores, identificar las deudas y los bienes del deudor y facilitar una negociación con condiciones que pueda cumplir. Si no se consigue un acuerdo o se presentan las circunstancias previstas en la ley, el procedimiento puede avanzar hacia la liquidación patrimonial.
Socio área de litigios y derecho público
La Ley 2445 de 2025 modificó las reglas de insolvencia para personas naturales no comerciantes e incorporó disposiciones aplicables a pequeños comerciantes. En este último caso, la norma contempla como pequeño comerciante a quien tenga activos totales inferiores a 1.000 salarios mínimos legales mensuales vigentes, sin contar la vivienda familiar y el vehículo utilizado como instrumento de trabajo, de acuerdo con las condiciones legales. Quienes superan ese límite pueden estar sujetos a un régimen diferente.

Para determinar si una persona puede acogerse al procedimiento, no basta con demostrar que tiene dificultades económicas. La ley establece condiciones específicas relacionadas con el incumplimiento de las obligaciones o la existencia de procesos de cobro.
En términos generales, puede cumplir el requisito quien se encuentre en alguna de estas situaciones:
En cualquiera de los dos escenarios, las obligaciones en mora deben representar al menos 30% del pasivo total. La legislación también contempla exclusiones y condiciones particulares para determinados créditos pagados mediante libranza o descuento de nómina.
Por esta razón, es importante revisar cada caso antes de iniciar el trámite. No todas las personas que tienen deudas vencidas cumplen automáticamente los requisitos, y el análisis debe considerar el número de acreedores, el tiempo de mora, el monto de las obligaciones y la situación patrimonial.
¿Qué ocurre con los cobros y los embargos?
Una de las dudas más frecuentes es qué pasa cuando ya existen procesos judiciales o medidas de embargo. Según Solorza Martínez, la aceptación de la solicitud de negociación puede producir efectos sobre los procedimientos de cobro en curso y limitar el inicio de otros, en los términos previstos por la ley.

Sin embargo, esto no significa que la insolvencia elimine automáticamente las deudas ni que la persona pueda dejar de pagar todas sus obligaciones sin consecuencias. El procedimiento busca ordenar la situación financiera y establecer una fórmula de pago que tenga en cuenta la capacidad económica del deudor y los derechos de los acreedores.
Tampoco implica que todos los bienes queden protegidos. La vivienda y el vehículo, por ejemplo, no se pierden automáticamente por acudir a la insolvencia, pero tampoco están protegidos en todos los casos. Su situación depende de factores como las garantías constituidas, los gravámenes, las reglas de inembargabilidad y las características particulares de cada proceso.
Por eso, antes de tomar decisiones sobre un inmueble, un vehículo u otro activo, es necesario revisar si existen garantías asociadas a las deudas y qué consecuencias tendría una eventual liquidación patrimonial.
La transparencia también es fundamental. La persona debe informar sus acreedores, obligaciones, capitales, garantías y bienes. No se trata de escoger qué deudas quiere incluir y cuáles prefiere dejar por fuera. Además, existen obligaciones que tienen un tratamiento legal especial, como las alimentarias, cuyo cumplimiento debe analizarse conforme a las reglas aplicables.
¿Qué pasa si no se logra un acuerdo?
La negociación requiere una propuesta que responda a la realidad económica del deudor. No basta con ofrecer cuotas que parezcan atractivas si no existe capacidad para pagarlas. Una propuesta imposible de cumplir puede prolongar el problema y terminar en un escenario más complejo.
Si los acreedores no aceptan las condiciones, el deudor no puede imponer unilateralmente el acuerdo. La aprobación depende de las mayorías y los requisitos establecidos por la ley. Cuando no se alcanza una solución o se presentan las circunstancias legales correspondientes, puede abrirse paso a la liquidación patrimonial.
En esa etapa, los bienes que legalmente puedan liquidarse se destinan al pago de las obligaciones, de acuerdo con las reglas de prelación y las condiciones del procedimiento. La liquidación no significa que todas las deudas desaparezcan de manera automática: los efectos sobre los saldos pendientes dependen de las disposiciones legales aplicables y del desarrollo del proceso.
También es importante tener presente que incumplir un acuerdo puede dar lugar a actuaciones adicionales. Dependiendo de las circunstancias, puede existir la posibilidad de tramitar un incumplimiento o modificar las condiciones, pero si este no se corrige, el procedimiento puede avanzar hacia la liquidación patrimonial.
¿Cuánto cuesta y cuánto puede durar el trámite?
El costo depende de la vía utilizada, la complejidad del caso y las condiciones de la entidad o del centro que adelante el procedimiento. La legislación contempla alternativas de negociación y validación de acuerdos privados en determinados centros de conciliación de consultorios jurídicos y entidades públicas, sujetas a los requisitos y límites correspondientes.
Por eso, antes de contratar un servicio, conviene consultar qué entidad puede atender el caso, si existe una alternativa gratuita y cuáles son las condiciones para acceder a ella. La posibilidad de recibir orientación o acompañamiento jurídico también depende de las reglas aplicables y de los límites establecidos para cada institución.
La etapa de negociación tiene, como regla general, un término de 60 días, aunque su desarrollo puede estar sujeto a las extensiones, suspensiones y demás condiciones previstas en la ley. La duración total depende de las características del caso y de si se logra un acuerdo o se debe avanzar a otra etapa.
La recomendación es buscar orientación antes de iniciar el proceso, especialmente cuando ya existen demandas, embargos, garantías sobre bienes o deudas con tratamientos jurídicos particulares.
Los errores que pueden empeorar la situación
Solorza Martínez identifica varios comportamientos que pueden dificultar una salida financiera. Uno de ellos es continuar solicitando créditos para pagar obligaciones anteriores sin revisar si hay capacidad para asumir nuevos compromisos. Otro es evitar a los acreedores y dejar que los cobros avancen, lo que puede incrementar los costos y complicar las alternativas de negociación.
También es un error ocultar ingresos, bienes, deudas o acreedores. La información incompleta puede afectar el procedimiento y, si se demuestra que hubo ocultamiento intencional, puede generar consecuencias jurídicas y la pérdida de determinados beneficios, según las circunstancias y las reglas aplicables.
La insolvencia tampoco borra automáticamente el historial crediticio. Los registros y sus efectos se rigen por las normas correspondientes, de modo que la persona debe tener en cuenta que reorganizar sus obligaciones no equivale a recuperar de inmediato su perfil financiero.
El especialista recomienda actuar con anticipación, hacer un diagnóstico realista y evitar decisiones que solo trasladen la deuda de un lugar a otro. Para empezar, la persona debe reunir los extractos y contratos, elaborar una lista de acreedores, calcular sus ingresos y gastos esenciales y establecer cuánto puede destinar al pago de las obligaciones sin comprometer sus necesidades básicas.
Con ese panorama, podrá determinar si es viable negociar directamente con sus acreedores o si debe revisar la posibilidad de acudir a un procedimiento de insolvencia. La clave, concluye, es no ignorar el problema ni seguir adquiriendo deudas sin un plan de pago realista: actuar a tiempo puede ampliar las alternativas para reorganizar las finanzas.

Revisar las deudas, construir un fondo de emergencia y anticipar los gastos de enero son algunas de las claves para aprovechar la prima de diciembre


