MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


Agregue a sus temas de interés
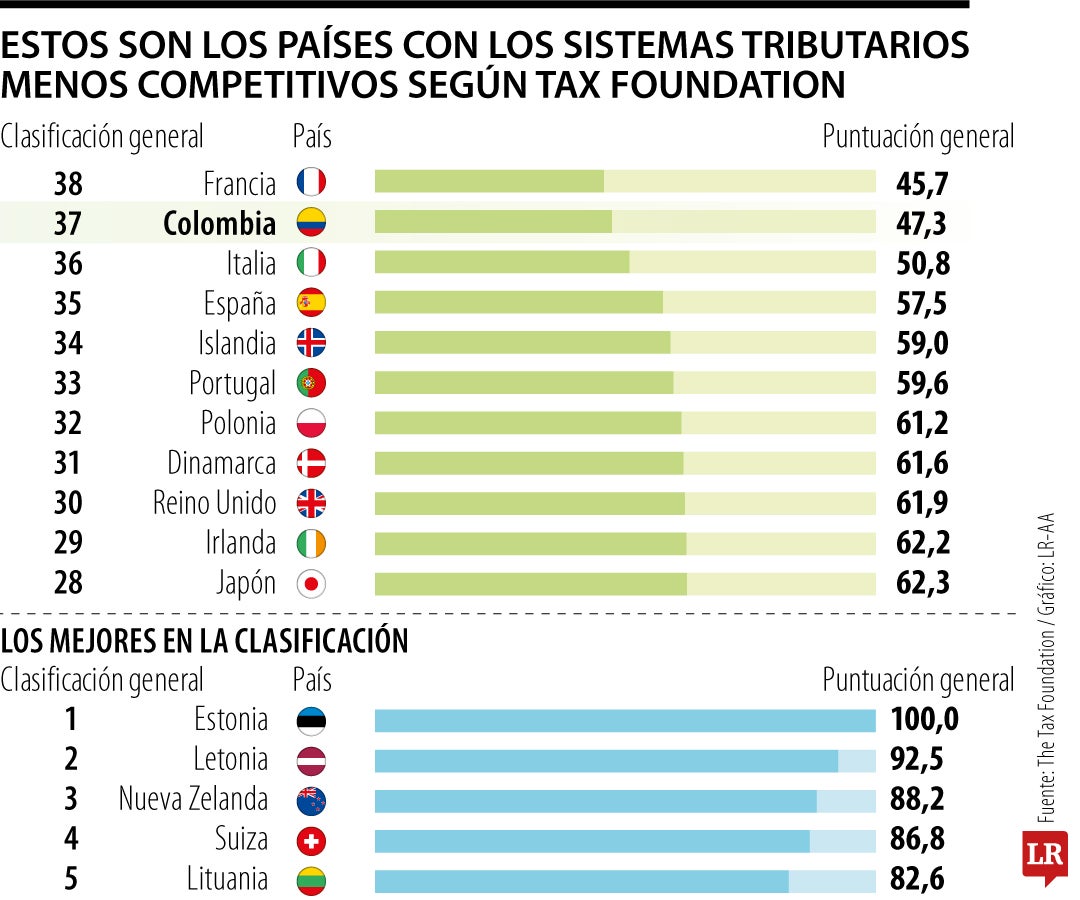
Francia, el último en la clasificación del índice, registra el tipo impositivo máximo más alto, ascendiendo a una carga tributaria de 36,1%
Al analizar a los 38 países miembros de la Ocde, Tax Foundation publicó una nueva edición del Índice de Competitividad Fiscal Internacional, en el que, al evaluar criterios como impuestos corporativos, individuales, al consumo, a la propiedad y transfronterizos, Colombia es el segundo país menos neutral y competitivo en su estructura tributaria, solo detrás de Francia.
Según lo evaluado por Tax Foundation, Colombia se sitúa en el penúltimo lugar de la clasificación debido a que su sistema tributario aplica impuestos sobre el patrimonio neto, un gravamen a las transacciones financieras y un impuesto sobre la renta corporativa de 35% que, por regla general, no exime los ingresos obtenidos en el exterior por filiales, acompañado de un IVA que cubre entre 36 % y 40 % del consumo final, lo que deja en evidencia deficiencias tanto en el diseño de la política tributaria como en la aplicación de la ley.
Con competitividad, el estudio se refiere a la capacidad de cada sistema fiscal para atraer y retener inversión frente a otros países, mientras que al evaluar la neutralidad, el Índice revisa la facultad de recaudar ingresos con la menor distorsión posible sobre las decisiones de ahorro, inversión, consumo y trabajo, haciendo que actúen para evitar el tributo en lugar de buscar la mayor eficiencia o productividad.
Sin embargo, Francia, el último en la clasificación del índice, registra el tipo impositivo máximo más alto, ascendiendo a una carga tributaria de 36,1%, la cual incorpora múltiples recargos e impuestos distorsionadores sobre la producción, a lo que se suman diversos gravámenes distorsionadores sobre la propiedad y un IVA que apenas cubre cerca del 50 % del consumo final y uno de los umbrales de registro de IVA más elevados.
En el extremo opuesto de Colombia y Francia, Estonia y Letonia se sitúan como los países con los sistemas tributarios más competitivos y neutrales entre los países miembros de la Ocde, pues mientras el sistema estonio destaca por gravar los beneficios empresariales principalmente cuando se distribuyen, en lugar de cuando se obtienen, lo que fomenta la reinversión, Letonia cuenta con un esquema eficiente sobre las rentas del trabajo, pues precisamente implementó hace poco el sistema estonio dentro de su ley tributaria.
Entre los diez primeros también de la clasificación se encuentran Nueva Zelanda, Suiza, Luxemburgo, la República Checa, Australia, Turquía y Hungría, lo que refleja una amplia gama de enfoques en materia de impuestos, con sistemas que combinan impuestos sobre la renta individual bajos y relativamente planos, tributos a sociedades de no más de 19,5 % y ganancias de capital que son eximidas a largo plazo sin propiedad sustancial y carentes de retenciones transfronterizas sobre intereses o regalías.
Según el Informe de Gestión 2025 de la Dirección de Impuestos y Aduanas Nacionales, Dian, para el año pasado, se reportó un recaudo bruto acumulado de $296,0 billones, un cumplimiento del 96,9 % frente a la meta de $305,5 billones, de los cuales el 82,9 % provino de tributos asociados a la actividad económica interna y el 17,1 % del comercio exterior.
Sin embargo, expertos en materia económica como Aída Caldera Sánchez, jefa de División del Departamento de Economía de la Ocde, comentó de la necesidad de elevar la recaudación tributaria al recordar que en el reciente informe de la entidad "Economic Survey: Colombia 2026", se evidenció un ratio de ingresos bajo cercano a 20%, por lo que afirma que para consolidar los ingresos públicos resulta necesario incrementar la tributación proveniente del IVA y reducir los impuestos a las empresas.
"La forma en que se recauda en Colombia no es muy amigable con el crecimiento", dijo Caldera. "Se recargan mucho los impuestos sobre las empresas, la tasa impositiva es alta, por lo que pensamos que el programa de gobierno que busca bajar esa tasa va en la dirección correcta, porque puede ayudarnos también a invertir, que como sabemos y ya hemos oído, la inversión es baja", afirmó.

La financiación total del proyecto asciende a $2,01 billones e incluye intervenciones en puentes, rieles y talleres para aumentar la capacidad de transporte de mercancías por tren

El informe del CJC propone que el aumento para 2027 no debería superar la inflación proyectada en 2026, que se estima en 7%, situando el salario $1,87 millones

La iniciativa también contempla cambios en la calificación de los 13 creadores de mercado y toma como referencia las emisiones de bonos tokenizados realizadas por Hong Kong desde 2023


