MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés



Agregue a sus temas de interés
Los tres meses más recientes confirmaron que 2026 ha sido un año volátil para el petróleo. Tras el pico de marzo, cuando el brent bordeó los US$120 por barril (dpb) por el cierre intermitente del Estrecho de Ormuz, la referencia se moderó hasta los 75 dpb en julio. No obstante, en septiembre volvió a superar los 100 dpb ante una nueva escalada en Medio Oriente.
Para las cuentas de la Nación, altos precios del petróleo tienen un doble filo. Por un lado, aumenta los ingresos fiscales provenientes del sector petrolero, que llegan al Estado vía impuesto de renta, dividendos de Ecopetrol y excedentes financieros de la Agencia Nacional de Hidrocarburos (ANH).
Por otro, eleva las obligaciones del Fondo de Estabilización de Precios de los Combustibles (Fepc), cuyo objetivo es mitigar el impacto de la volatilidad de los precios internacionales sobre los combustibles en el mercado interno. El fondo ha acumulado déficits en los últimos años, debido al rezago de los precios internos frente a las elevadas referencias externas.
Bajo este contexto, con los actuales precios internacionales del petróleo cercanos a 108 dpb, el precio local de la gasolina corriente estaría $163 por encima de su referencia internacional, mientras que el diésel se seguiría subsidiando en un precio cercano a los $4.550 por galón. El marcado aumento del diferencial de precios durante el primer semestre coincidió con el pico del precio del petróleo y una tasa de cambio cercana a $3.700.
Sin embargo, la apreciación de 15,8% del peso ha reducido la referencia internacional expresada en pesos y, por esta vía, el subsidio implícito. Aun así, el diferencial del diésel continúa siendo elevado, lo que mantiene las presiones sobre el Fepc.
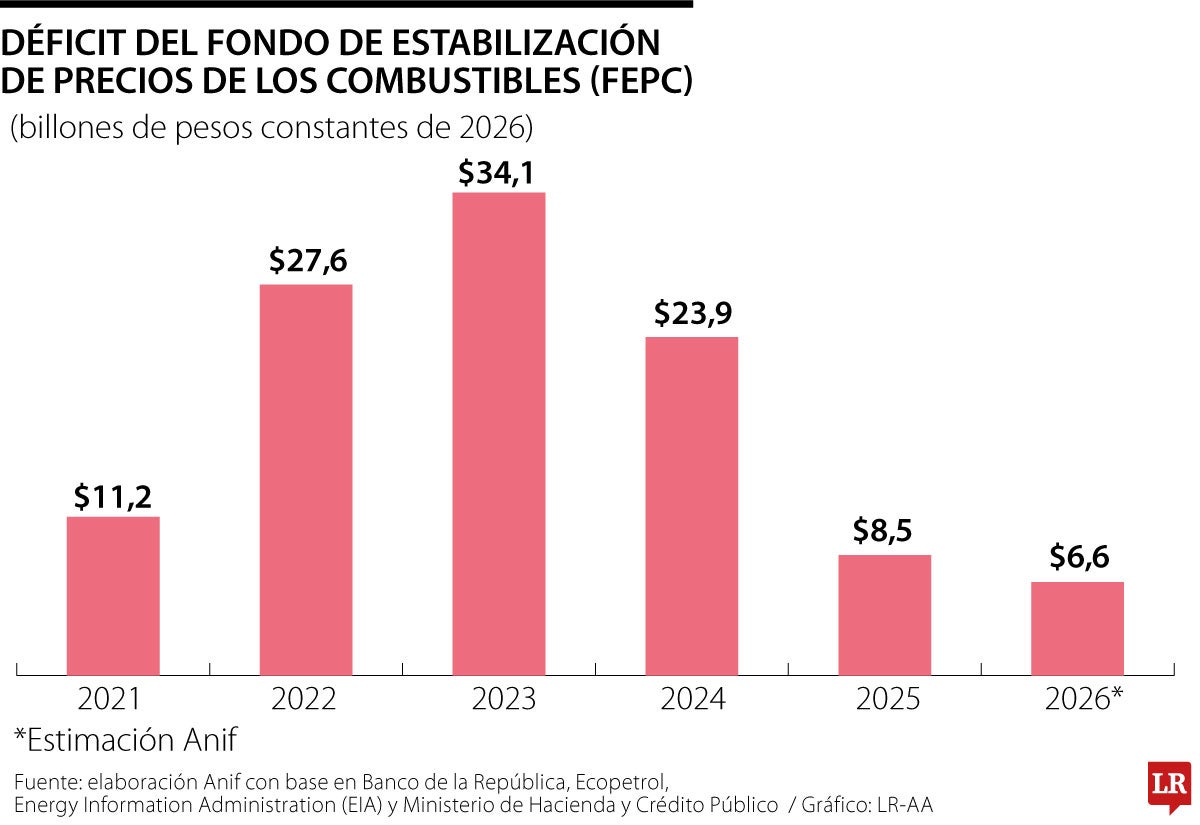
Así, de mantenerse las condiciones actuales en los precios del petróleo y la tasa de cambio, desde Anif estimamos que el Fepc cerraría con un déficit cercano a los $6,6 billones en 2026 (Gráfico 1). Detrás de este comportamiento hay una dinámica diferenciada entre combustibles. Con la gasolina ya alineada con su paridad, el diferencial positivo que hoy genera contribuye a compensar parte del déficit asociado al diésel, cuyo subsidio sigue siendo el principal foco de presión sobre el fondo.
Por otro lado, para las finanzas de la Nación, un precio de petróleo alto ofrece una cobertura fiscal parcial. Según estimaciones del Ministerio de Hacienda, un aumento de US$1 en el precio del petróleo brent incrementaría los ingresos fiscales en $613.000 millones en 2027. Sin embargo, también elevaría en $438.000 millones el gasto por transferencias de la Nación para cubrir las obligaciones del Fepc en ese mismo año.
Así, cerca de 71% del ingreso fiscal adicional derivado de un mayor precio del petróleo se destinaría a cubrir el mayor costo del Fepc, limitando el beneficio fiscal neto de un entorno de mayores precios del crudo.
Esta vulnerabilidad vuelve a ser relevante en la coyuntura actual, marcada por una nueva escalada del conflicto en Medio Oriente y una tasa de cambio en torno a $3.100. La evolución de estas variables y la continuidad del ajuste en los precios internos serán determinantes para contener nuevas presiones sobre las finanzas públicas, especialmente en un contexto fiscal que exige avanzar con medidas urgentes y efectivas de contención del gasto.

En su libro Tu cerebro necesita amigos, el neurocientífico Ben Rein explora cómo la conexión humana moldea nuestro cerebro y por qué los vínculos sociales son mucho más que una necesidad emocional

El 11 de septiembre la cultura del odio y de la represión quiso acabar con la libertad de Occidente. Pero lo que lograron esos asesinos fue volvernos aún más fuertes. #NeverForget

De otro lado, probablemente revertiría, aunque sea parcialmente, la revaluación del peso, que alcanza un 30% desde enero del 2025


