MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés



Agregue a sus temas de interés
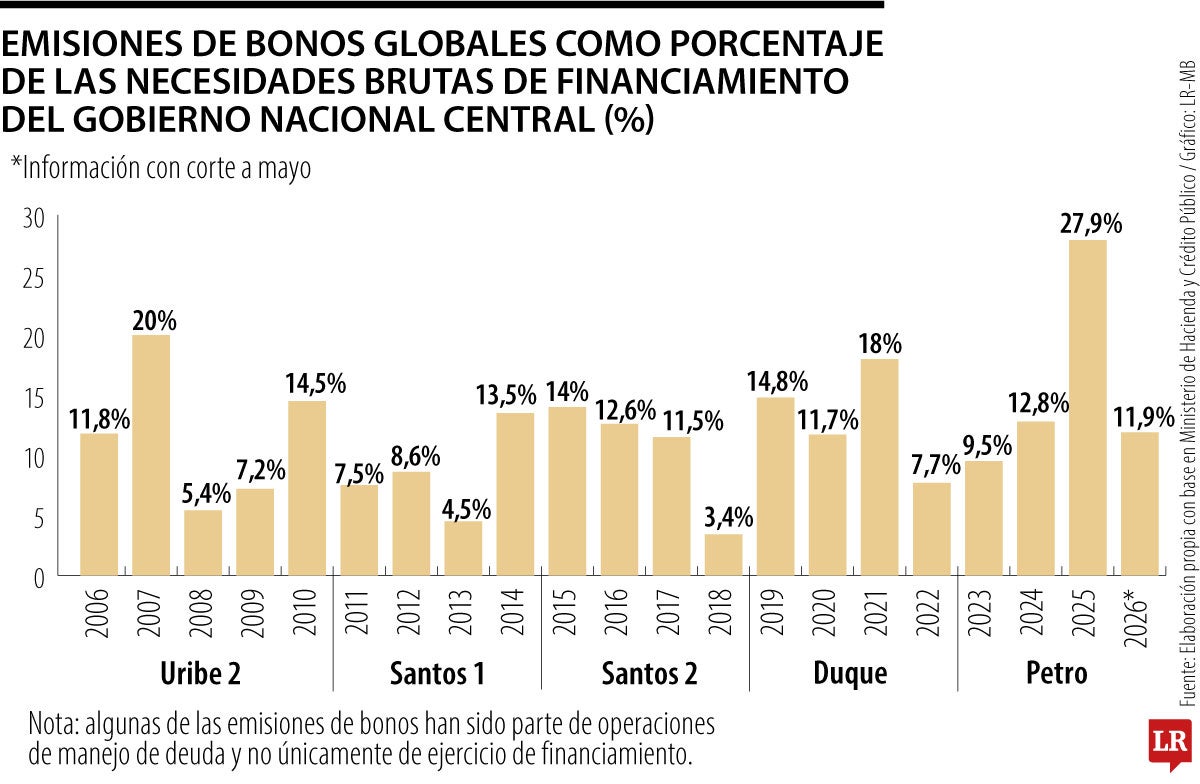
Las emisiones de bonos soberanos en los mercados internacionales constituyen una de las principales fuentes de recursos del Gobierno Nacional Central (GNC) para atender sus necesidades de financiamiento. Analizar su evolución permite evaluar la importancia de los mercados financieros internacionales dentro de la estrategia de financiamiento del Gobierno y su exposición a las condiciones de dichos mercados. Los recursos obtenidos mediante estas colocaciones se destinan a cubrir las necesidades brutas de financiamiento (NBF), que comprenden el déficit fiscal, las amortizaciones de deuda y las necesidades de liquidez del Gobierno. En este contexto, la participación de las emisiones externas sobre las NBF constituye un indicador de la relevancia de los mercados internacionales como fuente de financiamiento del GNC (Gráfico 11).
Entre 2006 y 2026, las emisiones de bonos externos representaron entre 3,4% y 27,9% de las NBF. Durante el segundo gobierno de Álvaro Uribe este indicador promedió 11,8%, mientras que en los dos gobiernos de Juan Manuel Santos se ubicó en 8,5% y 10,4%, respectivamente. Posteriormente, durante la administración Duque aumentó a 13,1% y, en el gobierno actual, alcanza un promedio de 15,5% (16,7% considerando únicamente los años completos 2023-2025), el nivel más alto entre las administraciones analizadas. Este comportamiento estuvo explicado principalmente por 2025, cuando las emisiones internacionales representaron 27,9% de las NBF.
Si bien este indicador muestra la proporción de financiamiento que se atribuye a mercados internacionales, esto no constituye un deterioro de la posición fiscal necesariamente. El acceso a los mercados internacionales hace parte de la estrategia habitual de administración de la deuda pública y permite diversificar las fuentes de financiamiento, ampliar los plazos de vencimiento y optimizar el perfil de la deuda. No obstante, una mayor participación de estas emisiones cobra importancia particularmente en un contexto de mayores tasas de interés y deterioro en la calificación crediticia tras la pérdida del grado de inversión, lo que hace más costoso colocar deuda para el Gobierno nacional.
No obstante, las emisiones de bonos también incluyen operaciones de manejo de deuda (OMD) realizadas por el actual Gobierno. En particular, durante 2025 se ejecutaron dos OMD en los mercados internacionales en las cuales se recompraron cerca de US$7.000 millones en bonos globales, mientras que en abril de 2026 la Nación ejecutó una OMD mediante la cual recompró bonos globales por US$17.314 millones, y a su vez emitió nuevos bonos por US$12.208 millones, consolidándose como comprador neto de deuda externa. Lo anterior evidencia que una parte de las emisiones internacionales no estuvo destinada exclusivamente al financiamiento de las necesidades presupuestales, sino también a la administración de los pasivos del Gobierno, un mecanismo sin precedentes recientes en el manejo de la deuda externa soberana.
No es que la tecnología ni la IA sean malas en sí mismas: lo malo es la interferencia sin que nos demos cuenta, lo cual además nos lleva a la uniformidad y al esclavismo pasivo e inconsciente

No prometo años de más. Prometo años más lúcidos. El oído que se fue no vuelve con un suplemento. El resto -músculo, sueño, cabeza, vínculo- todavía se entrena. El oído no inició el método. Lo confirmó

Lo que está en juego no es la estética parlamentaria. Se pierde la deliberación, que es la razón de ser del Congreso


