MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


Hay que ajustar el cálculo de la tasa de usura

Agregue a sus temas de interés
Es ilógico pensar que eliminando la tasa de usura el costo de los préstamos bancarios vaya a bajar, Fedesarrollo demuestra que maniobras con los topes no incide en la inclusión financiera
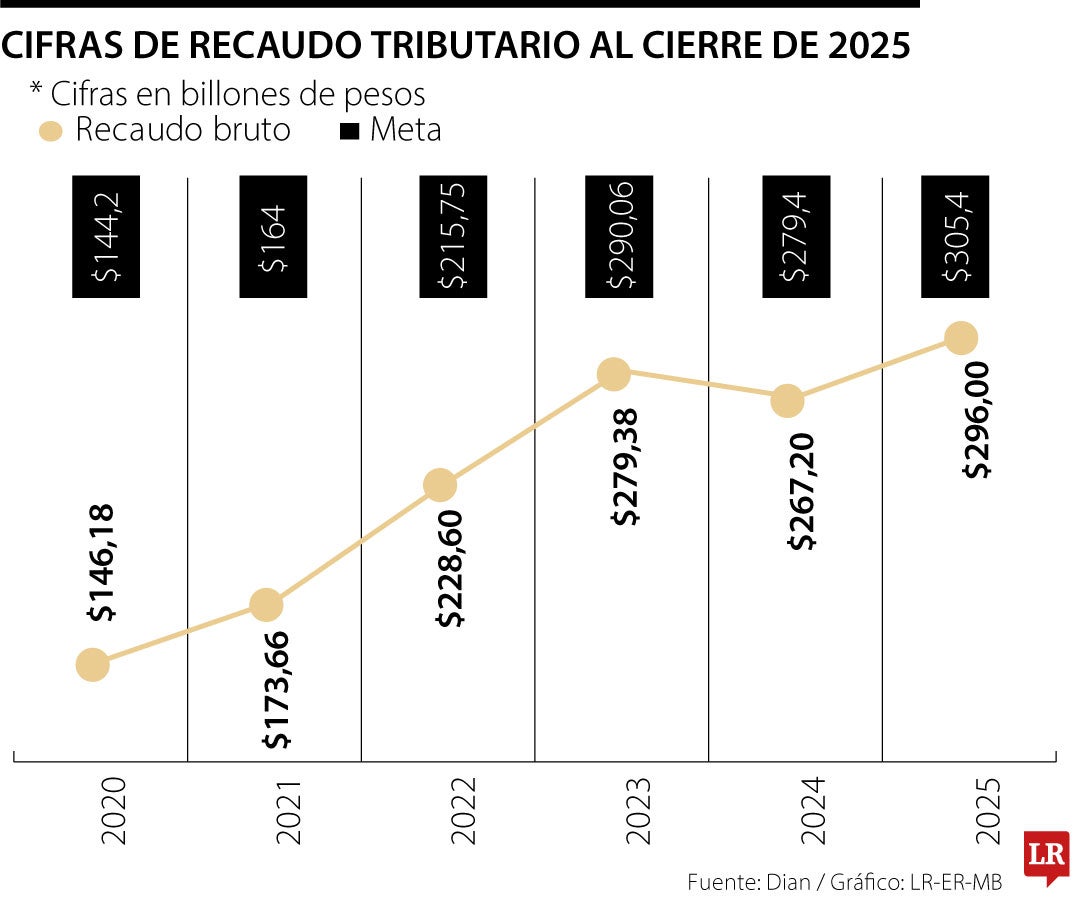
A Franklin le atribuyen la frase que reza: “en este mundo solo hay dos cosas seguras: la muerte y pagar impuestos”. Pero en Colombia la sentencia dice: “aquí, eso de los impuestos no pegó”. Son dos maneras de ver las cosas y de asimilar la institucionalidad de los países. Ahora que se discute el presupuesto para el próximo año, hay que tener conciencia -como deber ciudadano- que se deben pagar impuestos, por tanto, a remitir contra los evasores, informales y lavadores de dinero.
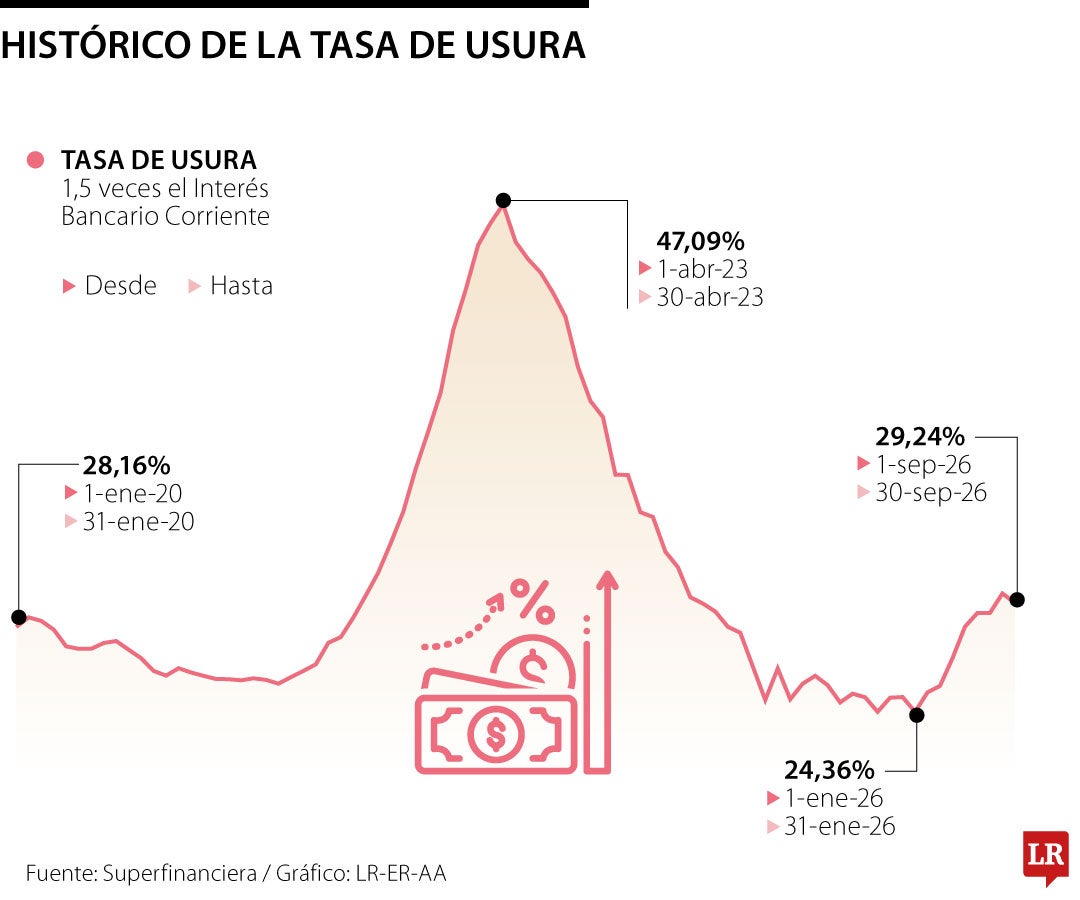
David Vélez, fundador de Nubank y poseedor de una de las fortunas más importantes de América Latina, ha traído nuevamente a valor presente la discusión sobre la tasa de usura. Este mecanismo funciona como una certificación bancaria basada en una encuesta mensual de la Superintendencia Financiera, la cual utiliza una fórmula para fijar el tope máximo de los intereses en las entidades vigiladas. Existen distintos tipos de tasa de usura; la más relevante para el crédito comercial es aquella que aplican los bancos a los tarjetahabientes, donde tradicionalmente el costo del dinero se sitúa muy cerca de dicho techo. En contraste, la tasa para los microcréditos es considerablemente más alta, lo cual se explica por el elevado riesgo de impago que conllevan estos préstamos.
El banquero argumenta que, aunque el mecanismo busca proteger a los consumidores, termina afectando severamente a quienes carecen de historial crediticio. Desde su perspectiva, prestar dinero implica un riesgo que resulta difícil de determinar cuando una entidad financiera tiene poca información sobre el perfil del solicitante. Bajo esta premisa, si la tasa máxima permitida no alcanza a cubrir dicho riesgo, la institución optará por negar el préstamo. En consecuencia, el resultado para el ciudadano no es un crédito más barato, sino la exclusión total del sistema financiero formal.
Al anularse las alternativas legales, las personas se ven obligadas a recurrir a mecanismos informales como el “gota a gota”, enfrentando costos astronómicos y riesgos asociados a la extorsión y la violencia. Actualmente, más de 65% de los adultos en Colombia carece de crédito formal, lo que empuja a muchos de ellos a asumir tasas anuales promedio cercanas al 382% para personas y al 666% para micro, pequeñas y medianas empresas (mipymes). Esta problemática, recurrente en el debate nacional, podría solucionarse mediante la modificación del cálculo de la tasa de usura.
Al respecto, Fedesarrollo planteó tres fórmulas en un estudio reciente. La primera propone segmentar las tasas para que coexista una línea enfocada exclusivamente en consumo y otra independiente para créditos comerciales. La segunda propuesta, respaldada por la exviceministra de Hacienda, Ximena Cadena, sugiere distinguir las tasas por montos de crédito, permitiendo diferenciar los niveles de riesgo y la capacidad de pago de los usuarios. La tercera iniciativa se enfoca en el microcrédito y plantea eliminar los recursos de redescuento, argumentando que estos créditos subsidiados reducen artificialmente la tasa, afectando colateralmente a quienes no tienen acceso a dichos fondos. Sin embargo, mantener topes a la usura no es inherentemente negativo, ni puede afirmarse de manera concluyente que sea el único factor que frena la inclusión financiera.
El debate exige regulaciones más sofisticadas antes que una eliminación total del instrumento. Contrarrestar el lavado de activos que financia al “gota a gota” es, fundamentalmente, un desafío de política pública. Esto requiere fortalecer los canales digitales transaccionales y perseguir el efectivo vinculado a la extorsión y el narcotráfico. Resulta apresurado concluir que este perverso mecanismo informal sea un simple subproducto de la tasa de usura.
De eliminarse este techo normativo, los más castigados serían los usuarios actuales del crédito formal y los tenedores de tarjetas, quienes verían cómo el costo de su deuda se dispara a niveles de 40% o 50%. En definitiva, remover la tasa de usura implicaría hacer pagar a justos por pecadores.

No pinta bien la pelea entre Fedegan y el Ministerio de Agricultura, se necesita un cese el fuego de palabrerías y empezar a diseñar más programas en pos de un mejoramiento en la calidad y los costos de la leche y la carne

Lo que acaba de suceder en Paraguay en donde la quiebra de un neobanco, no solo dejó sin su dinero a los cuentahabientes, sino que tumbó al Presidente del país, son lecciones que valen

El Gobierno priorizará el restablecimiento del gasoducto Antonio Ricaurte, que retomaría las importaciones de gas desde Venezuela en medio de la crisis por el abastecimiento del energético


