
MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


Agregue a sus temas de interés
Gian Piero Celia, presidente de Banco Serfinanza, anunció que WhatsApp será una sucursal virtual y lanzarán una superapp este año
Banco Serfinanza nació como compañía de financiamiento en 1976 e inició sus operaciones y hasta 2008 se llamó Serfinansa. Ahora, está celebrando sus 50 años enfocados en facilitar el acceso al crédito a las personas de estratos 1, 2 y 3, sobre todo en la región Caribe. Su presidente, Gian Piero Celia, explicó con cuáles estrategias de digitalización le están apostando a más inclusión, y cuáles serán los próximos retos de este año y 2027.
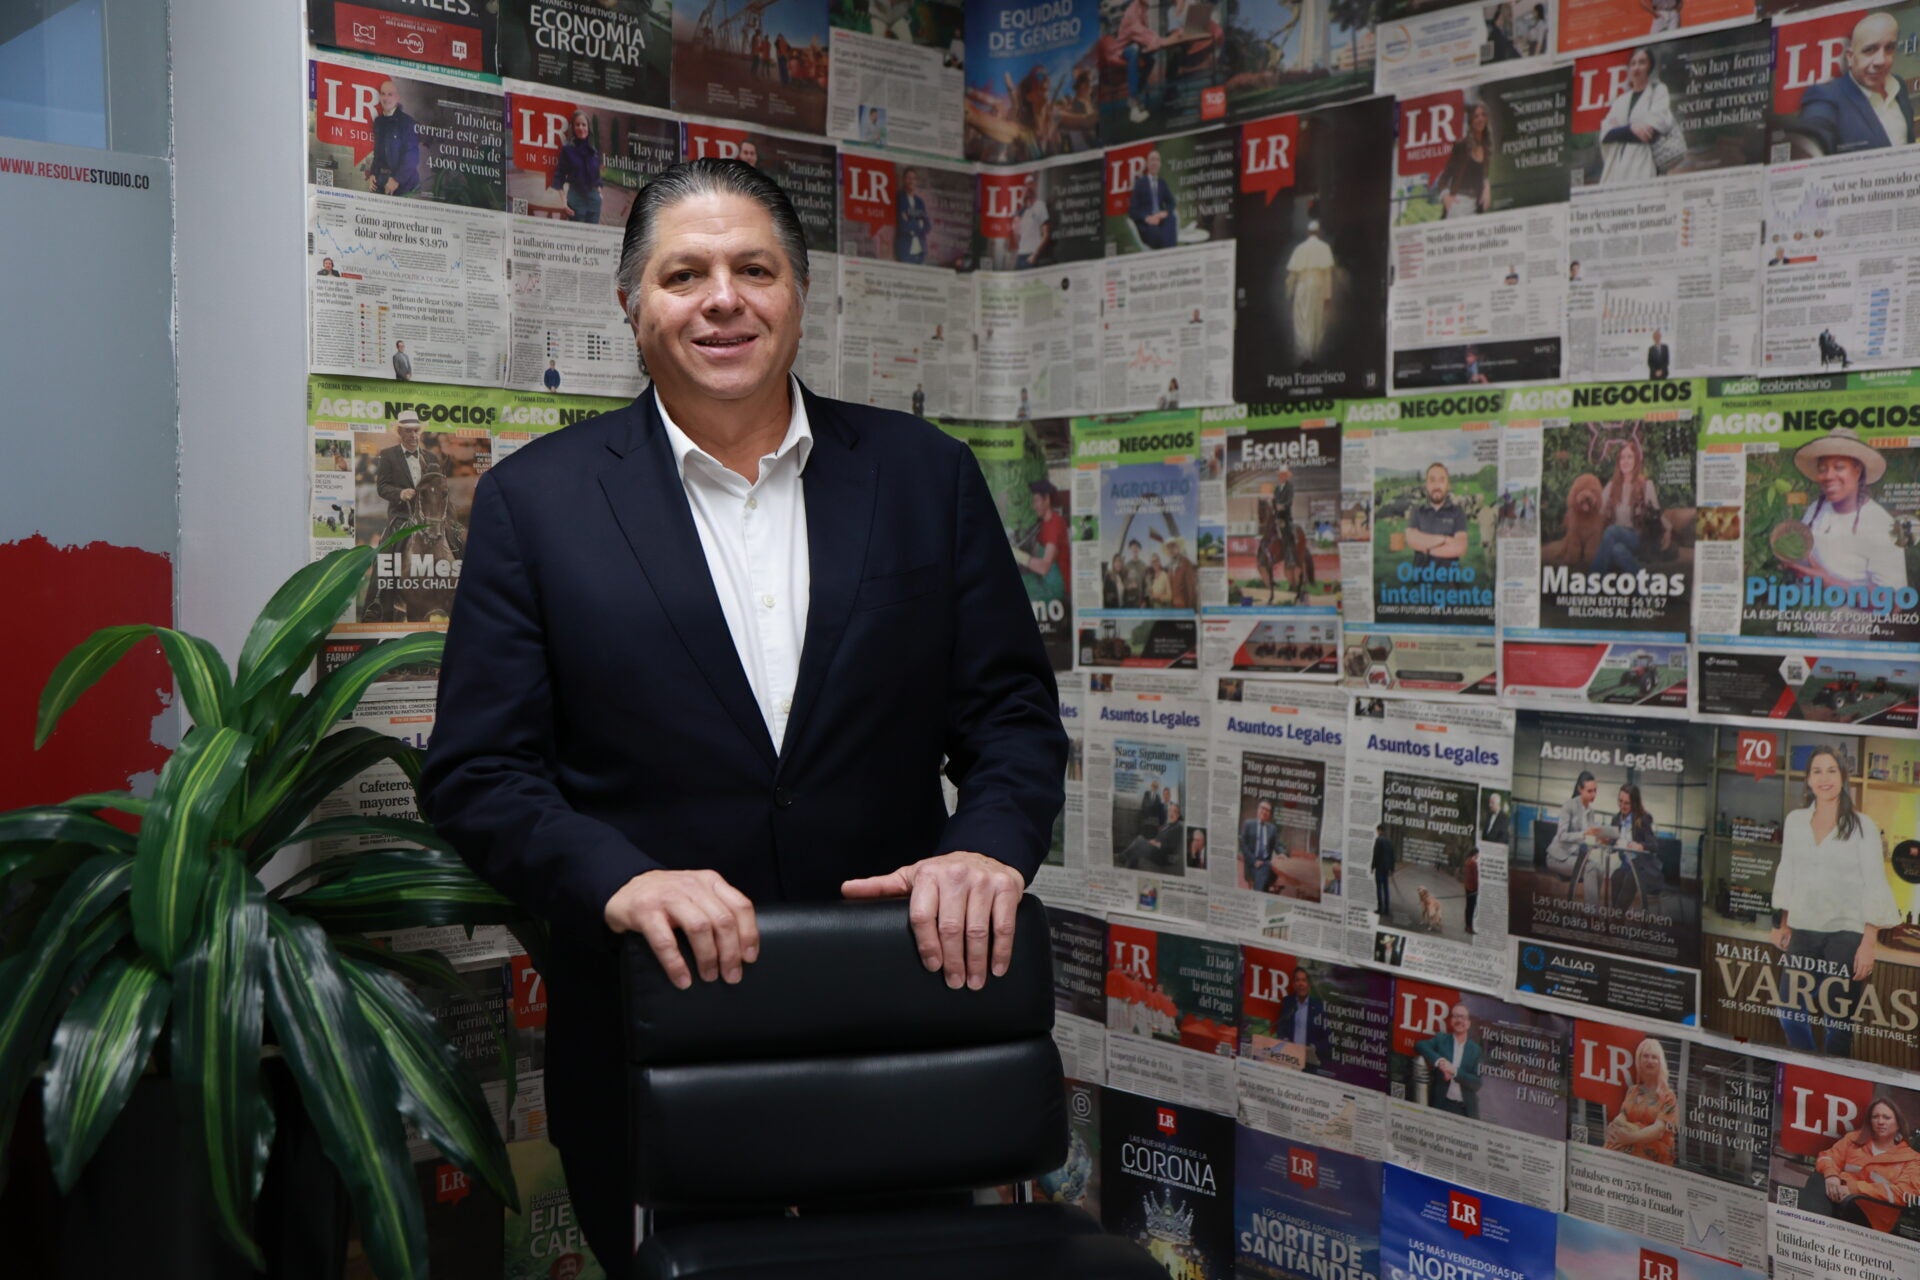
Hemos venido creando un canal de WhatsApp que va más allá de una superapp que lanzaremos. Queremos convertirlo en una sucursal virtual, porque casi todo el mundo tiene acceso a esta plataforma. Hoy, 15% de las tarjetas de crédito que colocamos en el banco se tramitan por WhatsApp. En cuanto a Bre-B, ya registramos por lo menos 50.000 llaves.
En alianza con Tpaga queremos desarrollar una superapp para que los clientes tengan un nuevo ecosistema. Buscamos afianzar a los clientes del retail con el banco y la billetera, así como desarrollar nuevas campañas y estrategias de bancarización.

La superapp será lanzada por Tpaga antes de terminar el año y sus servicios crecerán poco a poco. Entre sus funcionalidades estarán los servicios de Olímpica, es decir, su marketplace; y estarán los datos de la cuenta del banco; los puntos acumulados con la tarjeta Plata de Olímpica; recargas y pagos de servicios. Queremos que el cliente tenga todo en un solo lugar.
“Felicitamos a Banco Serfinanza por la emisión de bonos y agradecemos su confianza en el mercado de capitales como una alternativa para diversificar sus fuentes”.
El año pasado ganamos $7.000 millones y esperamos que, al cierre de este año, esa utilidad se duplique. En cuanto al futuro, somos un banco de nicho, muy aliado al retail. Pensamos como grupo. Nuestro principal accionista es Olímpica, que tiene casi 500 puntos de venta. El grupo también cuenta con Ísimo, que tiene alrededor de 300 puntos.
Estos tres comercios están distribuidos por Colombia y prácticamente son corresponsales bancarios. Así que nos imaginamos una red extendida a través de estos establecimientos, no abriendo más bancos, sino aprovechando las más de 5.000 cajas del grupo.

Hace cuatro años desarrollamos un programa de bonos, para el que nos aprobaron $1,5 billones y del que hemos utilizado tres veces. Estuvimos por fuera del mercado cuatro o cinco años debido a sus condiciones. Tener un programa de bonos aprobado significa que podemos volver a emitir en cualquier momento.
Estamos esperando que las tasas bajen, porque sí queremos ser activos en el mercado de valores para financiar las libranzas y los créditos de vivienda, que son de largo plazo. Asumo que para el primer semestre de 2027, si las condiciones macroeconómicas se estabilizan, volveremos a emitir alrededor de $150.000 o $200.000 millones.
Este banco tiene 70% del negocio en consumo y 30% en empresas. En consumo, la tarjeta de crédito Mastercard de Olímpica es la más grande. Tenemos distintas categorías y ahora estamos relanzando la tarjeta Black de Olímpica y del banco, con grandes descuentos y beneficios de cashback en viajes, gasolina y servicios públicos. En la Costa Caribe tenemos un liderazgo en tarjetas de crédito, 35% de las tarjetas con cashback en viajes y servicios públicos de la región son nuestras.

No solo se debe combatir con la tasa de usura, se deberían abrir los límites de los créditos por modalidad: que el crédito corporativo tenga una tasa y que el microcrédito y el de consumo tengan tasas diferentes. Nos permitiría bancarizar a más personas y sacarlas del gota a gota.
Es administrador de empresas de la Universidad del Norte y especialista en Alta Gerencia de la Universidad de los Andes. Su trayectoria se ha centrado en el sector financiero, con experiencia en tesorería, contabilidad, impuestos y planeación financiera. Ingresó a Serfinansa, Compañía de Financiamiento, en 2008 como vicepresidente comercial y asumió su presidencia en 2010. Bajo su liderazgo, la entidad completó su transformación en Banco Serfinanza, uno de los hitos más importantes de su historia. Desde el banco, ahora le apuesta al desarrollo económico de la región Caribe y del país, con el propósito de acompañar el progreso familiar.

El gremio plantea crear un marco integral para los proveedores de activos virtuales, facilitar su acceso a la banca y actualizar las reglas cambiarias y tributarias

La inflación sigue siendo la principal preocupación macro para la estrategia de inversión del sector asegurador, de acuerdo con la encuesta global de Blackrock

Con este indicador se determina el límite máximo de interés que una entidad bancaria puede cobrar por un préstamo, como compras con tarjeta


