

MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


John F. Linares, presidente de Banco Contactar

Agregue a sus temas de interés
John Linares, presidente de Banco Contactar, Proyecta un crecimiento de hasta 25% para 2027, luego de que S&P National Ratings mejorara su perspectiva de estable a positiva
La semana pasada se conoció la mejora de estable a positiva en la perspectiva de Banco Contactar por parte de S&P Global National Ratings, lo cual John Linares, presidente del banco, señaló como un respaldo al fortalecimiento financiero de la entidad y sus avances en el mercado de microcrédito. Con ello esperan cerrar 2026 con un crecimiento de 37% en cartera, hasta superar $1,1 billones, y obtener utilidades por más de $25.000 millones.
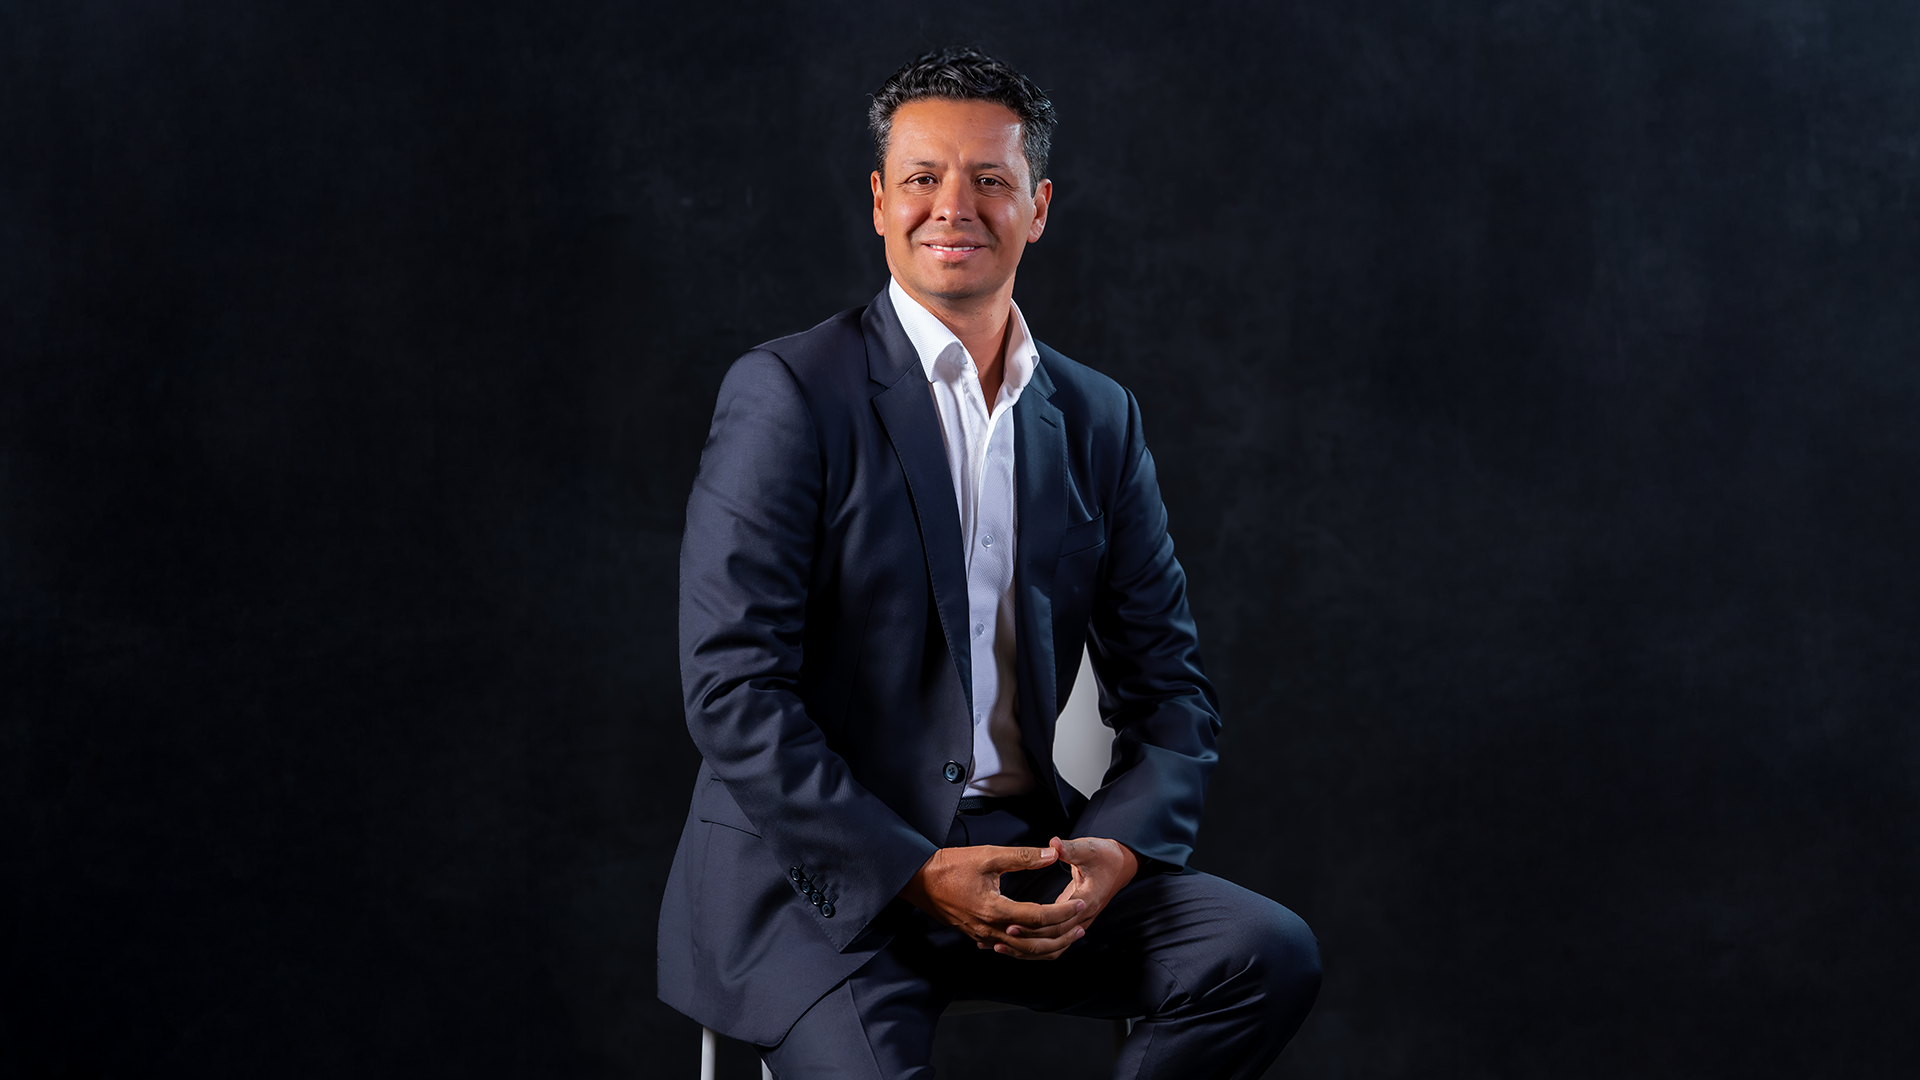

Esperamos cerrar el año con utilidades superiores a $25.000 millones, frente a la cifra de $16.000 millones registrados el año pasado, lo que representaría un crecimiento de más de 50% para el banco. Con un impulso de 42% en microcrédito.
Para nosotros es la graduación de esta segunda etapa del banco. En un primer momento, de creación y coupling, muy importante para el banco, y después vino una etapa de estabilidad que nos permitió crecer de manera sostenible.
Que una calificadora con estándares internacionales mejore la perspectiva a positiva certifica un buen desempeño de la organización y da confianza a nuestros clientes. Para mí, esta es una segunda etapa que culmina con la certificación de una calificadora para poder llegar a una tercera etapa.
Hace dos años iniciamos una estrategia para diversificar las fuentes de financiación y reducir la dependencia de fondeadores internacionales. Desde entonces, la participación de los depósitos de clientes pasó de 19% a más de 40%, mediante CDT y cuentas de ahorro de personas naturales. Los CDT registran un ticket promedio cercano a $25 millones.
La diversificación del pasivo ha fortalecido la liquidez del banco y ha permitido adoptar una estrategia más conservadora para garantizar mayor estabilidad en financiación. Otro de los factores destacados por S&P fue el fortalecimiento patrimonial.
Se logró un crecimiento de la cartera de microcrédito de 42% y parte del propósito central de ayudar a quienes más lo necesitan. Para lograrlo, en la entidad hemos apostado por modelos de innovación que van más allá del diseño de productos y procesos, con estrategias para acercarse a los clientes y responder a sus necesidades.
El banco realiza desembolsos promedio de $85.000 millones mensuales, lo que representa cerca de $1 billón al año. Con un ticket promedio de $8,7 millones, estimamos haber realizado más de 110.000 desembolsos en lo corrido de 2026. Esto representa oportunidades para que emprendedores impulsen sus negocios y proyectos de vida.
Estimamos cerrar 2026 con un crecimiento de cartera cercano a 37%, lo que la ubicaría por encima de $1,1 billones. Para 2027, proyectamos crecer entre 20% y 25%, sujeto al comportamiento del mercado y las condiciones económicas.
“La incorporación del Banco Contactar a PSE fortalece el alcance y nos permite seguir conectando a más usuarios con posibilidades de pago fáciles y seguras”.
El Banco Contactar acumula cerca de $627.000 millones en captaciones a través de CDT y cuentas de ahorro. Esperamos cerrar 2026 con $650.000 millones en depósitos de los clientes.

Registramos un crecimiento de aproximadamente 9,29% en nuestros clientes de colocación, mientras que la base de clientes de captación aumentó más de 100% frente al año anterior. Gracias a estos resultados, estamos entre las organizaciones del sector bancario con mayor crecimiento en vinculación de clientes.
Consideramos que el sector de microfinanzas tiene una oportunidad de crecimiento importante, impulsada por políticas públicas orientadas a combatir el gota a gota y el pagadiario. En este contexto, el microcrédito representa una alternativa para los microempresarios y personas naturales con negocios que todavía tienen dificultades para poder acceder al sistema financiero.

El banco presentó un crecimiento de 7,5% en su participación en el mercado de los microcréditos, segmento que representa 94% de su cartera

El traslado de 4,2 millones de clientes llevaría los activos de la entidad a $195 billones, frente a los $160 billones que registraba Davivienda antes de la integración

Skandia aportó gran parte de la financiación. Adicional, Bancóldex le otorgó a Solé $44.000 millones a través de la modalidad project finance


