MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


Agregue a sus temas de interés
El dinero destinado para situaciones de emergencia dependerá de los gastos fijos mensuales esenciales como vivienda, servicios y alimentación

Un fondo de emergencia debería construirse pensando en los gastos esenciales que una persona tendría que cubrir si durante un tiempo pierde sus ingresos o enfrenta un gasto inesperado. Con base en la información del Global Findex Database del Banco Mundial, más de la mitad de los adultos en economías de ingresos bajos y medios no tendría facilidad para conseguir dinero adicional en un plazo de 30 días ante una emergencia.

El dato muestra la vulnerabilidad financiera de buena parte de la población. Según el estudio, solo 56% de los adultos podría acceder fácilmente a dinero extra durante ese periodo para enfrentar un imprevisto. Esto significa que una proporción importante tendría dificultades para responder rápidamente ante situaciones como una reparación urgente, una emergencia familiar, la pérdida del empleo o un gasto médico.
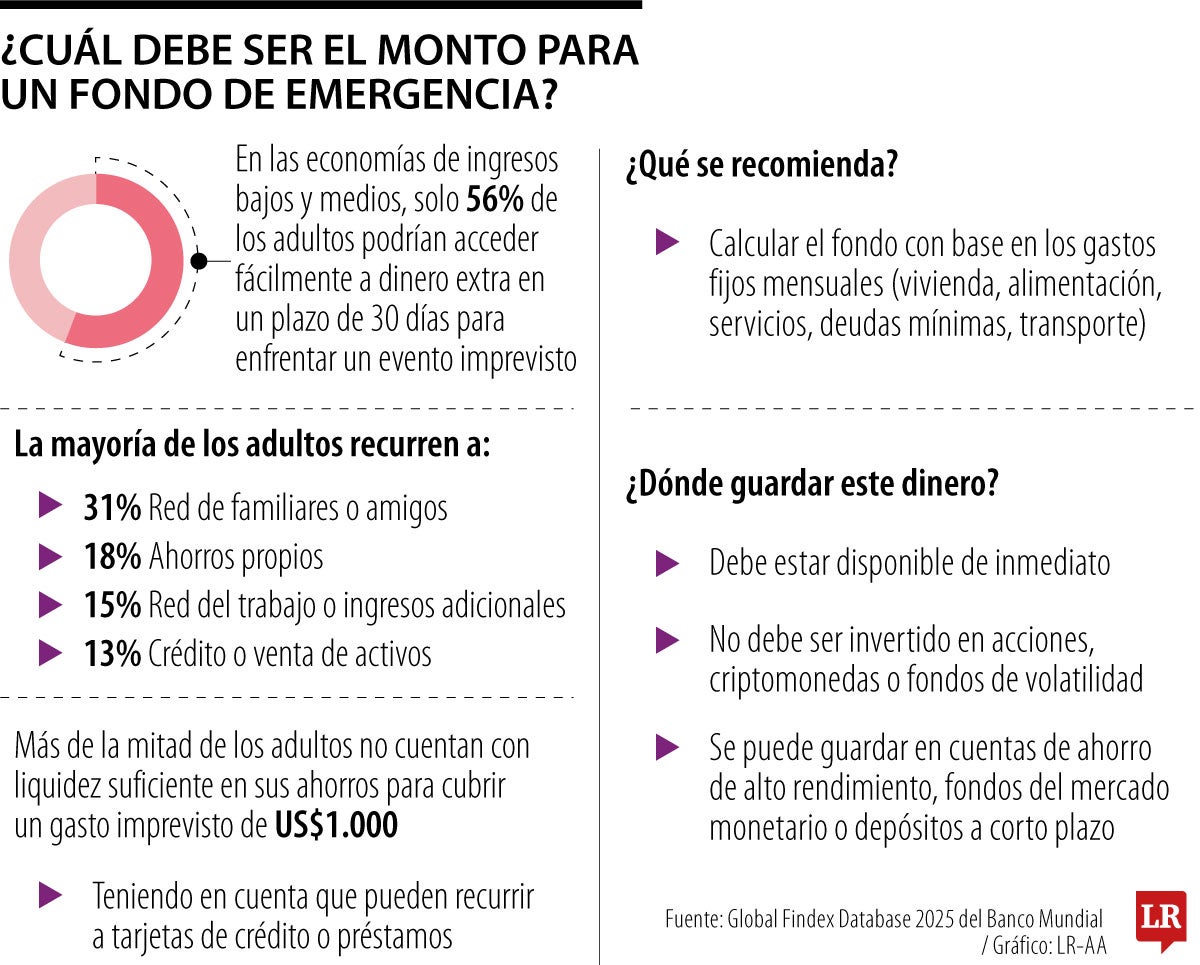
Entre quienes sí pueden conseguir recursos, la principal alternativa son las redes personales: 31% de los adultos recurriría a familiares o amigos; mientras que 18% utilizaría sus propios ahorros; otro 15% acudiría a ingresos adicionales o a su red de trabajo; y 13% recurriría al crédito o a la venta de activos. Esto evidencia que, para muchas personas, una emergencia todavía depende de conseguir ayuda externa y no necesariamente de contar con dinero disponible.
El problema también se refleja en el nivel de ahorro. El Global Findex señala que más de la mitad de los adultos no cuenta con suficiente liquidez en sus ahorros para cubrir un gasto inesperado de US$1.000. Aunque una persona podría recurrir a una tarjeta de crédito o solicitar un préstamo, estas alternativas pueden implicar costos financieros y aumentar su nivel de endeudamiento.

No existe un monto único que funcione para todas las personas. Una forma práctica de calcularlo es partir de los gastos fijos mensuales esenciales, como vivienda, alimentación, servicios públicos, transporte y el pago mínimo de las deudas. Sobre esa base, el objetivo es acumular una reserva que permita mantener estos gastos durante varios meses en caso de una reducción o pérdida de ingresos.
Por ejemplo, si una persona necesita $2 millones mensuales para cubrir sus gastos esenciales, un fondo equivalente a tres meses sería de $6 millones. Si quiere contar con una mayor protección y puede ahorrar más, podría llevarlo hasta seis meses de gastos, es decir, $12 millones en este ejemplo. Lo importante es que el fondo se construya de acuerdo con la realidad financiera de cada persona, y no con una cifra estándar.
La cantidad también puede depender de la estabilidad de los ingresos. Una persona con un empleo estable y gastos relativamente bajos podría necesitar una reserva menor que alguien cuyos ingresos son variables o que trabaja por cuenta propia.

Según SoFi Tech Solutions, 54,4% de las empresas colombianas reconoce que los servicios financieros en tiempo real son un motor directo o significativo para el crecimiento de sus ingresos

el reto del gobierno estará en la transformación integral del acceso al crédito a través del fortalecimiento de las capacidades tecnológicas y de la originación de crédito sin perder rigurosidad

Mientras el consumo se acelera en los últimos meses del año, expertos entregan consejos para cuidar las finanzas y evitar dolores de cabeza en diciembre y enero


