


MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


El gobierno de Abelardo De la Espriella presentó su primera reforma tributaria, con la que busca $40 billones más, entre nuevos impuesto y reducción del gasto público

Cambios en renta de personas naturales con la Ley de Rescate

Agregue a sus temas de interés
La propuesta del Gobierno bajaría el nivel de ingresos a partir del cual se empieza a pagar el impuesto y reduciría los beneficios a contribuyentes
Si hasta el momento, por sus ingresos, no había tenido que declarar ni pagar renta, vale la pena que tome una calculadora y empiece a hacer cuentas porque eso podría cambiar si el Congreso da luz verde a la ‘Ley de Rescate Económico’ del Gobierno. Esto se debe a que la iniciativa no se limitaría a modificar las tarifas del impuesto, sino que también reduciría algunos beneficios utilizados para calcular la base sobre la que se cobra el impuesto. Pero no se complique, aquí le explico.
Primero debe saber que la propuesta movería dos piezas al mismo tiempo: por un lado, bajaría el umbral de base gravable a partir del cual se genera impuesto y, por otro, reduciría algunos límites de las rentas exentas y deducciones.
Vale aclarar que la base gravable no es lo mismo que el salario: es el valor que resulta después de restar de los ingresos los conceptos permitidos por la normativa tributaria. Además, la tabla del impuesto de renta se aplica sobre valores anuales. Los equivalentes mensuales que se presentan a continuación son una referencia explicativa, calculada con la UVT de 2026, de $52.374; los montos en pesos dependerán de la UVT del año gravable en que se apliquen las disposiciones.
El primer cambio estaría en el umbral hasta el cual la tarifa es de 0%, que bajaría de 1.090 a 720 UVT anuales. Con valores de 2026, pasaría de $57,1 millones a $37,7 millones de base gravable al año, equivalentes a aproximadamente $4,8 millones y $3,1 millones mensuales, respectivamente.
De esa forma, quienes tengan una base gravable anual superior a 720 UVT y hasta 1.090 UVT quedarían en un nuevo tramo con tarifa marginal de 9%. Ese porcentaje no se cobraría sobre todo el ingreso ni sobre toda la base gravable, sino únicamente sobre la parte de esta última que exceda las 720 UVT.
A partir de ahí, las tarifas de los tramos intermedios no cambiarían. Si usted tiene una base gravable entre $4,8 millones y $7,4 millones mensuales (anuales superiores a 1.090 y hasta 1.700 UVT), la tarifa seguiría en 19%; si está entre $7,4 millones y $17,9 millones (anuales superiores a 1.700 y hasta 4.100 UVT), se mantendría en 28%; y si se encuentra entre $17,9 millones y $37,8 millones (anuales superiores a 4.100 y hasta 8.670 UVT), seguiría en 33%.
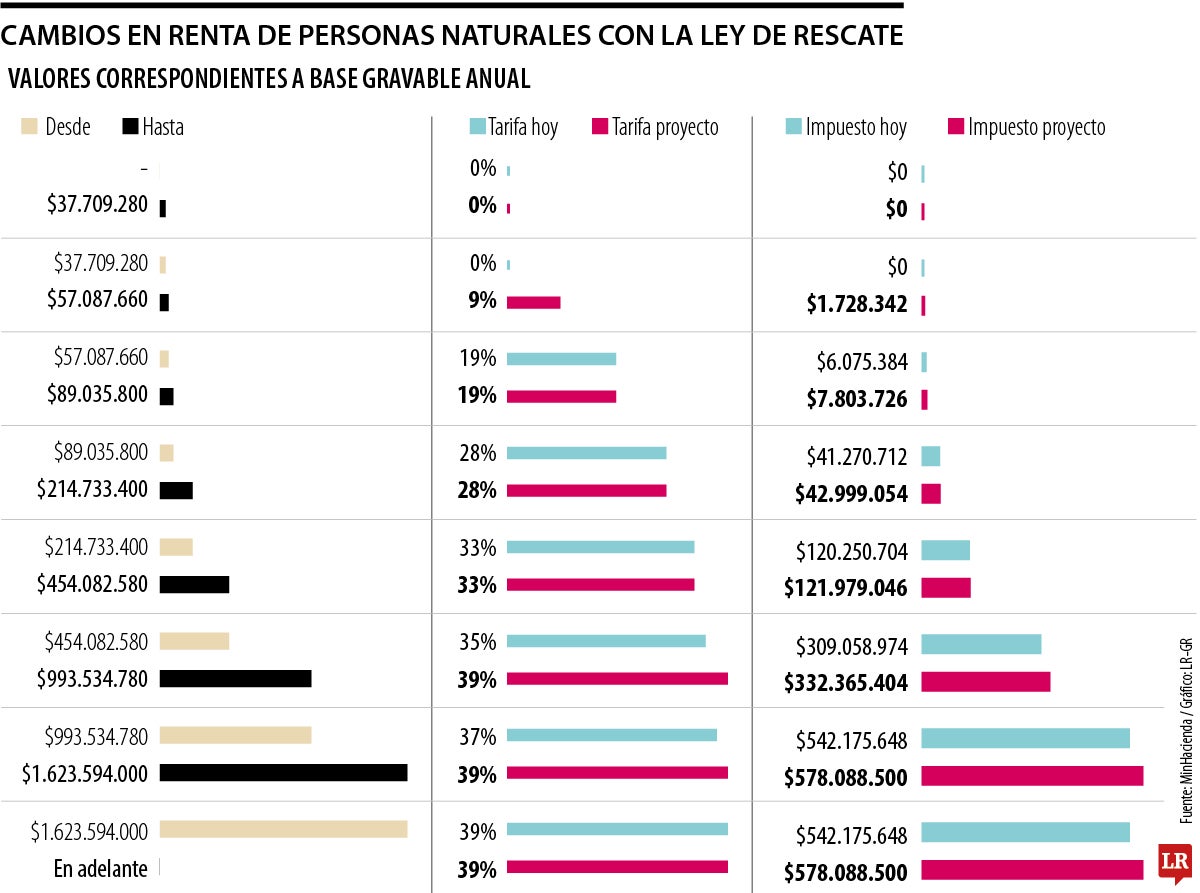
El otro cambio importante estaría, según explicó Julio Toro, socio de Toro Asociados, en la tarifa marginal máxima de 39% que actualmente aplica a partir de $135,3 millones mensuales y que empezaría a aplicarse desde $37,8 millones. “Esto implica que determinados contribuyentes de mayores ingresos podrían enfrentar un impuesto superior. Antes teníamos 35%, 37% y 39%; ahora esos rangos desaparecen y pasarían todos a 39%”, agregó.
En palabras de Héctor Ramírez, socio del área tributaria de PPU, “baja el nivel de ingresos a partir del cual se empieza a pagar el impuesto y, al mismo tiempo, se reducen las cantidades que pueden restarse de la base gravable. En la práctica, más personas pagarían renta y algunos de los que hoy ya pagan quedarían sometidos a tarifas efectivas mayores”.
“Con el proyecto, baja el nivel de ingresos a partir del cual se empieza a pagar el impuesto de renta y, al mismo tiempo, se reducen las cantidades que pueden restarse de la base gravable”.
No obstante, Ramírez aclaró que la reducción del umbral no significa que todo aquel que declare deba pagar. “Quien declara, pero tiene una base gravable de hasta aproximadamente $38 millones al año, después de restar lo permitido, seguiría pagando cero”, agregó.
Ahora bien, aunque el proyecto no eliminaría la renta exenta de 25% sobre los ingresos laborales, sí reduciría su límite de 790 UVT a 630 UVT. De acuerdo con Toro, “con la UVT de hoy, la renta exenta está en unos $41 millones. Con la reforma se limitaría más o menos a $33 millones anuales”.
Ese 25% se calcula después de restar de los pagos laborales los ingresos no constitutivos de renta, las deducciones y las demás rentas exentas que correspondan; no se aplica automáticamente sobre todo el salario bruto.
A esto se suma una reducción en el tope de rentas exentas y deducciones, que actualmente no pueden superar 40% y tienen un límite de $5,8 millones al mes. Para que entienda, si usted gana $100 millones, hoy máximo le pueden descontar $40 millones, pero si gana $1.000 millones, el monto máximo descontable es $70 millones. “Con la reforma, ese techo disminuiría a $61 millones”, apuntó Toro.
Estos valores son límites, no descuentos automáticos: solo se pueden restar las rentas exentas y deducciones que efectivamente procedan. Además, existen beneficios con tratamiento particular, como la deducción adicional por dependientes, que actualmente se aplica por fuera de ese límite general y cuya eliminación plantea el proyecto.
Con todo y eso, Ramírez enfatizó que el proyecto no modifica los requisitos que hoy obligan a una persona a presentar la declaración de renta. “Por eso, seguirían declarando quienes, en el año, superen alguno de los topes vigentes: tener un patrimonio bruto superior a $236 millones, recibir ingresos brutos superiores a $73 millones o que sus compras con tarjeta de crédito, consumos o consignaciones sean mayores a $73 millones”, dijo el experto.
Dentro de la propuesta, otro de los cambios tiene que ver con la deducción adicional por dependientes económicos. A la fecha, existen dos beneficios: el primero, contemplado en el artículo 387 del Estatuto Tributario, es una deducción de hasta 10% por tener dependientes y tiene un límite de $1,67 millones mensuales (32 UVT).
El segundo, que nació con la reforma tributaria del Gobierno Petro, permite deducir otros $314.244 al mes (72 UVT anuales adicionales) por cada dependiente, hasta cuatro; el máximo es de $15.083.712 al año.
“La propuesta plantea eliminar este segundo beneficio, por lo que no cambia el que permite tomar 10% por los dependientes”, agregó Toro. La deducción prevista en el artículo 387, de hasta 10% de los ingresos laborales y con el límite de 32 UVT mensuales, se mantendría.

Indiscutiblemente existen reparos a la iniciativa planteada. En mi caso, esperaba la eliminación de los impuestos saludables, antitécnicos y regresivos, cómo se propuso en campaña.

El nuevo régimen propuesto por el gobierno nacional plantea umbrales diferenciados en los montos que cada sector debería invertir

En el caso de los dependientes, el aporte a cargo del empleador se mantendría en 8,5%, Mientras que lo que variaría sería el porcentaje a cargo del empleado entre 4% y 8%


