MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés



Agregue a sus temas de interés
A mediados de septiembre 2026, el costo de los Treasuries de la deuda pública de los EE.UU. a 10 años regresó al 5% anual, tras su sostenida escalada desde 4% de inicios de este año. Esto no ocurría desde mediados de 2023, cuando el ascenso de la inflación hacia cerca del 10% anual había obligado a escalar la tasa repo de la FED desde 1.75% hacia 5,5%, lo cual arrastró el costo de la deuda pública hacia dicho 5%.
La relación Deuda Bruta Pública / PIB ahora se contabiliza en los EE.UU. cerca del 110% y sus abultados déficits fiscales del 7% hacen prever que continuará ascendiendo hacia un 130% del PIB para finales del mandato Trump II en 2030. Lo mas probable es que la contienda electoral de noviembre 2026 termine castigando a dicha Administración con la pérdida de sus mayorías en la Cámara Baja y, de pronto, en el Senado.
En efecto, los políticos Republicanos endosados por Trump están teniendo que encarar una inflación persistente cercana al 3.5% anual a nivel del IPC y el principio de “affordability” en el diario vivir está a flor de piel. Uno de los elementos con mayor impacto negativo es el costo de la gasolina yendo hacia US$4.5 galón y el Diésel a US$5 galón. La situación de la industria de refinería petrolera a nivel global es tan tensa, que Trump le ha solicitado a Ucrania que cese sus ataques a las refinerías en Rusia. Además, a lo largo de septiembre 2026 el precio del petróleo continúo elevándose de los US$90 hacia los US$110 barril Brent ante la cuasi paralización del tránsito por el estrecho de Ormuz.
A pesar de que el mercado laboral continua con buena postura en los EE.UU., generando cerca de 200,000 puestos de trabajo (casi el doble de un año atrás) y la tasa de desempleo es tan baja como un 4.1%, se tienen algunas señales de debilitamiento del consumo. Dicho debilitamiento estará siendo afectado también por la reciente alza de la tasa repo de la FED, al haberse elevado del 3.75% hacia 4%, tal como lo pronosticaba el mercado desde su sorpresiva quietud de julio 2026.
Las señales confusas del nuevo presidente de la FED, Mr. Warsh, van quedando como parte del paisaje tras su “destete” respecto de la Administración Trump. Al haber ratificado Warsh su compromiso con la meta inflacionaria del 2% anual, ahora con 6 años de incumplimiento, no le quedada alternativa diferente a la de actuar elevando la tasa repo de la FED. Esto endurece la postura monetaria de la FED en el corto plazo y gracias a ello se contendrán las expectativas alcistas en costo del financiamiento público.
Seguramente veremos una desaceleración en la actividad económica en los EE.UU., pasando del 2% de expansión del PIB-real en 2026 hacia un 1.5% en 2027. Pero mucho dependerá también del desempeño tecnológico en EE.UU., el cual continua dinámico y moviendo cerca del 40% del mercado bursátil asociado con el S&Poors-500. Este último mercado luce algo sobredimensionado, pero sus abultadas apuestas inversionistas en todo el mercado de chips y centros de cómputo continuarán generando favorables vientos de cola hasta mediados del 2027.
No deja de sorprender que a pesar del gran auge de oferta, el costo tecnológico este llevando a incrementos del 15% en productos finales asociados con este auge de inteligencia artificial. Y también se tienen presiones de costos en la producción de alimentos, por cuenta del factor energético y encarecimiento de fertilizantes, donde escasean fuentes de agua y combustibles procesados.
Detrás de todo ello está un agravamiento del conflicto EE.UU.-Israel vs. Irán-Houthis-Yemen, lo cual ha llevado a escalar el precio del petróleo desde US$75 barril Brent hacia los US$110, ante el persistente bloqueo del estrecho de Ormuz desde marzo de 2026. Superar este conflicto ha resultado más difícil de lo imaginado, pues ya no se trata únicamente de frenar las aspiraciones nucleares de Irán, sino de contener los ataques sobre los aliados Árabes de los EE.UU., incluyendo Omán, Jordania y Arabia Saudita.
Todo lo anterior está teniendo negativas repercusiones sobre la inflación global y Colombia no es la excepción.
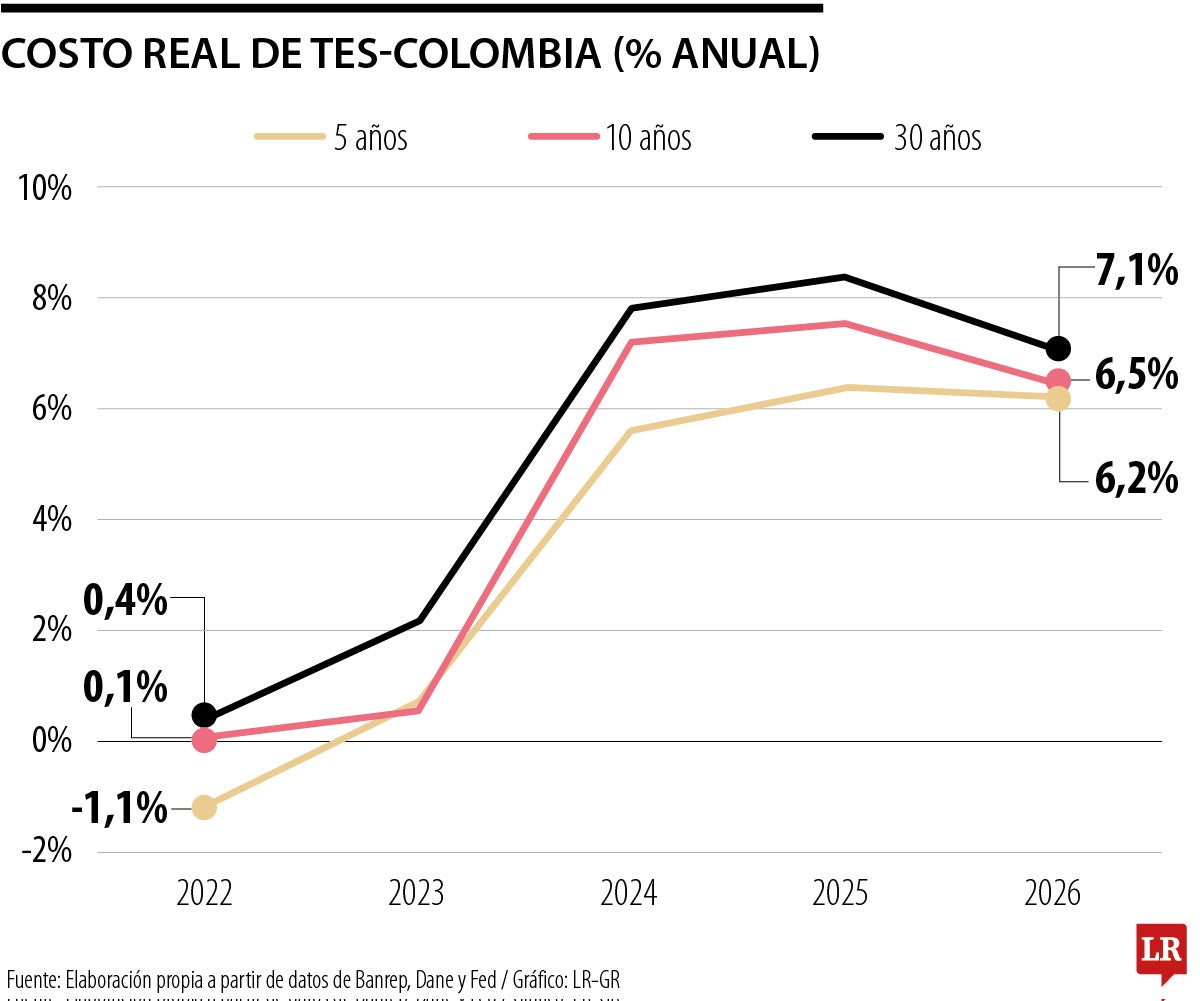
La inflación local continúo elevándose hacia 6,2% anual al corte de julio 2026, tanto en la total como en la subyacente (sin alimentos). Y, entre tanto, se tienen señales ambiguas sobre recortes del gasto público y elevación de la tributación bajo la nueva administración ADLE-Restrepo. Esto ha deteriorado la parte larga de la curva de TES, regresando su costo al 13.5% anual en el benchmark de 10 años, equivalente a 6.5% real (ver gráfico). Al igual que en los EE.UU., las presiones inflacionarias afloran en los componentes energéticos, especialmente en una provisión de gas que se ha encarecido un +40% en lo corrido de este año y cuyo componente importado representa un tercio del total del consumo local. Con el advenimiento del fenómeno climático de “El Niño” estas presiones de costos energéticos y de alimentos continuarán al alza. Así que es bastante probable que la inflación en Colombia cierre cerca del 6.5% en 2026 y que el BR se vea obligado a llevar su tasa repo del actual 12% hacia 12.5%.
Esto es lo requerido para contener una demanda agregada que ha continuado recalentada por los efectos de exageradas alzas en el SML y la sobre expansión fiscal que, bajo ninguna circunstancia, debería elevarse al 9% del PIB que se tenía programado en el PGN 2027.

El problema es que mientras nuestro cuerpo practica constantemente un ciclo de recibir y soltar, nosotros podemos pasar años aferrándonos a cosas que ya deberían haber salido de nuestra vida

Queremos que los gobiernos puedan presentar directamente sus prioridades y sus proyectos, y que los empresarios puedan explicar qué requisitos necesitan para invertir
Las últimas administraciones del Dane han sido juiciosas, y le han dado credibilidad a la institución. Más allá de los perfiles individuales de cada director, la entidad ha ganado prestigio


