MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés



Agregue a sus temas de interés
La coyuntura actual amerita pensar las implicaciones del auge en inversiones relacionadas con la IA. Estas tocan una amplia gama de sectores: i) sofisticados microchips, con valores que saltan de US$250.000 a US$1 millón; ii) la provisión de energía, que genera pugnas ambientalistas y bloqueos a proyectos de gasificadoras con tal destino; iii) la creación de centros de datos, con ciudadelas que copan la oferta de vivienda y de escuelas, y que agravan el problema político de la “affordability”; y iv) el “factor de desplazamiento financiero” causado por el encarecimiento de la deuda pública (a tasas de +5% en bonos soberanos benchmark) frente a mercados privados que financian grandes sumas relacionadas con la IA.
Se tiene, además, una gran complejidad analítica al pensar en los vasos comunicantes que genera la competencia intraestructural en IA. Las preguntas relevantes son: ¿están ocurriendo suficientes negocios rentables que justifiquen estas grandes inversiones en IA?, ¿o acaso el financiamiento de la provisión de energía y de esos “data centers” podría generar el estallido de una burbuja financiera durante el segundo semestre de 2027, sabiéndose que en algunos casos se fondean a tasas de interés de 15% anual? ¿Cuáles serían las implicaciones de un estallido simultáneo de esta burbuja financiera con el agravamiento de la crisis de deuda pública global?
Las rentabilidades anuales de las firmas involucradas en el grueso de estas inversiones, por el momento, lucen sostenidas y favorables: las llamadas Magníficas-7 (Nvidia, Amazon, Microsoft…) reportaron utilidades de 23% en 2025 y de 10% anual en lo corrido de 2026. De allí que su relación Precio-Acción/Utilidades haya fluctuado entre un “razonable” 24 y un “algo caro” 37 durante ese mismo periodo. Y, prospectivamente hablando, dicha relación Precio/Ganancia se proyecta cercana a 28 para 2027, pero bajo el supuesto de que sus utilidades se mantengan a doble dígito (de hasta +50% anual en el caso de Nvidia).
Pero, como comentábamos recientemente, la dinámica de inversión en IA luce algo insostenible, pues ha venido superando 100% en la relación Inversión IA/Utilidades durante 2025-2026, particularmente en los casos de Nvidia, Amazon, Google-Alphabet y Microsoft. Y también han venido creciendo las dudas sobre los niveles de rentabilidad de tales inversiones, dada la problemática antes descrita, especialmente por sus elevados costos en provisión de energía y financiamiento.
De allí la importancia de monitorear la competencia entre los “supergestores” de la IA, como Meta, Amazon, Microsoft y Alphabet-Google. Estos han logrado penetrar negocios diferentes a los de las grandes plataformas y se entreveran con los de los “hiperescaladores” (tipo Anthropic o Palantir).
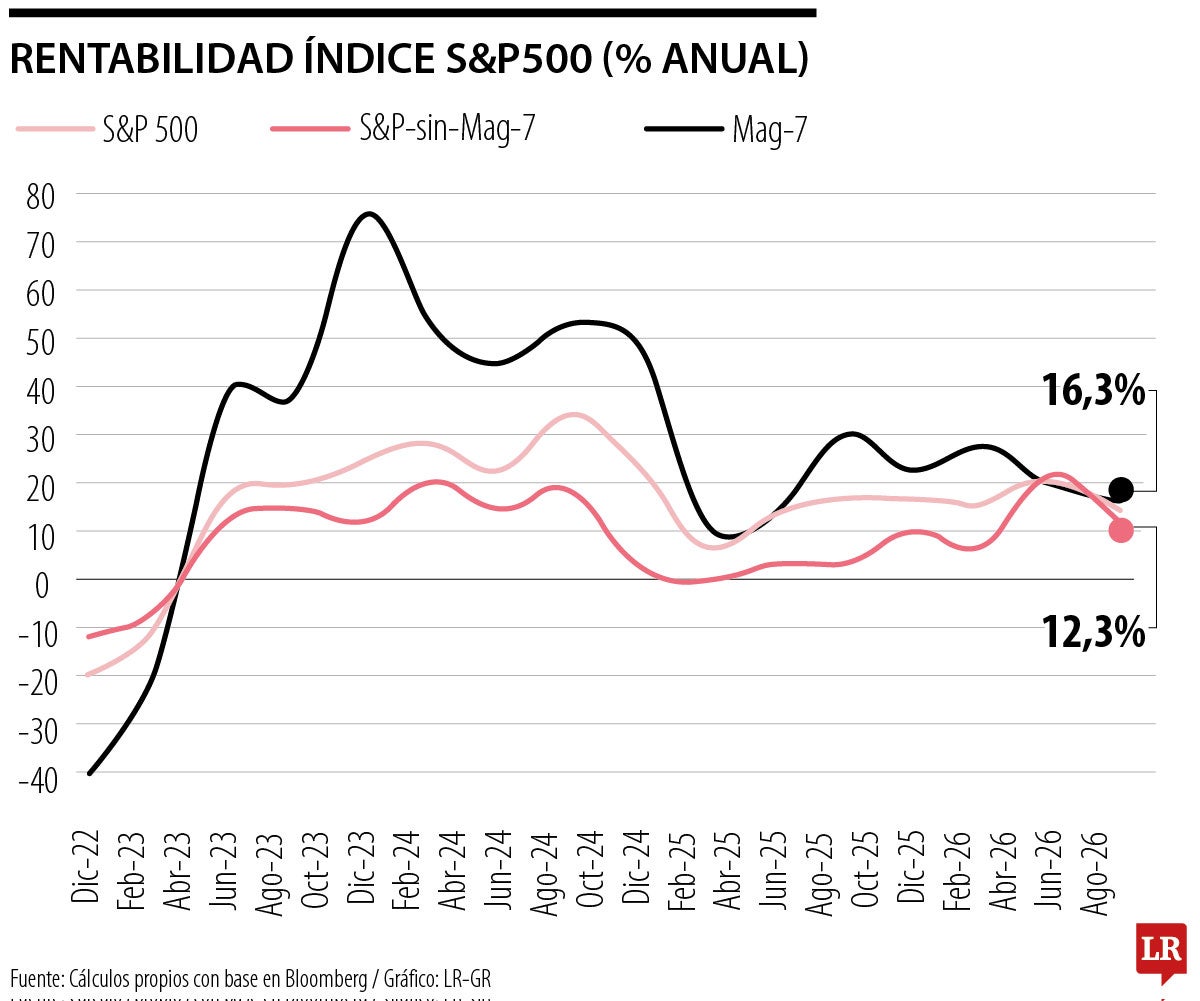
El gráfico adjunto ilustra cómo el mercado está experimentando una convergencia en las rentabilidades a lo largo de 2026: tanto el S&P 500 como las acciones de las Magníficas-7 están bordeando un rendimiento cercano a 16% anual, y estas últimas ya pesan 40% dentro de dicho índice accionario.
Este comportamiento contrasta con el de las rentabilidades “extraordinarias” que registraron las Magníficas-7, a ritmos de entre 30% y 70% anual, durante 2023-2025. Ahora bien, este promedio enmascara el gran desempeño que ha tenido en particular Nvidia, al haber multiplicado por siete su valor accionario durante 2022-2026. En cambio, el conjunto de las Magníficas-7 “tan solo” ha duplicado su valor accionario, y el componente de las no Magníficas-7, dentro del S&P 500, lo ha incrementado en “solo” 24%.
Dicho de otra manera, la rentabilidad promedio anual de Nvidia ha sido un envidiable (valga la redundancia) 130% anual durante 2023-2026, mientras que las Magníficas-7 han reportado 47% anual y las no Magníficas-7 (dentro del S&P 500) han registrado 11% anual, frente a 23% anual del total del S&P 500.
Otro elemento de preocupación sobre los riesgos de estallido de dicha burbuja de la IA tiene que ver con los llamados “run-rates” comerciales. Por ejemplo, en el caso de Meta, los relacionados directamente con IA tan solo representan 12% de sus ingresos. Y en el caso de Microsoft, esos ingresos asociados a IA solo llegan a 5% del total, y para Amazon y Google-Alphabet representan entre 3% y 4%. Aunque es probable que la incidencia comercial de la IA continúe en ascenso, y se pronostica que podría duplicarse para 2027-2028, sus aportes todavía se quedan cortos frente a las magnitudes de apalancamiento financiero en que están incurriendo las Magníficas-7.
El factor de endeudamiento, además, tiene un ribete que oscurece el panorama financiero, pues resulta que dichos recursos provienen de grandes emisiones de bonos impulsadas por fondos de capital privado. Estos vehículos de financiamiento suelen eludir los exigentes criterios de aprobación de los bancos comerciales. Recordemos que los CEO de la banca comercial nos hablaban, a inicios de 2026, de “muchas cucarachas moviéndose tras dichos créditos, algunos de los cuales bien podrían resultar impagos”. Por eso sorprende que ahora hasta la banca se haya vinculado, en magnitudes significativas, al financiamiento directo de inversiones en IA, lo que hace evidente el “efecto manada”. ¿Será 2027 el año del estallido de la burbuja creada por las inversiones en IA?

En un Congreso decidido por márgenes estrechos, esa independencia puede resultar crucial. Y deja una lección que Washington olvida con demasiada frecuencia: la política se debate en la capital, pero sus consecuencias se sienten en el bolsillo de las familias

Las oportunidades más atractivas rara vez llegan acompañadas de garantías. Si todos pudieran reconocerlas con claridad, probablemente ya no ofrecerían una ventaja extraordinaria

Así las cosas, ¿qué esperar de esta industria en la era de la IA? De acuerdo con Global Commerce Media, la pornografía con IA crece 27% anual y está en auge gracias al contenido personalizado


