
MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


Estos son los salarios mensuales para compra de vivienda.
Un simulador de Banco de Occidente presentó escenarios con el mercado de tasas actual, así aparecen los perfiles para viviendas desde $300 millones a 20 años de pago
El sueño de comprar vivienda propia, así como cualquier otra adquisición, siempre estará ligado al salario mensual. ¿Alguna vez se ha preguntado cuánto debe ganar cada mes para comprar una casa de $300, $500 y $1.000 millones? Para cada uno debe ganar $9,2, $15,4 y $30,8 millones, respectivamente.
Es importante tener en cuenta que estos resultados se obtuvieron de una calculadora del Banco de Occidente, con un plazo de 20 años y al financiar, hipotéticamente, hasta 70% de cada inmueble. Cada caso en particular dependerá del lugar donde se compre la vivienda, la tasa de cada banco y, por supuesto, el valor de la casa a financiar.
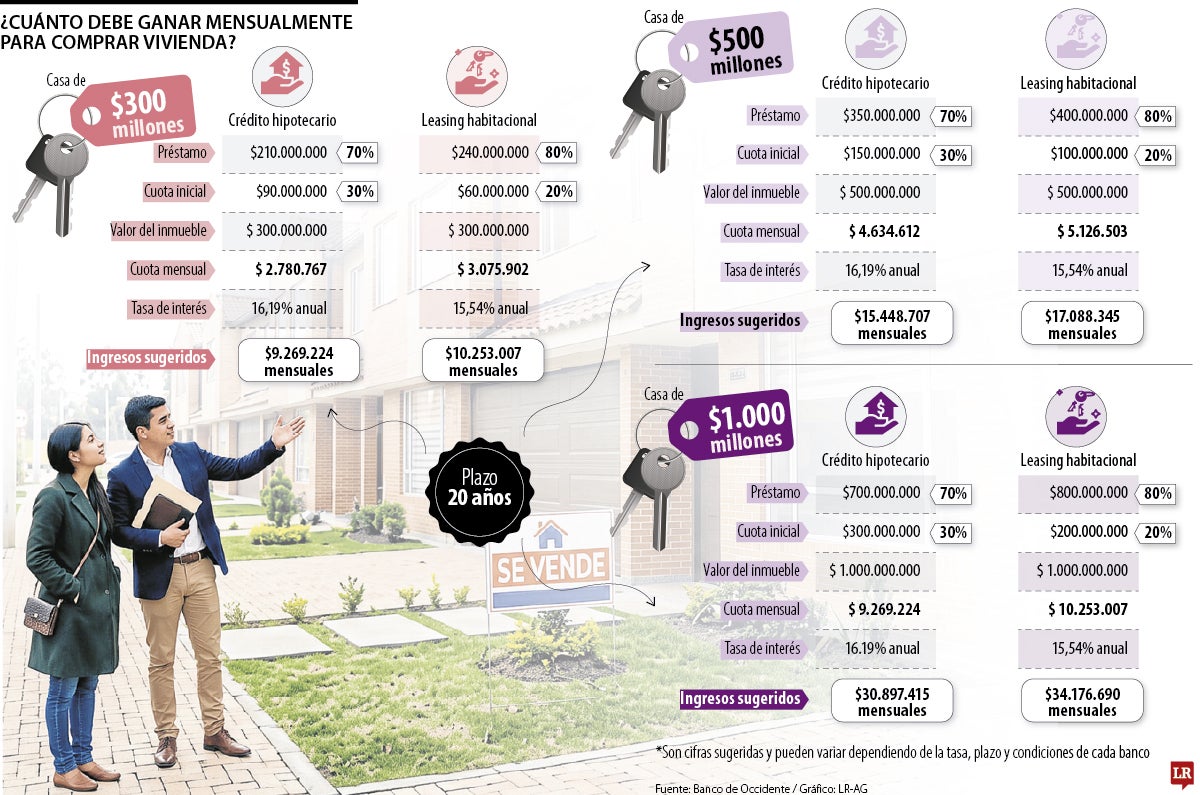
Para adquirir un inmueble de $300 millones se requieren ingresos sugeridos de $9,2 millones mensuales mediante crédito hipotecario y de $10,2 millones con leasing habitacional. Para una vivienda de $500 millones, los ingresos sugeridos ascienden a $15,4 millones mensuales para el crédito hipotecario y $17 millones para el leasing habitacional.
En este caso, la cuota inicial sería de $150 millones con financiación hipotecaria, equivalente a 30% del valor del inmueble, y de $100 millones con leasing, correspondiente a 20%.
“La capacidad de compra de vivienda depende de factores como los ingresos familiares, el plazo de financiación, la tasa, el nivel de endeudamiento y el historial crediticio”.
“Estas viviendas no son de interés social y la financiación máxima para un crédito hipotecario es de 70%. También depende de si es entrega inmediata o sobre planos”.
En el caso de una propiedad de $1.000 millones, los ingresos mensuales sugeridos aumentan a $30,8 millones para el crédito hipotecario y $34,1 millones para el leasing habitacional. La cuota inicial sería de $300 millones y $200 millones, respectivamente, mientras que los préstamos cubrirían 70% y 80% del valor de la vivienda.
Las simulaciones contemplan un plazo de 20 años y tasas de interés anuales de 16,19% para el crédito hipotecario y 15,54% para el leasing habitacional. Las cuotas mensuales estimadas para una vivienda de $300 millones serían de $2,7 millones y $3 millones, respectivamente; para una de $500 millones, de $4,6 millones y $5,1 millones; y para una de $1.000 millones, de $9,2 millones y $10,2 millones. El Banco de Occidente estipula en su simulador que los ingresos son valores sugeridos y pueden variar por la tasa de interés, el plazo y las condiciones de cada entidad.
Jairo Uribe, fundador de Planeación Financiera Colombia, aseguró que “la primera recomendación es que una persona no elija su vivienda a partir de cuánto le presta el banco, sino de cuánto puede pagar sin comprometer su estabilidad financiera”. La cuota no debería superar 30% de los ingresos familiares, pues hay que considerar otras deudas existentes, pagos del hogar y costos adicionales del inmueble.
Uno de los puntos clave es tener en cuenta las diferencias entre el crédito hipotecario y el leasing habitacional, las dos alternativas ofrecidas por norma general en cualquier banco. El primero permite que se financie la compra de vivienda con la adquisición de una propiedad desde el inicio. En el leasing habitacional, la entidad compra la vivienda y el cliente paga unos cánones mensuales.
“Al finalizar, puede ejercer la opción de compra bajo las condiciones pactadas. El leasing habitacional también tiene una particularidad y es que presta más plata. Presta hasta 90%, entonces eso le puede ayudar a las personas, pero lo que siempre sugiero es que hay que revisar su capacidad de pago”, explicó el analista financiero.
Sergio Mahecha, ingeniero civil y creador de Super Propietarios, afirma que otro de los puntos a tener en cuenta es el metro cuadrado, el cual cambia por la zona. “Hay zonas donde el metro cuadrado puede estar entre $5 millones y hasta $20 millones dependiendo del estrato y según la ubicación del proyecto”, dijo el ingeniero.
El experto afirmó que puede haber viviendas de $400 millones que tengan 45 metros cuadrados. Sin embargo, también hay inmuebles de 60 metros cuadrados que llegan a $500 millones. “Depende mucho del sector y el área promedio”.
Mahecha explicó que las viviendas nombradas no son de interés social, por cuanto la financiación máxima para un crédito hipotecario debería ser de 70%. “Depende también si es una vivienda de entrega inmediata o sobre planos”, dijo. Agregó que desde la Secretaría de Hábitat en Bogotá se puede revisar el mapeado de los proyectos.

La encuesta trimestral de TransUnion reveló que entre las mayores preocupaciones de los hogares están la inflación y el empleo

El encuentro reúne a representantes del sector financiero y del Gobierno para discutir alternativas que amplíen el acceso a financiación, en un país donde más de 5,2 millones de micronegocios son informales

Los futuros del crudo Brent caían US$1,98 dólares, o 1,8%, hasta situarse en US$107,88 el barril, tras cerrar el viernes en su nivel más alto desde el 19 de mayo


