


MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


Cambios que plantea la Ley de Rescate

Agregue a sus temas de interés
La Ley de Rescate Económico del Gobierno contempla cambios en los bienes y servicios excluidos y exentos del IVA. Además, eliminaría la tarifa de 5% para este impuesto
El café tostado y el azúcar refinada son apenas dos de los alimentos que hoy pagan IVA de 5% y que pasarían a la tarifa general de 19% si se aprueba el proyecto de Ley de Rescate Económico del Gobierno de Abelardo de la Espriella.
Déjeme le explico. En Colombia, no todos los productos tienen el mismo tratamiento frente al IVA. Algunos están excluidos, otros son exentos y hay un tercer grupo que paga una tarifa reducida de 5%. El proyecto de Ley de Rescate Económico propone cambios en estas tres categorías, que podrían modificar el impuesto que pagan distintos productos y servicios.
El primer gran cambio es la eliminación de la tarifa reducida del IVA de 5%. Además de productos como los carros eléctricos e híbridos, que hoy pagan ese porcentaje, hay numerosos bienes e insumos del sector agropecuario que pasarían a la tarifa general de 19%, lo que podría encarecer sus costos.
Además del café, en esta categoría aparecen aceites crudos de soya, palma, girasol, algodón, colza y maíz, así como el chocolate de mesa, entre otros bienes de uso transversal en el sector.
Germán Bahamón, gerente general de Fedecafe, dijo que al gremio le preocupa profundamente la propuesta.
“El café colombiano ha enfrentado incrementos importantes en su precio al consumidor y, aun así, ha logrado mantener niveles significativos de consumo. Sin embargo, esa capacidad de resistencia tiene límites. Un incremento de esta magnitud podría contraer la demanda, afectar a la industria nacional y debilitar los esfuerzos que venimos realizando para promover el consumo de café 100% colombiano”, dijo.

“Es necesario revisar si la modificación los convierte en excluidos, exentos o gravado con una tarifa específica. En ausencia de una disposición especial, se aplica la tarifa de 19%”.

“El café ha enfrentado incrementos importantes en su precio al consumidor y, aun así, ha logrado mantener los niveles de consumo. Sin embargo, esa capacidad tiene límites”.
Pero, además, hay un abanico de servicios del sector agropecuario que hoy están excluidos del IVA, pero que no aparecen en la nueva propuesta. Entre ellos están la preparación de terrenos, la siembra, la cosecha, la fumigación y el alquiler de maquinaria agrícola. Estos cambios podrían encarecer indirectamente los costos de producción.
“A nosotros nos mantuvieron el régimen de exentos que es para pollo y huevo, se tiene tarifa cero. La afectación será en caja porque los IVA transversales que se tenían de 5% subieron a 19%. Nuestro problema será de flujo de caja y tendremos que buscar los mecanismos para acelerar las devoluciones y no afectar a los productores en flujo de caja”, dijo Gonzalo Moreno, presidente de Fenavi.
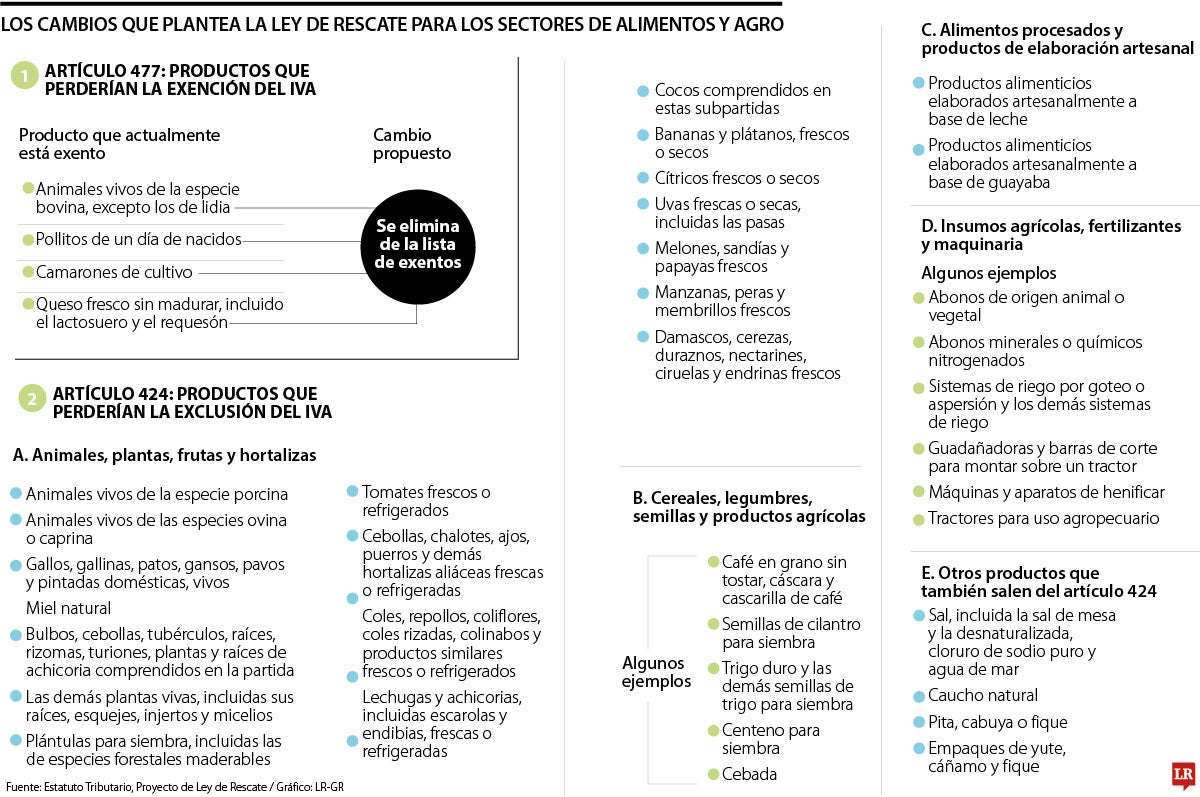
No termina allí. El artículo 42 del proyecto sustituye la lista de bienes excluidos del artículo 424 del Estatuto Tributario a partir del 1 de enero de 2028. La propuesta conserva algunos productos, pero elimina una cantidad importante de bienes agropecuarios, alimentos, semillas, insumos y maquinaria.
Entre los productos que perderían este tratamiento están animales, plantas, frutas y hortalizas. La lista incluye miel natural, bulbos, cebollas, tubérculos, raíces, rizomas, turiones y plantas y raíces de achicoria comprendidos en la partida correspondiente, así como tomates frescos o refrigerados, entre otros.
También se modificaría el tratamiento de cereales, legumbres, semillas y otros productos agrícolas, como el café en grano sin tostar, la cebada, el maíz para consumo humano y el arroz para siembra.
Pero, por si fuera poco, la propuesta también elimina la exclusión del IVA para insumos agrícolas, fertilizantes y maquinaria. Entre ellos están los abonos de origen animal o vegetal, las máquinas y aparatos de henificar y los tractores para uso agropecuario, entre otros.
Sin embargo, Abel Cupajita Rueda, socio y director de Sescol Tax & Legal Abogados y conjuez en materia de impuestos ante el Tribunal Administrativo de Cundinamarca, explicó que eliminar un producto de una lista no permite determinar, por sí solo, cuál será su tratamiento tributario final. Es necesario revisar si la modificación lo convierte en excluido, exento o gravado con una tarifa específica. En ausencia de una disposición especial, se aplica la tarifa general de 19%, establecida en el artículo 468 del Estatuto Tributario.
“Desde el punto de vista económico, la medida puede presionar los precios y aumentar las necesidades de capital de trabajo y los costos de cumplimiento del sector. No obstante, el precio final no necesariamente aumenta en el mismo porcentaje de la tarifa, porque algunos responsables podrán recuperar, mediante descuentos, parte del IVA que antes asumían como costo”, dijo.
Por ahora, se mantienen las disposiciones del Estatuto Tributario, a la espera de las discusiones del proyecto de Ley de Rescate Económico en el Congreso de la República.

Las personas provenían de la República Democrática del Congo y una de ellas falleció, se desmitió que la razón de la muerte estuviera relacionada a ébola

El análisis, según el Gobierno, identificó 59 hallazgos técnicos, un patrimonio negativo de $3,2 billones y más de 109.000 quejas desde 2024.

Mientras algunos sectores destacan los recortes al gasto y los incentivos a la inversión, otros cuestionan el aumento de impuestos y las facultades extraordinarias que contempla el proyecto


