MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


Entidades con más llaves

Agregue a sus temas de interés
Entre las principales entidades que reportaron sus llaves de Bre-B, Davivienda, Bancolombia y Banco de Bogotá son los bancos con el mayor número

El primer año de operación de Bre-B dejó un nuevo mapa entre las entidades financieras que participan en el sistema de pagos inmediatos. Mientras el Banco de la República reportó 116 millones en llaves registradas y 36 millones de clientes vinculados, los datos entregados por diferentes entidades muestran cuáles tienen una mayor cantidad de estos identificadores para recibir y enviar dinero.
Entre las entidades que reportaron sus cifras para este ejercicio, Davivienda aparece en el primer lugar con 11 millones de clientes con llaves registradas. Le sigue Bancolombia, con nueve millones, mientras que Banco de Bogotá registra seis millones.
Banco Caja Social registra 3,8 millones. Más abajo aparecen AV Villas, con 1,3 millones, y Banco Popular, con 1,13 millones. Los mayores volúmenes de llaves se concentran en las entidades con una amplia base de clientes y un uso extendido de sus canales digitales.
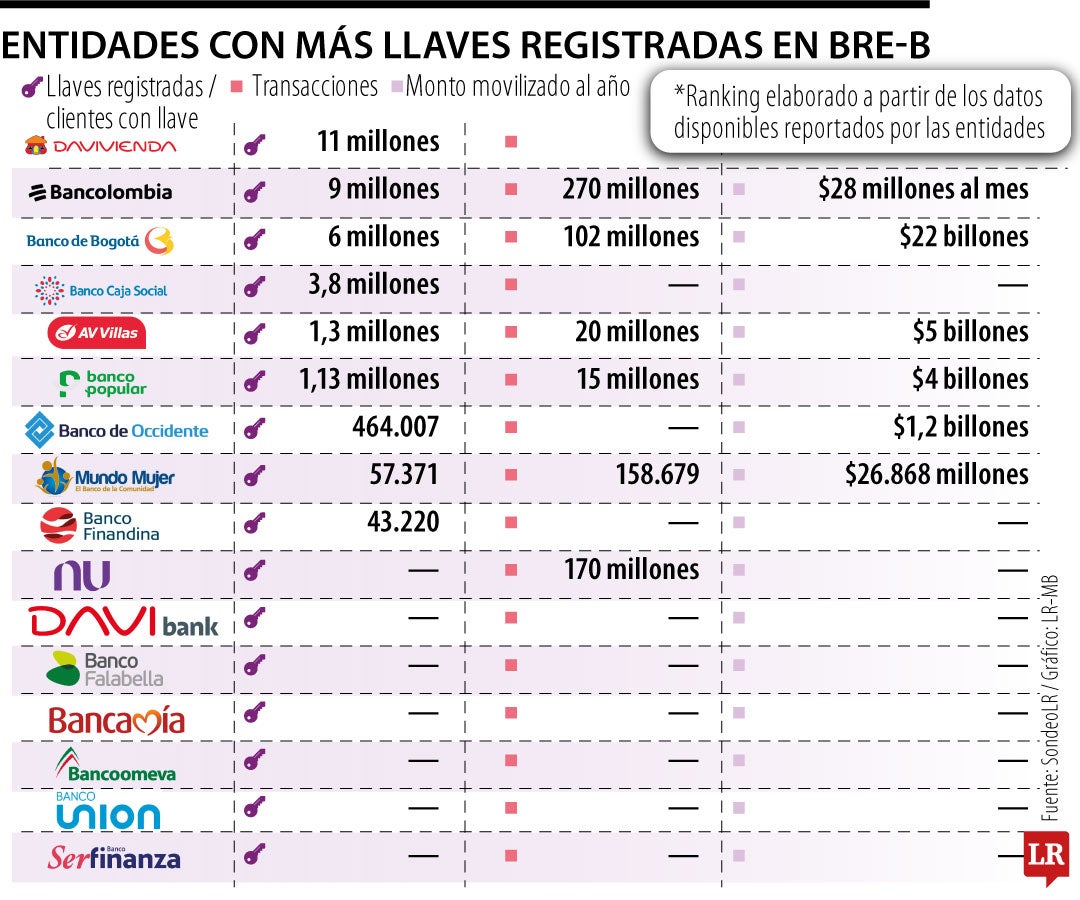

En el caso de Bancolombia, además de los nueve millones de llaves reportadas, la entidad registra 270 millones de transacciones. En el sondeo para el primer año de Bre-B también se reportó un monto de $28 millones al mes movilizados a través de las llaves.
Banco de Bogotá, por su parte, cuenta con seis millones de llaves y reporta 102 millones de transacciones. La entidad registra además un monto de $22 billones anuales movilizados. Por su parte, Banco Caja Social ocupa otro de los primeros lugares del listado, con más de 3,8 millones de llaves registradas. En el balance divulgado por la entidad se señaló que estas corresponden a 2,1 millones de clientes.

En el caso de AV Villas, el banco reportó 1,3 millones de llaves y 20 millones de transacciones, por un valor cercano a $5 billones anuales. En su balance del primer año, la entidad destacó que 100% de sus clientes tiene al menos una llave registrada.
Banco Popular aparece con 1,13 millones de llaves y 15 millones de transacciones. El monto asociado a estas operaciones alcanza $4 billones, de acuerdo con la información suministrada por la entidad. La cifra coincide con el balance publicado por LR sobre el primer año de operación de Bre-B.
Otro grupo de entidades reportó cantidades menores de llaves. Banco de Occidente registra 464.007 llaves y $1,2 billones movilizados, mientras Banco Finandina cuenta con 43.220 y Banco Mundo Mujer registra 57.371 con una suma de $26.000 millones en transacciones anuales. El sistema también muestra una fuerte participación de personas naturales.
De los 36 millones de clientes registrados, 32,2 millones corresponden a personas naturales, equivalentes a 89,3%, mientras que las personas jurídicas representan 3,9 millones, con 10,7%. En el primer año de operación, los usuarios movilizaron más de $262 billones y el valor promedio por transacción fue de $146.872.
El balance de los representantes del sector apunta a que uno de los principales efectos de Bre-B ha sido llevar la interoperabilidad a las transacciones cotidianas. Julián Mora, vicepresidente corporativo de Bancolombia, destacó las herramientas que ha generado el sistema para combatir el uso del efectivo y avanzar en acceso al crédito y bancarización.

“Desde el año pasado, hemos quintuplicado las transacciones de Nu y todo ha sido posible gracias a Bre-B, además del mejoramiento del portafolio de la empresa”.

“Lo que más me gusta es la forma como se construyó Bre-B con el sector y los reguladores. Esto es una apuesta de país y ha sido un gran aprendizaje”.
En cuanto a Marcela Torres, gerente general de Nu Colombia, calificó a Bre-B como “la innovación financiera más importante que ha tenido Colombia” y señaló que todavía existen retos relacionados con la gobernanza y la innovación.
A un año de su puesta en marcha, Bre-B no solo deja un volumen creciente de transacciones, sino también un nuevo mapa de competencia entre las entidades por la adopción de las llaves. El siguiente desafío para Bre-B será poder consolidar el crecimiento que hoy se evidencia y lograr que cada llave se convierta en un mecanismo habitual para mover dinero entre personas de diferentes bancos, comercios y empresas en las diferentes regiones del país.

En la Convención Internacional de Seguros de Fasecolda, Marco Arenas, presidente de Bbva Seguros, dio a conocer los planes de la compañía

El siguiente paso está en llevar esta infraestructura de pagos también al ámbito empresarial

Paola García Barreneche, directora ejecutiva de ColCapital, destacó el interés de los fondos de inversión en infraestructura para la IA como data centers