MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


Tasas para créditos de bajo monto

Agregue a sus temas de interés
Los neobancos y billeteras compiten en esta modalidad de crédito; Nequi, Banco Falabella y Nu Colombia cuentan con las tasas más bajas
Con la proximidad de la Navidad, y en medio del trimestre de mayor consumo en el año, los créditos de bajo monto son una alternativa de libre destinación para personas naturales. Su principal característica es que tienen tasas más elevadas y los montos no pueden superar $5,5 millones.
Según las cifras reportadas en la Superfinanciera, con corte al 2 de octubre, para los préstamos con un plazo superior a un año y hasta dos años, la tasa más baja, entre los promedios ponderados de las entidades, corresponde a Nequi, con 41,5% E.A., seguida de Banco Falabella, con 47,3%, y Nu Colombia, con 50,4%. Después aparecen Banco Davivienda, con 58,9%, Bancolombia, con 59,7%, Banco de Bogotá, con 61,3%, y Tuya, con una tasa de 63,1%.
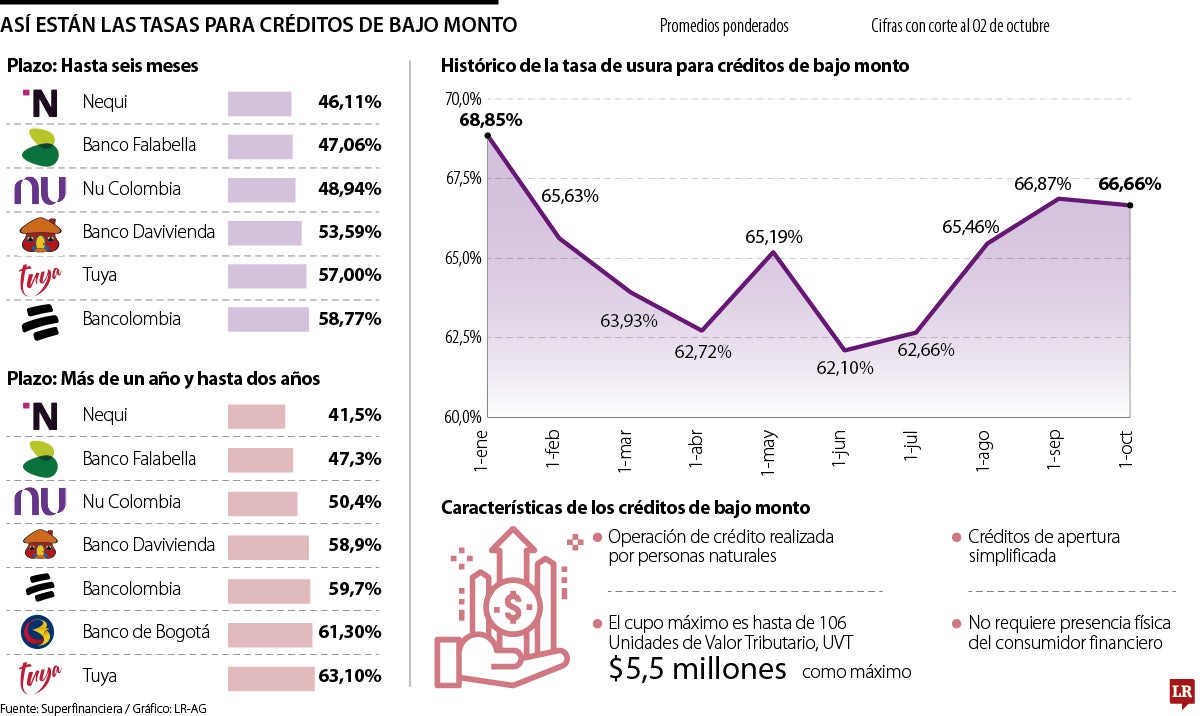
En el segmento de créditos con plazos de hasta seis meses, los promedios ponderados más bajos corresponden a Nequi, con 46,11%, y Banco Falabella, con 47,06%. Les siguen Nu Colombia, con 48,94%, Banco Davivienda, con 53,59%, Tuya, con 57%, y Bancolombia, con 58,77%.
También es importante revisar las tasas publicadas por billeteras digitales. En el caso de DaviPlata, el rango reportado va de 31,35% a 66,5%, mientras que para Nequi se registra una tasa máxima de 65,36%. Estas no se deben confundir con los promedios mencionados.
Estas tasas se enmarcan en una modalidad de financiación dirigida a personas naturales, con un cupo máximo de 106 Unidades de Valor Tributario (UVT), equivalente a cerca de $5,5 millones. Se trata de créditos de apertura simplificada que no requieren la presencia física del consumidor. Arnoldo Casas, director de soluciones de portafolio de Credicorp Capital, explicó que las altas tasas de interés de este segmento son una compensación para mitigar la pérdida en caso de incumplimiento.
“Los créditos de bajo monto suelen ser, en su mayoría, préstamos de consumo o personales. Usualmente, atienden necesidades puntuales de los hogares”.
“Suelen ser, en su mayoría, créditos de consumo y personales. Atienden necesidades puntuales de los hogares y normalmente no cuentan con garantías, o las que tienen son limitadas”, dijo.
Asimismo, se suman otros factores, como los costos operativos, pues originar, analizar, desembolsar y cobrar un crédito pequeño tiene el mismo costo que uno grande, pero el retorno será menor por el bajo monto. Por ello, se eleva la tasa en términos porcentuales. “En segundo lugar está la información. Muchos de estos clientes tienen un historial crediticio corto o inexistente, lo que hace más difícil medir su riesgo y obliga a incorporar un margen adicional. Tercero, la cartera de consumo de bajo monto suele mostrar niveles de morosidad más altos que otros segmentos, lo que exige mayores previsiones”, explicó.
Por estas razones, es usual que los productos tengan tasas más altas que un crédito hipotecario o de vehículo, en el cual un activo financiado respalda la deuda. “La forma de reducir esas tasas de manera sostenible pasa por mejorar la información crediticia, digitalizar procesos para bajar costos y fomentar mecanismos de garantía, como los fondos de garantías”, concluyó Casas.
David Cubides, economista jefe de Banco de Occidente, agregó que las tasas son más altas por los costos de estudio y administración de los créditos. “El poco historial crediticio y los ingresos variables de algunos solicitantes generan mayor incertidumbre sobre el pago y pueden elevar la tasa”, aseguró.
Agregó que se encuentran ofertas de entre 25% y 65% E.A., pero depende del perfil del cliente. Lo recomendable, sobre todo en épocas de consumo, es evaluar si el préstamo encaja en las finanzas y evitar que se convierta en un gasto que afecte el bolsillo. Los expertos consideran a los créditos como aliados, pero usados inteligentemente.
Las tasas de usura para esta modalidad registraron variaciones durante 2026. En el histórico, el indicador pasó de 68,85% en enero a 66,66% para octubre, luego de alcanzar su nivel más bajo en junio, cuando se ubicó en 62,10%.

La aplicación de MejorCDT redujo en 50% el tiempo para abrir un CDT frente a la versión anterior y ya está disponible para descargar

El oro ha caído más de 20% desde el inicio de la guerra entre Estados Unidos e Irán a finales de febrero, que desestabilizó el suministro energético

Este crédito está pensado para gastos imprevistos y para necesidades puntuales. Actualmente Banco de Occidente tiene las tasas más bajas


