MI SELECCIÓN DE NOTICIAS
Noticias personalizadas, de acuerdo a sus temas de interés


S&P500.

Agregue a sus temas de interés
Recientemente concluíamos que las rentabilidades anuales de las llamadas Magníficas-7 (Nvidia, Amazon, Microsoft…) lucían bien al reportar favorable 23% en 2025 y sostenido 10% a lo largo del 2026. Y para el 2027 se proyecta que tales utilidades se mantengan sostenidas a doble dígito (hasta del +50% anual en el caso de Nvidia), aunque con creciente riesgo de que algunas de esas firmas entren en modo correctivo bajista por la burbuja que allí se percibe.
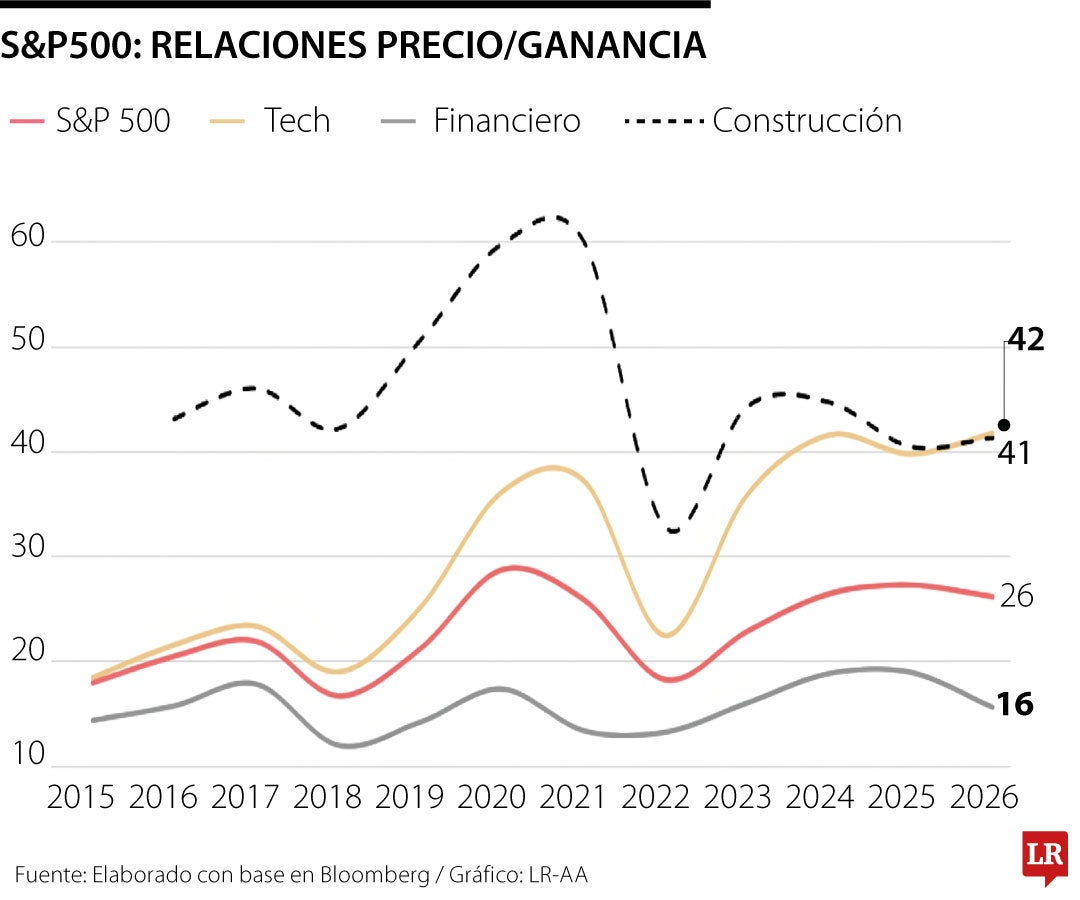
El problema es que invertir en dicho portafolio de Magníficas-7 se ha vuelto costoso, dado el auge en su precio accionario, luego resulta pertinente entrar a analizar el comportamiento en su relación Precio-Acción/Utilidades. En el gráfico adjunto se observa la conocida Relación Precio/Ganancia (RPG) del S&P500 relacionando valor de mercado accionario (precios en el numerador) con dichas ganancias empresariales (denominador).
Ese RPG del S&P500 se venía comportando en línea con su patrón histórico cercano a 20 durante 2015-2019. Sin embargo, al crecer la liquidez, retraerse el consumo y elevarse el ahorro bursátil por cuenta de la pandemia, dicha relación se elevó hacia 30 en 2020-2021. Eso significaba una sobrevaloración accionaria importante, agravada por la caída de las ganancias empresariales.
Pero a lo largo del 2022 dicho RPG fue corrigiendo al bajar hacia 18, no muy distante de su promedio histórico. Sin embargo, dicho correctivo cesó y volvió a elevarse hacia 23 en 2023 y alcanzó nuevamente un pico de 27 en 2024-2025, pero con ligera corrección bajista hacia 26 en 2026.
Pero al realizarse ajustes por efectos del ciclo económico, se encuentra que el RPG-ajustado por Case-Schiller ha estado en valores históricamente elevados de 38-39 durante 2025-2026. Luego la esperada diversificación hacia la renta fija, como resultado de las alzas en la repo de la FED (de 3,75% hacia 4% en 2026), no ha hecho mella en las inversiones accionarias de tipo tecnológico, dado ese gran auge de la I-A.
Nótese que los resultados sectoriales en dichos RPGs son bien disimiles. Por ejemplo, el RPG de construcción mostraba la mayor corrección bajista, pasando de 60 a 33 durante 2020-2022. Aunque continúan los problemas estructurales (escasez de terrenos y dificultades de licenciamiento), en postpandemia se percibía alguna recuperación de la construcción. No obstante, en 2023-2024 elevó su RPG hacia 43 y solo recientemente ha corregido hacia 41 en 2025-2026.
Ahora bien, las elevadas tasas de financiamiento hipotecario al 7% en 2026 han abortado la esperada recuperación de la construcción, pues se genera un “atrapamiento” de cerca del 75% de las hipotecas a tasas más bajas del 7%. Curiosamente, dicho atrapamiento explica las razones para tenerse una menor oferta de vivienda, pues no está a mano el refinanciamiento más barato que suele impulsar la oferta pensando los tenedores en oportunidades de mejorar la calidad de su vivienda. Y, a su vez, la demanda permanece estancada por su elevado costo para nuevos compradores.
El RPG asociado al sector financiero se ubica en el otro extremo bajista, mostrándose en el rango 16 a 19 durante 2022-2026. En este caso el capital regulatorio proveniente de Basilea III ha venido “atrapando caja” y su flujo de utilidades había estado impactado por efecto de doble crisis, primero Lehman en 2009 y luego pandemia-Covid en 2020. Ahora parece estar en puntos de atracción para los inversionistas, al anunciarse que no habrá nuevos requerimientos de capital, pero su recuperación estará dependiendo de superar los negativos efectos de la guerra arancelaria.
En una franja intermedia aparece el sector de tecnología-digital, que alcanza ponderación cercana al 40% en el S&P500. Allí el elemento especulativo ha sido pronunciado, llevando su RPG de 20 hacia 40 durante 2018-2026. En 2022 este mostraba correctivos bajistas hacia 22, producto de caída en precios y buenas rentabilidades empresariales. Pero este volvió a cerrar en un “costoso” 42 en 2024-2026, similar al del 2021, liderado por las 7-Maravillas (arriba señaladas).
Cabe anotar que se tuvieron rentabilidades “extraordinarias” de las Magníficas-7 a ritmos del 30%-70% anual durante los años 2023-2025. Ahora bien, este promedio enmascara el gran desempeño que ha tenido en particular Nvidia, al haber multiplicado por 7 veces su valor accionario durante 2022-2026. En cambio, el conjunto de las Magníficas-7 “tan solo” han duplicado su valor accionario y el componente de las no-Magníficas-7, al interior del S&Poors-500, lo han incrementado en “solo” 24%.
Aunque el RPG de las tecnológicas hoy luce elevado en (41 Vs. 26 del promedio S&Poors), el dinamismo de sus negocios parecer tener suficiente tracción como para sustentarle al S&P500 valores cercanos a los 7,800 en lo que resta del 2026, implicando buenas rentabilidades del 10% para el índice total.
Prospectivamente hablando, es complejo proyectar las rentabilidades esperadas tanto del S&P500 como de las Magníficas-7. En general, la economía de los EE.UU. atraviesa por un buen momento y se tendría crecimiento del 2% en 2027, similar al de 2026. Sin embargo, la dudas sobre la sostenibilidad de las inversiones I-A bien podrían arrastra la rentabilidad del S&Poors hacia solo un 5%, de estallar la burbuja I-A en el segundo semestre del 2027, y la rentabilidad de Magníficas-7 hacia un 10% frente al 16% esperado para el 2026.

Si el destinatario no es la pareja oficial, antes de enviarla, es buena idea preguntar “¿estas”? Eso evita que un revolver cargado se convierta en una bomba atómica.

El ajuste hay que hacerlo. Que salga bien depende de que en el Congreso nos sentemos a revisar con calma cada punto, y ahí voy a estar

Se descubrió que el presidente Gustavo Petro utilizaba el pseudónimo de "Andrés Maldonado Beltrán" para navegar e interactuar en las sombras de las redes sociales


